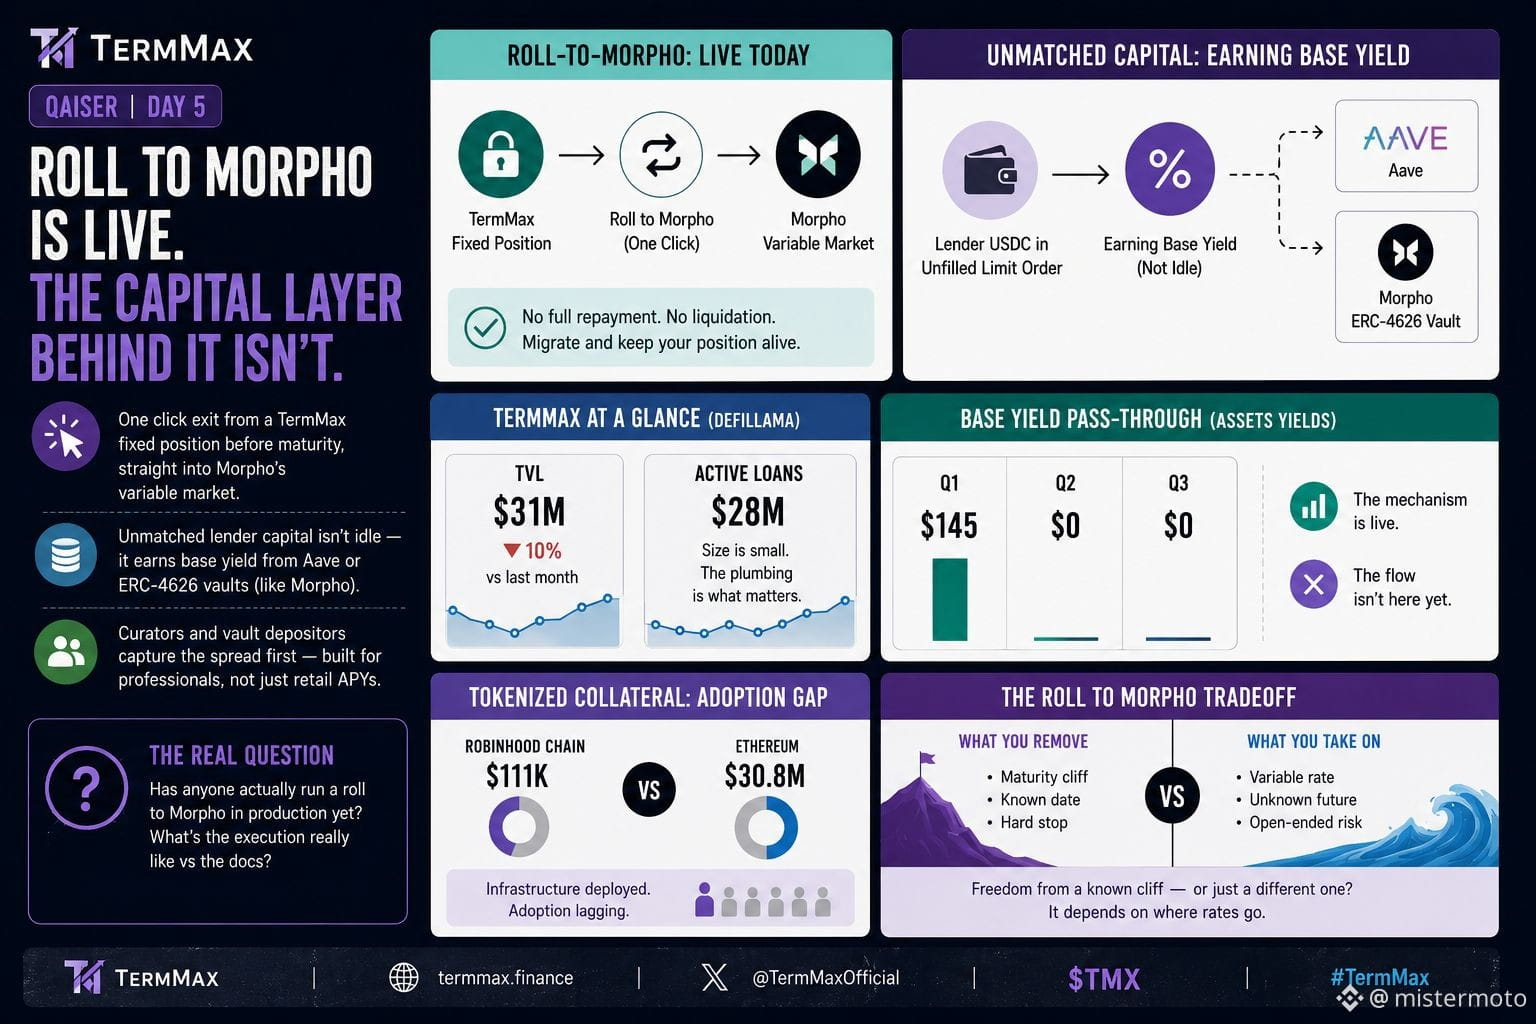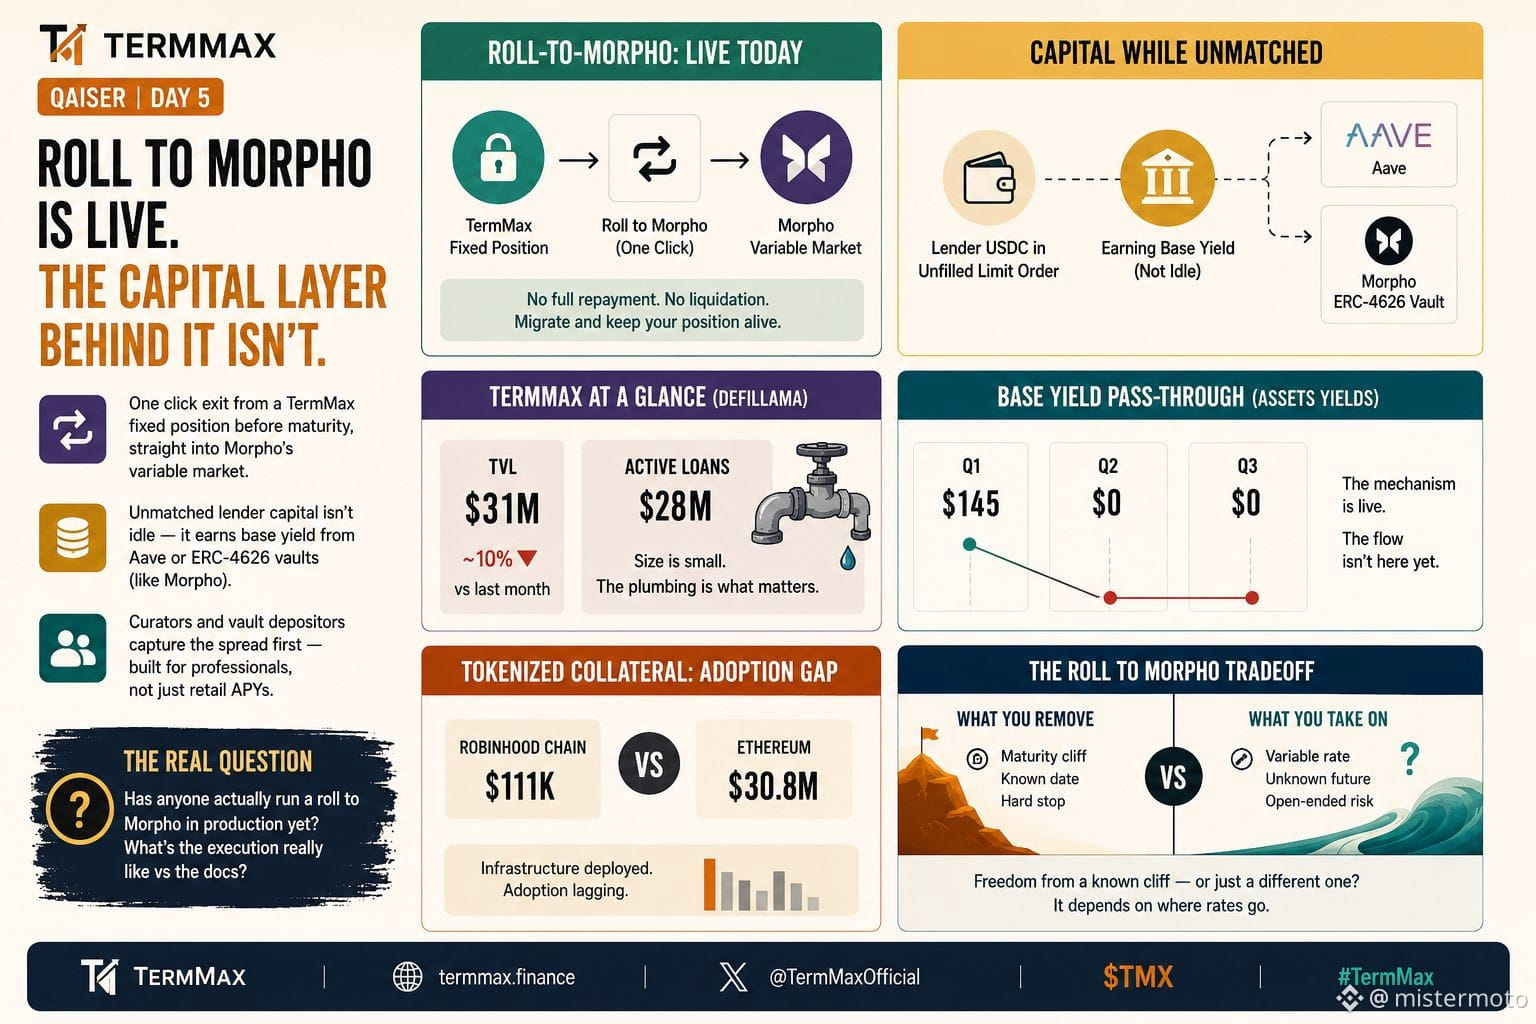
#termmax @TermMax Estava lendo os documentos do TermMax e a transferência para a saída da Morpho é, na verdade, algo que já está em funcionamento, não conversa de roadmap. Um clique para sair de uma posição fixa antes do vencimento, direto para o mercado variável da Morpho.
A parte que continuo pensando é o que acontece com o capital que ainda não foi compatibilizado. Enquanto o USDC de um credor fica em uma ordem limite não preenchida, ele não fica ocioso: ele está rendendo o rendimento base a partir de qualquer fonte que o curador selecionou, seja Aave ou um vault ERC 4626 como a Morpho.
Os números abaixo são modestos. O TVL está em torno de US$ 31 milhões no DeFi Llama, caindo aproximadamente 10% no mês passado, com cerca de US$ 28 milhões em empréstimos ativos. Pequeno, mas o tamanho não é a parte interessante aqui — a parte “por baixo”, a mecânica, é.
O que me chamou atenção foi quem captura primeiro esse rendimento base.
São os curadores e os depositantes do vault — pessoas que já são suficientemente sofisticadas para estarem colocando ordens de faixa — que capturam o spread antes mesmo de ele chegar a um número de APY voltado ao varejo. As taxas fixas para a oferta para todos são reais. A camada de eficiência de capital abaixo disso foi construída silenciosamente para profissionais.
Depois verifiquei se o mecanismo realmente está sendo usado. A demonstração de receitas do DeFi Llama tem uma linha de “asset yields”, que é o repasse do rendimento base. Foi US$ 145 no Q1. Nos dois trimestres seguintes, tem sido US$ 0.
O mesmo padrão do lado do colateral tokenizado. A Robinhood Chain mantém cerca de US$ 111 mil contra os US$ 30,8 milhões do Ethereum. A infraestrutura está implantada; o fluxo ainda não está lá.
Isso me traz de volta à rolagem para a saída da Morpho. Na teoria, ela remove o “abrupto do vencimento”: você não precisa quitar totalmente nem é liquidado; você migra para variáveis e continua.
Mas migrar a dívida não é a mesma coisa que resolvê-la. Você trocou um patamar conhecido em uma data conhecida por uma taxa desconhecida em um formato sem prazo definido. Isso pode ser exatamente o que um tomador quer se ele esperar uma queda nas taxas. Ou talvez seja só o “abrupto” com outro nome.
Alguém já rodou de fato uma dessas em uma rolagem ao vivo? Estou curioso para saber como fica a execução na prática, comparado ao que os documentos descrevem.
@TermMax #TermMax