Leitura de tokenomics do TermMax além da oferta em destaque
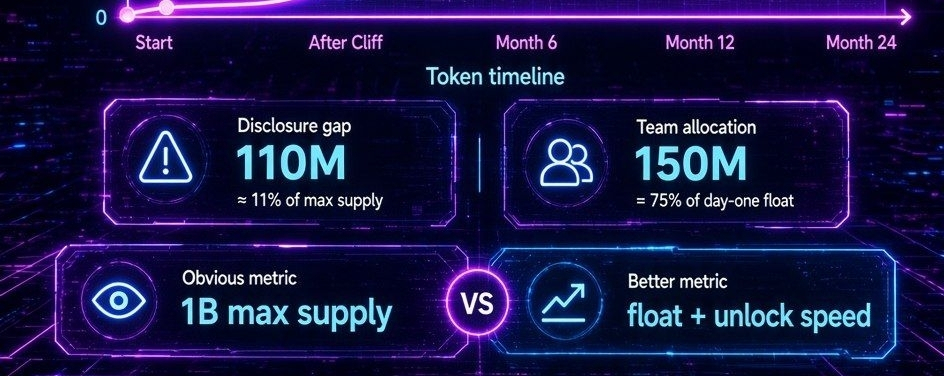
Quando olho para o cronograma do token TermMax, o primeiro número que se destaca é a oferta máxima de 1 bilhão de TMX. É limpo, memorável e fácil de comparar com outros projetos. Mas a oferta máxima, por si só, não me diz como o mercado pode se comportar, especialmente durante os estágios iniciais do protocolo.
O ponto de partida mais útil é a oferta em circulação.
Se aproximadamente 200 milhões de TMX entrarem em circulação no lançamento, então apenas uma fração da oferta eventual fica imediatamente disponível para o mercado. Isso cria um arcabouço diferente para avaliar diluição. Em vez de perguntar se 1 bilhão de tokens parece grande ou pequeno, eu prefiro perguntar com que rapidez tokens adicionais se tornam líquidos e quem os recebe.
O cronograma de vesting fica particularmente importante aqui.
As alocações para investidores podem criar um desembolso mensal significativo após o cliff aplicável. Quando os desbloqueios de equipe e de assessores se sobrepõem a essas distribuições, a quantidade de nova oferta entrando em circulação pode se tornar substancial. Emissões programadas não são inerentemente negativas. Na verdade, vesting previsível costuma ser mais saudável do que choques inesperados de oferta, porque os participantes do mercado conseguem se planejar em cima disso.
A pergunta maior é se a demanda consegue crescer junto com essa expansão.
Se a atividade do protocolo, a geração de receita, a participação em staking, a utilidade para governança e a adoção mais ampla do ecossistema aumentarem mais rápido do que a oferta em circulação, a diluição pode ser mais fácil para o mercado absorver. Porém, se a oferta crescer mais rápido do que a demanda genuína, mesmo um cronograma cuidadosamente desenhado pode criar pressão de venda persistente.
Outra perspectiva útil é a concentração de alocações.
O tamanho da alocação da equipe em relação à circulação inicial destaca o quanto os futuros desbloqueios podem se tornar relevantes. As distribuições de investidores, equipe e assessores, portanto, devem ser avaliadas não apenas como percentuais da oferta máxima, mas como adições futuras ao volume negociável. Uma alocação de tokens que parece razoável em relação à oferta total pode parecer muito diferente quando comparada com a quantidade disponível no primeiro dia.
Também há uma lição na própria documentação.
Quando versões diferentes dos materiais de tokenomics mostram uma discrepância notável de oferta ou alocação, essa diferença não deve ser descartada como um simples problema editorial. Uma documentação clara faz parte da transparência para o mercado. Os investidores precisam entender quais números estão atuais, como as alocações são estruturadas e se revisões mudam o caminho esperado da oferta.
Para mim, portanto, a métrica-chave não é o bilhão em destaque.
O que importa é a relação entre oferta em circulação, velocidade de desbloqueio, crescimento da demanda e a utilidade real do token.
Uma oferta máxima fixa pode fornecer um limite claro, mas escassez só é significativa quando o cronograma de liberação é entendido. O verdadeiro teste para o TermMax será se o ecossistema consegue criar utilidade e demanda suficientes para absorver novos TMX à medida que eles se tornam líquidos.
É aí que a verdadeira disciplina de oferta se torna visível.
Tokenomics, no fim das contas, é menos sobre o que existe no papel e mais sobre o que entra no mercado, quando isso chega e o quão efetivamente o ecossistema consegue suportar essa expansão do volume em circulação.


Artigo
Tokenomics do TermMax
Aviso legal: inclui opiniões de terceiros. Não constitui aconselhamento. A Binance AI pode ser utilizada sem garantia. Consulta os Termos e Condições.