#termmax @TermMax
Eu continuo voltando a um único número enquanto investigo o TermMax: a diferença entre o capital parado no protocolo e as taxas que ele realmente está gerando.
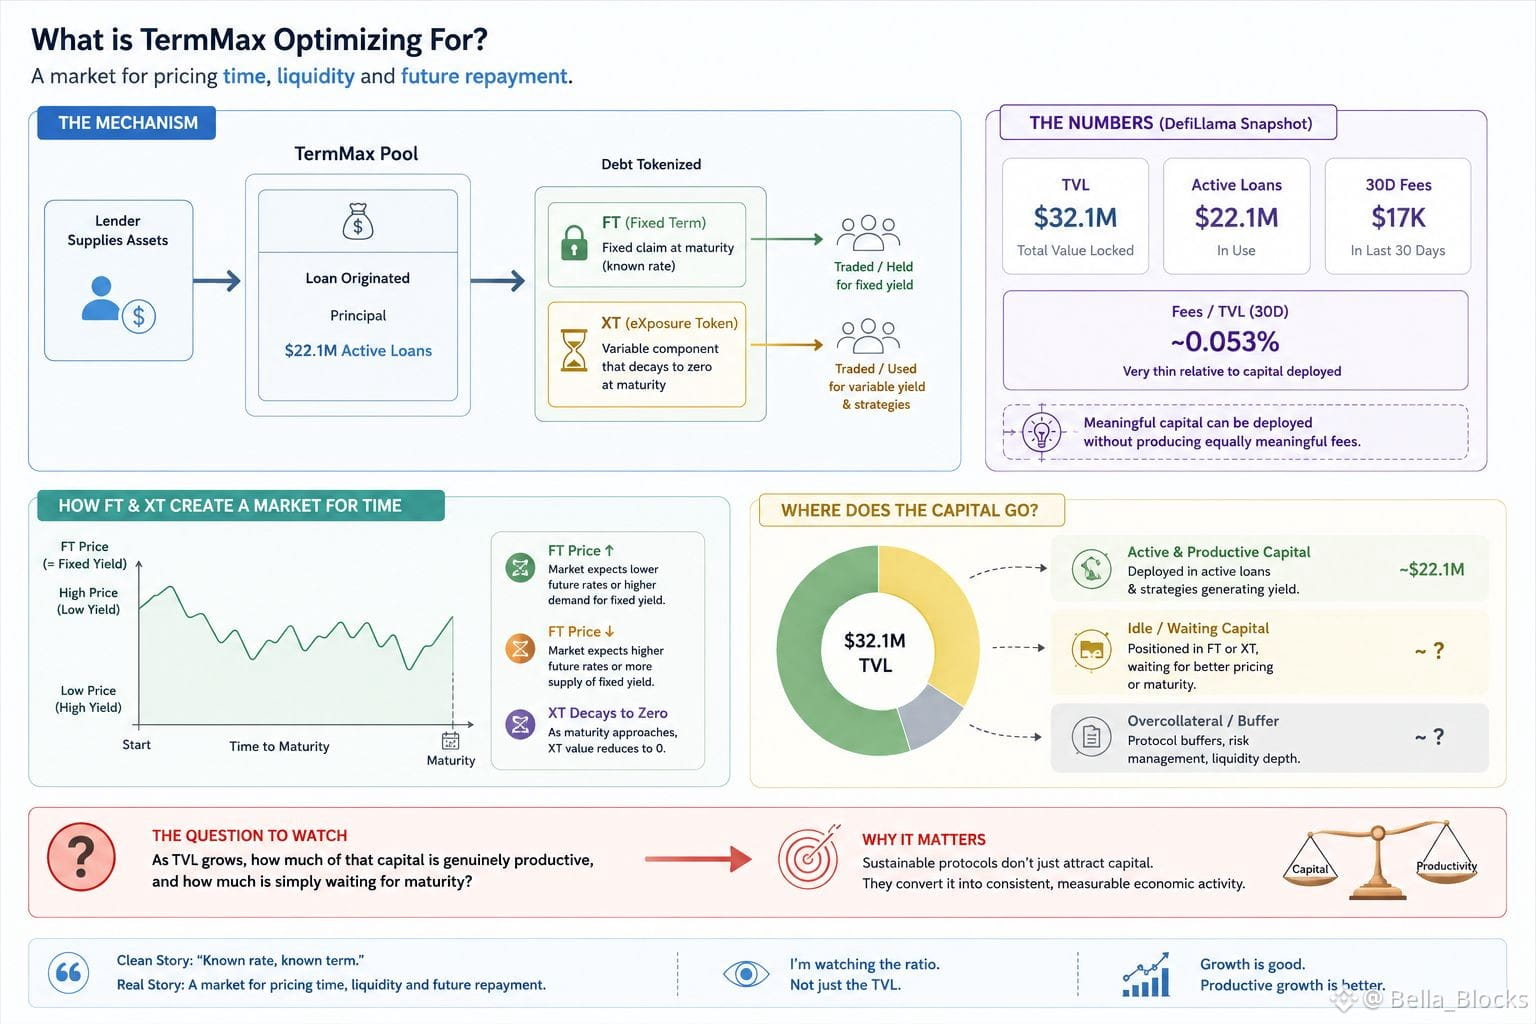
O mais recente snapshot do DefiLlama que encontrei mostra cerca de US$ 32,1M de TVL, com aproximadamente US$ 22,1M em empréstimos ativos, enquanto as taxas de 30 dias estavam apenas em torno de US$ 17K.
Achei que pudesse ter lido errado, então voltei aos documentos para entender o que o TermMax realmente está otimizando.
O mecanismo é mais interessante do que o rótulo simples de “empréstimo com taxa fixa”. O token TermMax segmenta a dívida em FT e XT. FT representa a reivindicação fixa na maturidade, enquanto XT carrega a parcela variável restante e eventualmente vai a zero.
Isso cria um comportamento diferente de um pool de empréstimos normal. O capital não está simplesmente ganhando uma taxa flutuante. Os usuários estão negociando em torno de prazos específicos, e o preço do FT efetivamente determina o rendimento fixo.
Então a história “limpa” é: “taxa conhecida, prazo conhecido”. Por baixo, é realmente um mercado de precificação de tempo, liquidez e reembolso futuro.
A parte interessante é que um capital relevante pode ser alocado sem produzir taxas igualmente relevantes. Isso não é automaticamente um problema. O uso ainda pode estar concentrado em determinados mercados ou estratégias.
Mas isso levanta uma pergunta que eu acho vale acompanhar:
À medida que o TVL cresce, quanto desse capital é genuinamente produtivo e quanto está apenas esperando a maturidade?
$ONG
$PEOPLE
$NEIRO
Eu continuo voltando a um único número enquanto investigo o TermMax: a diferença entre o capital parado no protocolo e as taxas que ele realmente está gerando.
O mais recente snapshot do DefiLlama que encontrei mostra cerca de US$ 32,1M de TVL, com aproximadamente US$ 22,1M em empréstimos ativos, enquanto as taxas de 30 dias estavam apenas em torno de US$ 17K.
Achei que pudesse ter lido errado, então voltei aos documentos para entender o que o TermMax realmente está otimizando.
O mecanismo é mais interessante do que o rótulo simples de “empréstimo com taxa fixa”. O token TermMax segmenta a dívida em FT e XT. FT representa a reivindicação fixa na maturidade, enquanto XT carrega a parcela variável restante e eventualmente vai a zero.
Isso cria um comportamento diferente de um pool de empréstimos normal. O capital não está simplesmente ganhando uma taxa flutuante. Os usuários estão negociando em torno de prazos específicos, e o preço do FT efetivamente determina o rendimento fixo.
Então a história “limpa” é: “taxa conhecida, prazo conhecido”. Por baixo, é realmente um mercado de precificação de tempo, liquidez e reembolso futuro.
A parte interessante é que um capital relevante pode ser alocado sem produzir taxas igualmente relevantes. Isso não é automaticamente um problema. O uso ainda pode estar concentrado em determinados mercados ou estratégias.
Mas isso levanta uma pergunta que eu acho vale acompanhar:
À medida que o TVL cresce, quanto desse capital é genuinamente produtivo e quanto está apenas esperando a maturidade?
$ONG
$PEOPLE
$NEIRO