O que mais assusta no take profit de opções é quando a liquidação termina, mas o slippage fica para a última etapa. Ao ler a documentação “Exercise - Delivery” do TermMax Alpha, notei que isso não é apenas uma opção decorativa de “Net Settle”; é um caminho específico para lidar com a falta de liquidez on-chain.
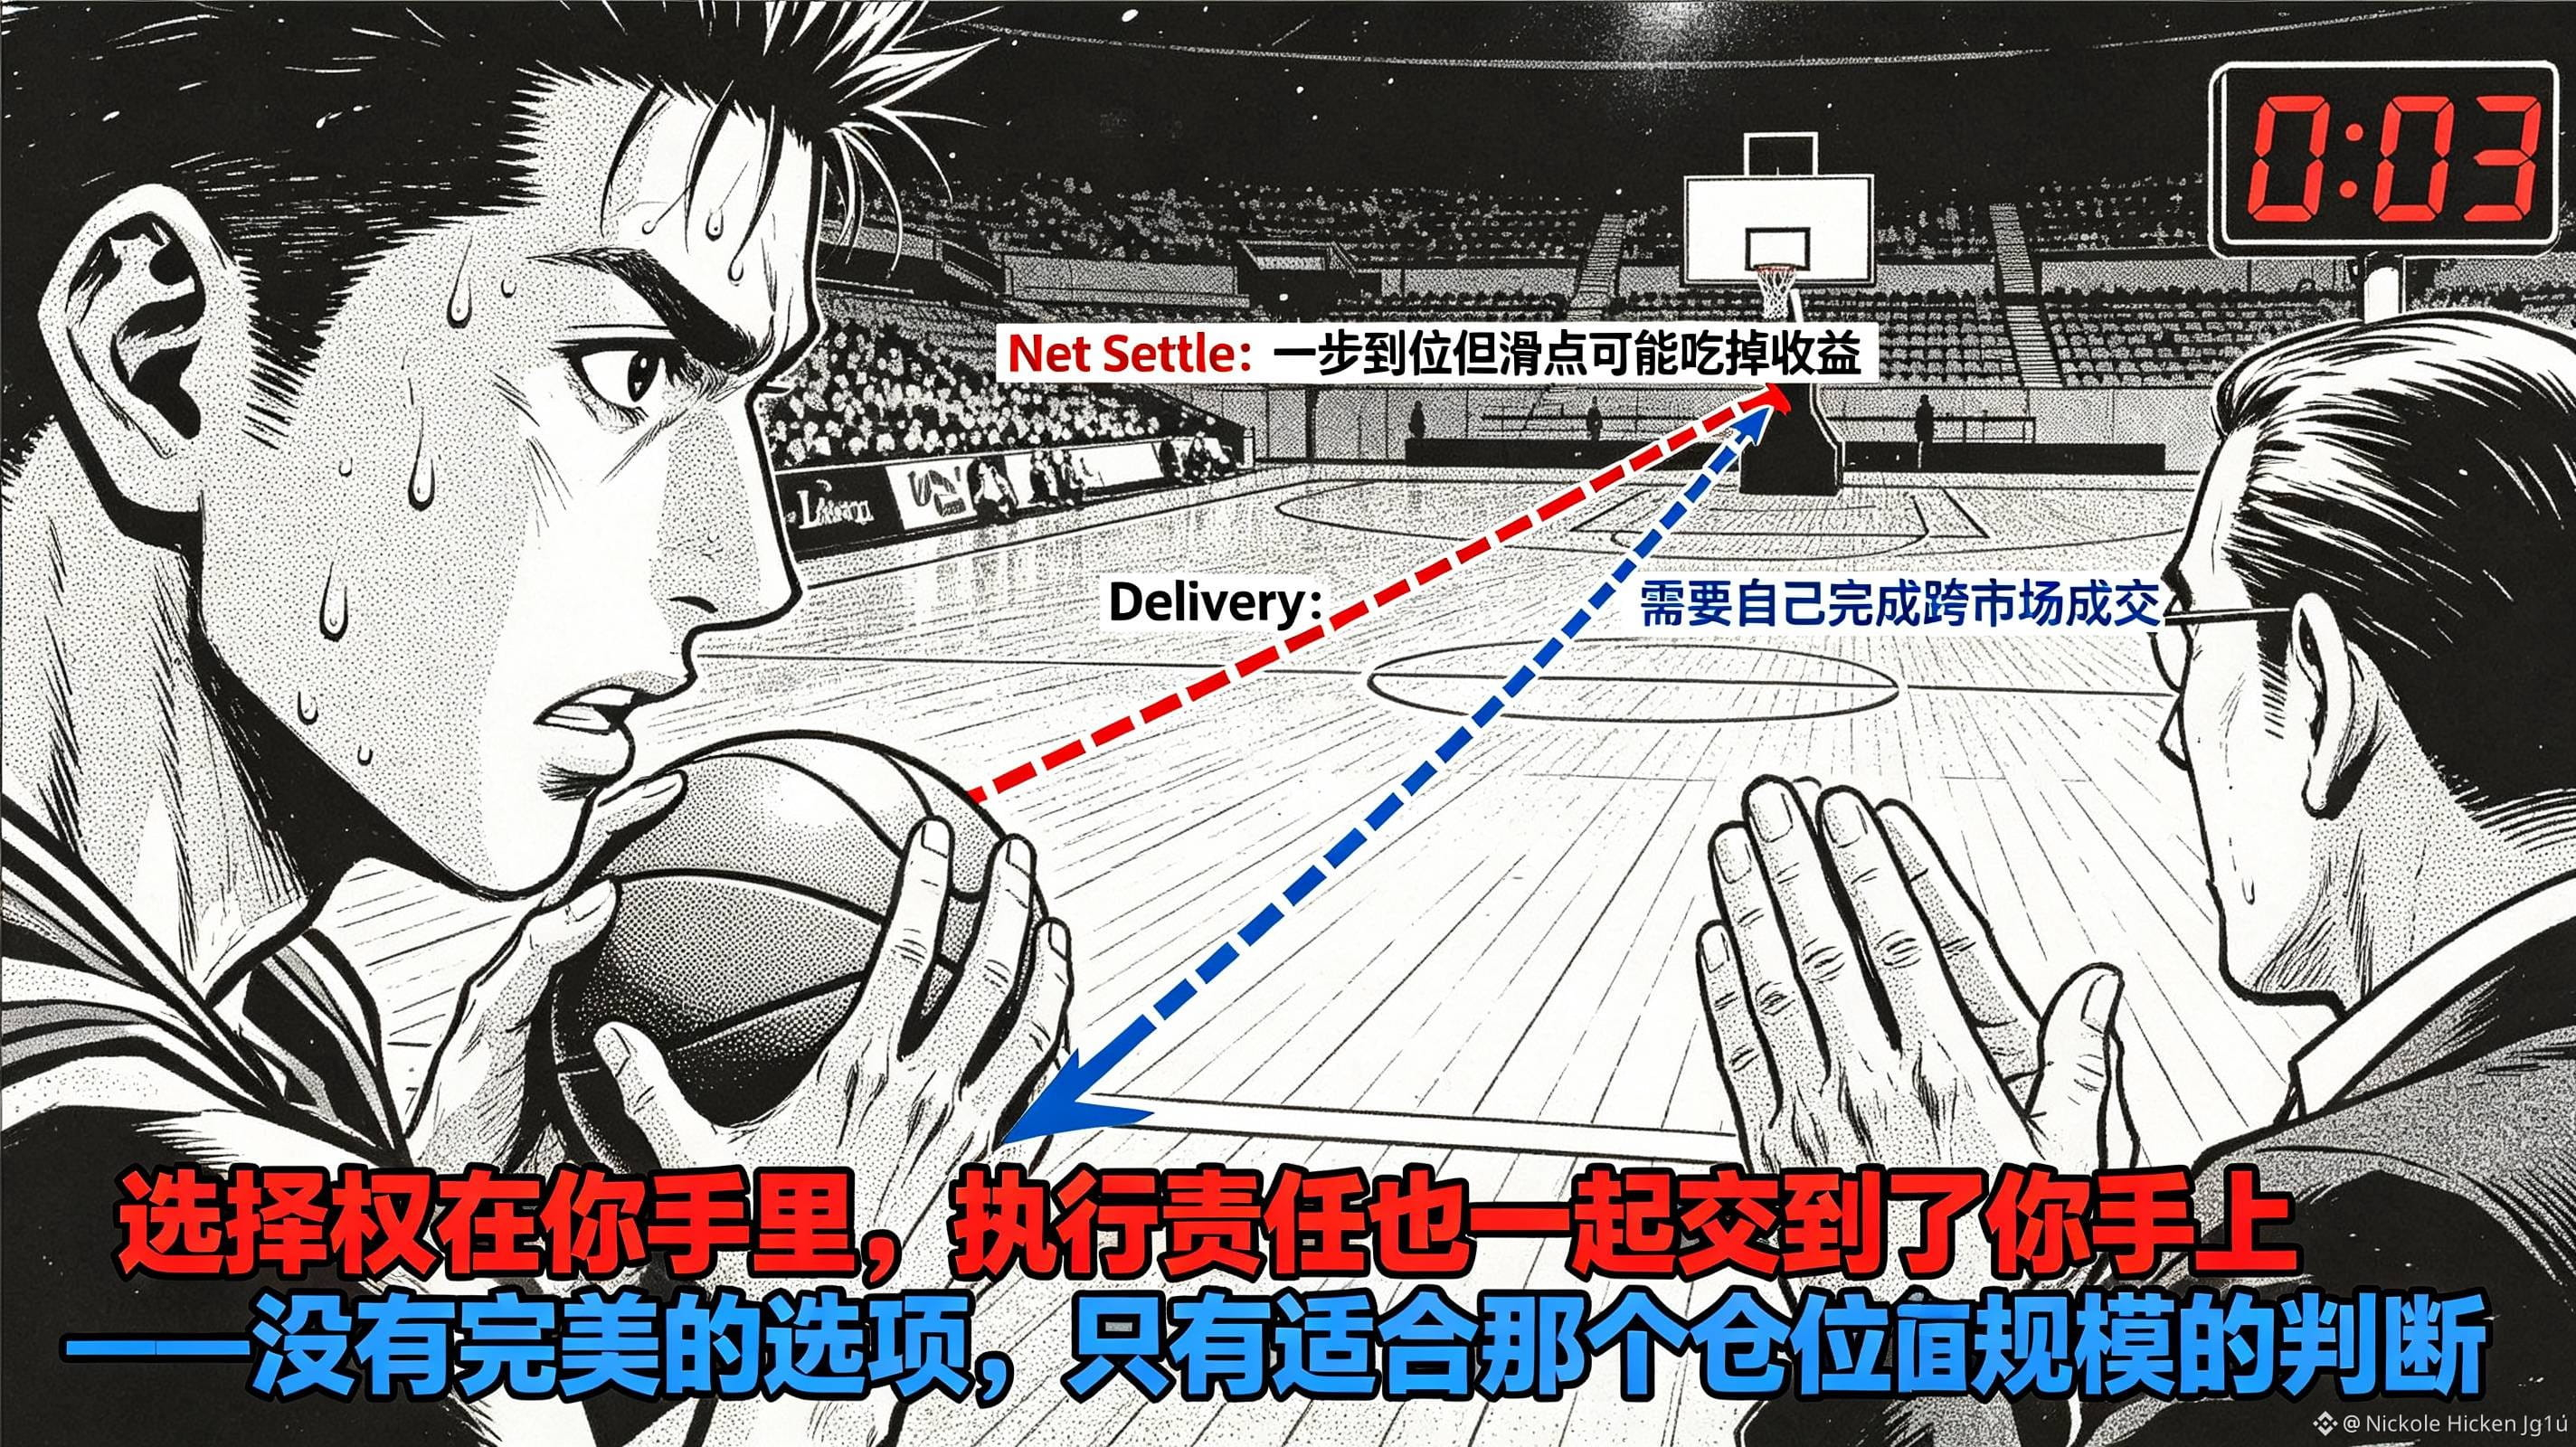
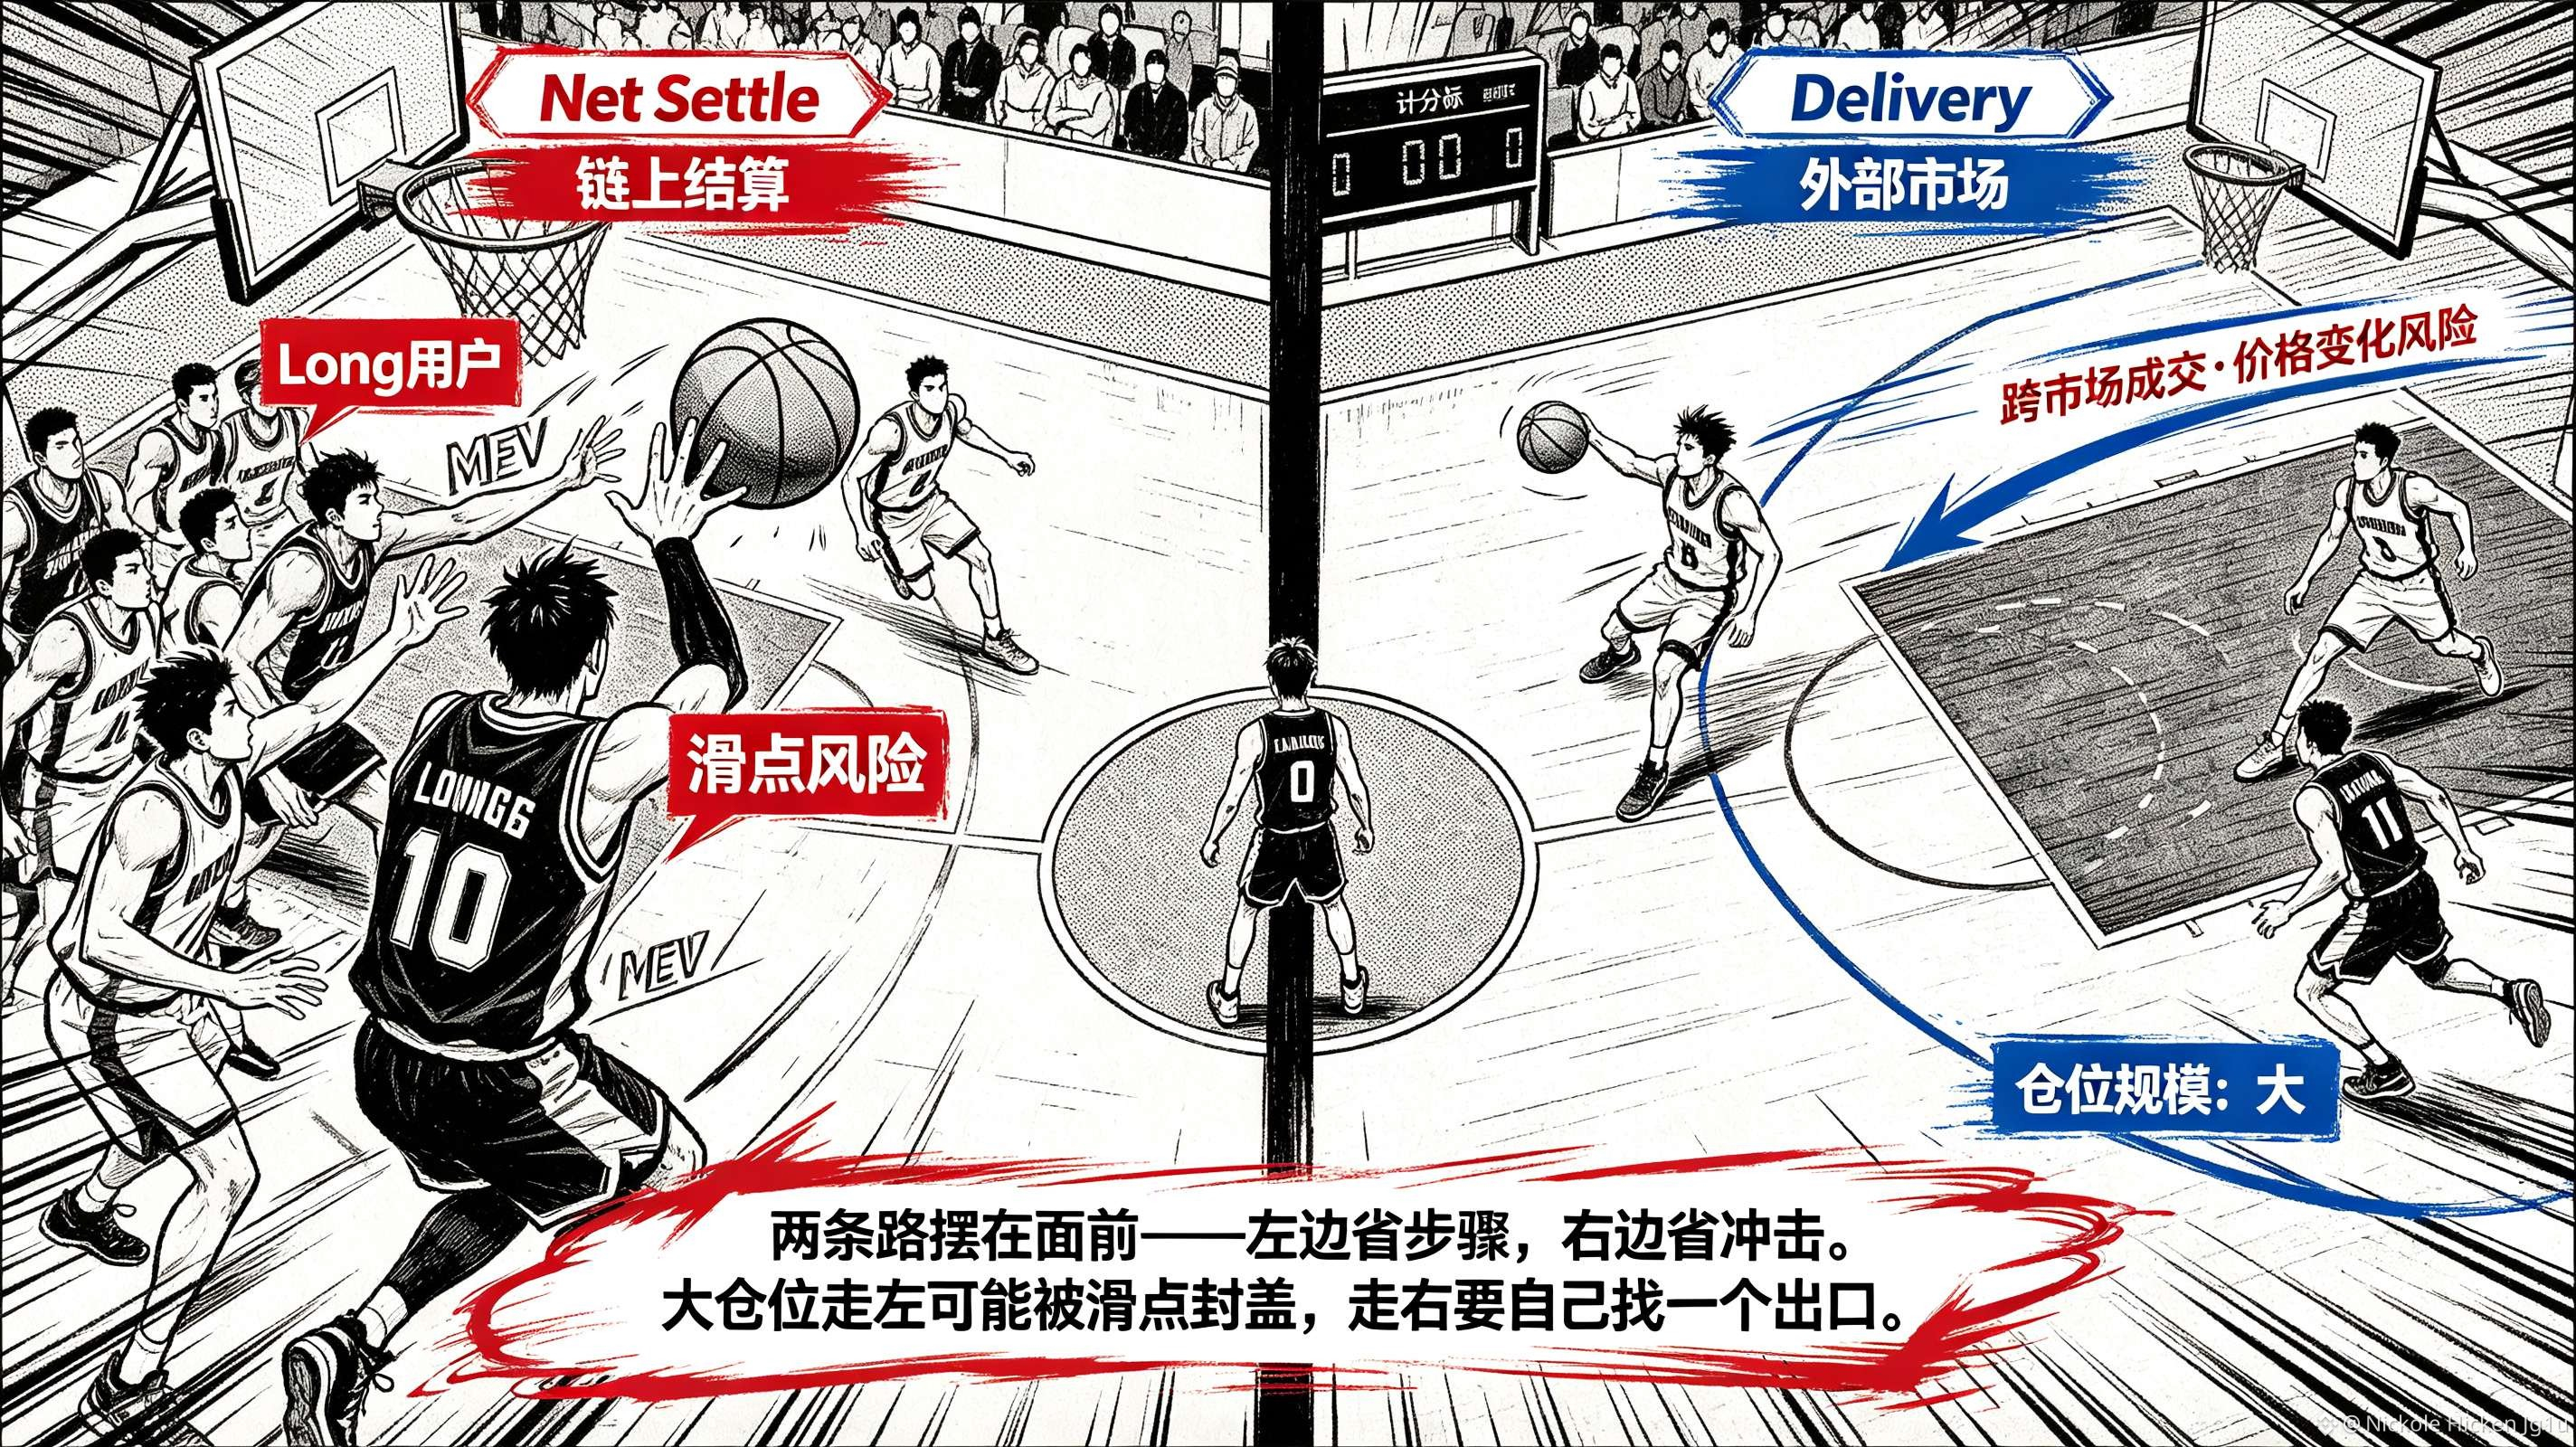
A diferença é bem clara. No Net Settle, a liquidação em caixa ou em tokens é feita on-chain; no Delivery, entrega e venda são separadas: usuários Long recebem o ativo pelo preço de exercício e depois o vendem em outro mercado; usuários Short entregam o ativo pelo preço de exercício e depois recompram nos mercados externos. A fórmula de P&L não muda, mas muda quem arca com o custo de uma profundidade insuficiente na DEX.
Antes eu tratava a liquidação direta on-chain como resposta padrão. Agora vejo que, para posições grandes, usar Net Settle pode ter o lucro comido por slippage e MEV; o Delivery reduz o impacto on-chain, mas transfere ao usuário o risco de execução entre mercados, de transferência e de variações de preço. Economiza etapas, mas não necessariamente reduz custos.
O cenário de estresse é quando o preço dispara rapidamente para cima. O usuário Long quer realizar os lucros, mas o pool on-chain não consegue absorver o tamanho da posição. Se ele for forçado a usar Net Settle, o lucro pode ser consumido pelo slippage; ao escolher Delivery, se conseguirá preservar o lucro depende de ele conseguir vender a tempo no outro mercado. A responsabilidade pela opção e pela execução é devolvida ao usuário.
Por isso, ao ver o “Exercise - Delivery” de @TermMax , eu não acredito que isso deva ser anunciado como um botão de take profit melhor. Ele resolve o descompasso entre posições grandes e a profundidade on-chain, mas não elimina o risco de execução entre mercados. O que é preciso verificar depois do $TMX é a diferença real de execução — a variação de trades efetivos — para posições de tamanhos diferentes nas duas formas de saída.#TermMax