Eu costumava olhar para DeFi de taxa fixa e pensar: legal, você trava uma taxa e espera.
Observar o TermMax com mais atenção mudou isso para mim.
A parte interessante não é, de fato, o rótulo “taxa fixa”. É o que acontece com a posição depois que você a cria.
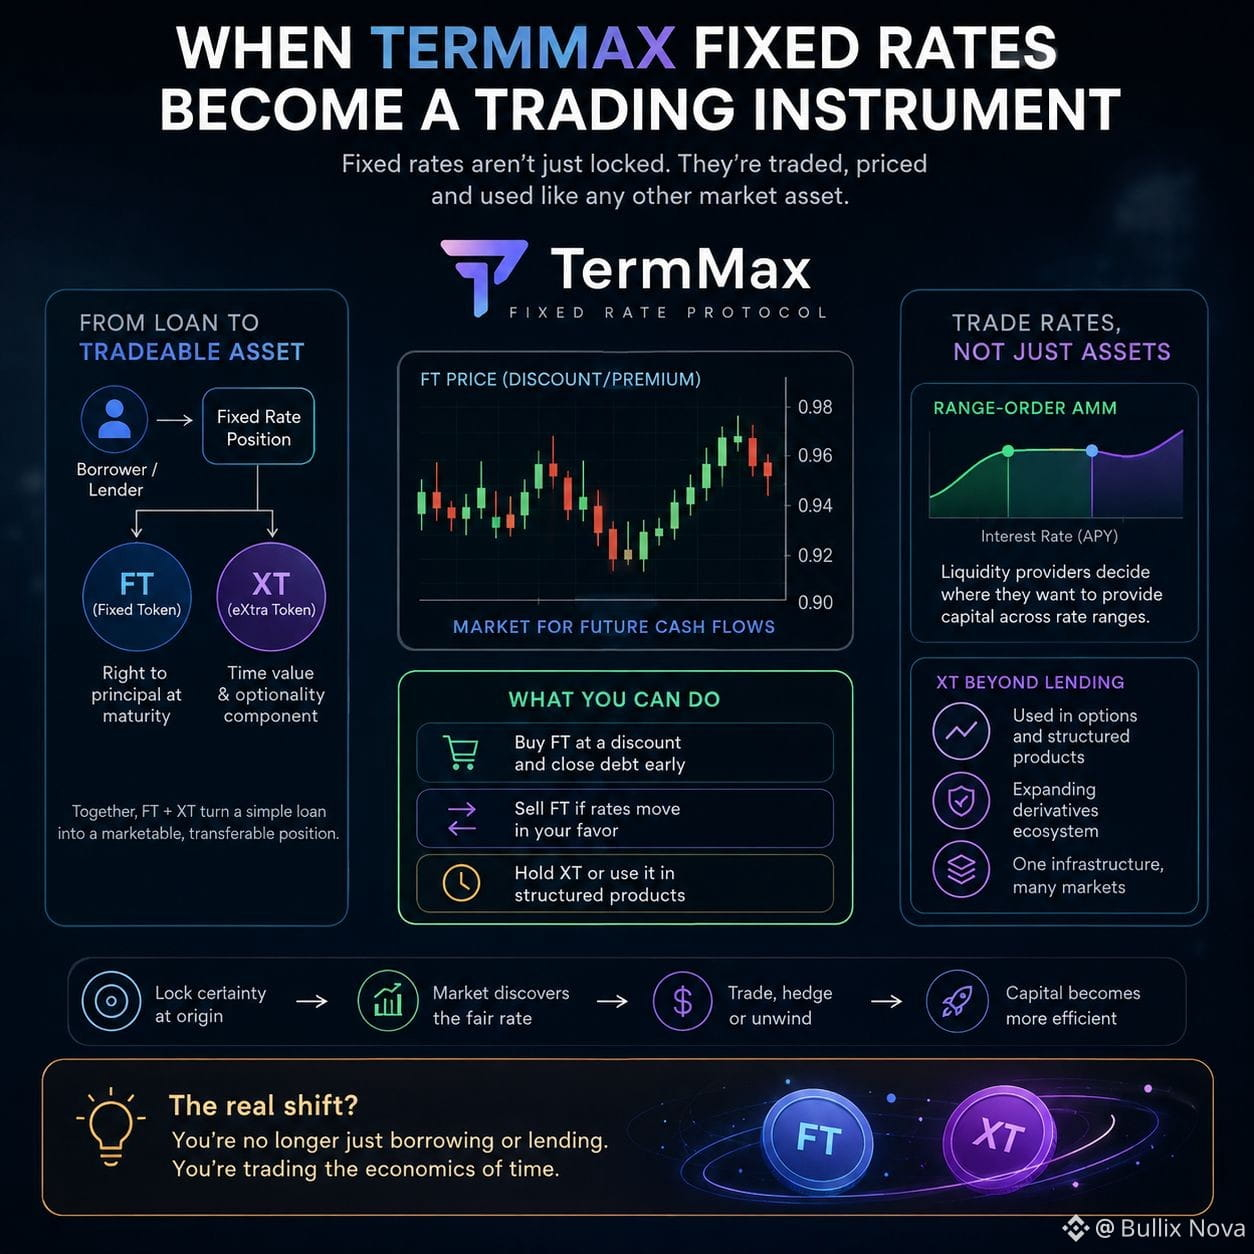
O TermMax divide a economia em FT e XT. O FT está ligado ao principal que você recebe no vencimento. O XT carrega o componente de tempo. No papel, isso parece “encanamento”. Na prática, faz a posição parecer muito mais algo que você realmente consegue negociar.
E isso cria uma situação estranhamente útil.
Digamos que você tenha tomado emprestado a uma taxa fixa e, mais tarde, o preço de mercado do FT se mova. Você deixa de ficar preso pensando apenas no seu empréstimo original. Você pode olhar para o mercado e perguntar se comprar de volta aquela reivindicação futura fica mais barato do que simplesmente esperar o vencimento.
É aí que a taxa fixa para de parecer “fixa”.
A obrigação continua definida.
O mercado ao redor dela não.
Essa diferença é fácil de passar despercebida.
Eu também gosto do que o AMM com ordens por faixa implica para os credores. Você não está apenas jogando liquidez em um pool e esperando que o algoritmo encontre uma taxa. Você pode posicionar a liquidez em torno de faixas de taxa específicas. Parece mais como, silenciosamente, cotar um mercado de funding do que depositar em outra “caixa” de empréstimos.
Aí o XT fica ainda mais interessante porque o TermMax o usa em produtos estruturados, incluindo a mecânica de opções.
Então, de repente, o que está sendo negociado não é apenas BTC, ETH ou colateral.
Você está negociando expectativas sobre tempo, funding, vencimento e fluxos de caixa futuros.
Provavelmente é esse o detalhe que a maioria das pessoas ignora.
Empréstimo de taxa fixa parece chato até a própria taxa virar algo que você pode negociar.
Aí você percebe que o mercado real estava escondido dentro do empréstimo.
#termmax @TermMax
Observar o TermMax com mais atenção mudou isso para mim.
A parte interessante não é, de fato, o rótulo “taxa fixa”. É o que acontece com a posição depois que você a cria.
O TermMax divide a economia em FT e XT. O FT está ligado ao principal que você recebe no vencimento. O XT carrega o componente de tempo. No papel, isso parece “encanamento”. Na prática, faz a posição parecer muito mais algo que você realmente consegue negociar.
E isso cria uma situação estranhamente útil.
Digamos que você tenha tomado emprestado a uma taxa fixa e, mais tarde, o preço de mercado do FT se mova. Você deixa de ficar preso pensando apenas no seu empréstimo original. Você pode olhar para o mercado e perguntar se comprar de volta aquela reivindicação futura fica mais barato do que simplesmente esperar o vencimento.
É aí que a taxa fixa para de parecer “fixa”.
A obrigação continua definida.
O mercado ao redor dela não.
Essa diferença é fácil de passar despercebida.
Eu também gosto do que o AMM com ordens por faixa implica para os credores. Você não está apenas jogando liquidez em um pool e esperando que o algoritmo encontre uma taxa. Você pode posicionar a liquidez em torno de faixas de taxa específicas. Parece mais como, silenciosamente, cotar um mercado de funding do que depositar em outra “caixa” de empréstimos.
Aí o XT fica ainda mais interessante porque o TermMax o usa em produtos estruturados, incluindo a mecânica de opções.
Então, de repente, o que está sendo negociado não é apenas BTC, ETH ou colateral.
Você está negociando expectativas sobre tempo, funding, vencimento e fluxos de caixa futuros.
Provavelmente é esse o detalhe que a maioria das pessoas ignora.
Empréstimo de taxa fixa parece chato até a própria taxa virar algo que você pode negociar.
Aí você percebe que o mercado real estava escondido dentro do empréstimo.
#termmax @TermMax