

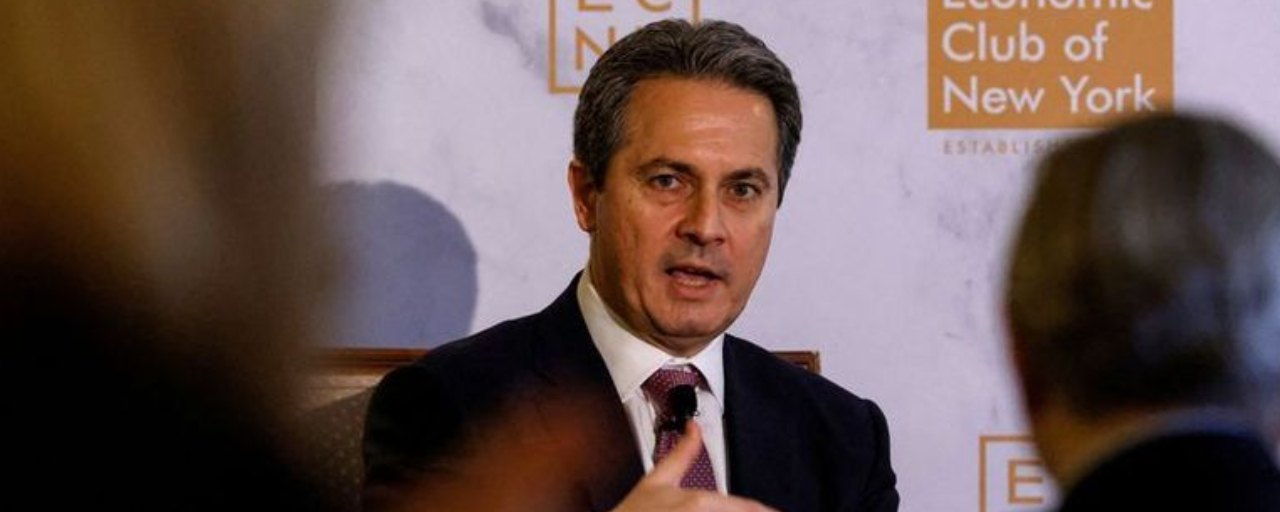

Alberto Musalem, presidente do Federal Reserve Bank de St. Louis, que não é membro votante do Federal Open Market Committee (FOMC) em 2026 — St. Louis alterna a vaga de votação com Atlanta e Dallas, e Dallas a ocupa este ano — disse que recomendou elevar as taxas em julho, embora tenha se recusado a dar uma pista do que ele quer para a reunião de setembro. Essa cautela vai na contramão de uma leitura relativamente mais dura das taxas: a inflação subjacente está entre 2,5% e 3%, disse ele, e está alta demais e precisa cair.
Ele quer que a inflação ao nível da manchete volte a 2% dentro de 18 meses, mas, dado onde as taxas estão hoje, ele vê uma probabilidade menor de realmente chegar lá. A política monetária, em sua avaliação, está neutra a favorável no momento — não restritiva — e aumentar a taxa mais cedo poderia poupar o Fed de uma busca mais agressiva mais tarde.
No mercado de trabalho, Musalem soou mais tranquilo, vendo nenhuma pressão inflacionária vindo desse lado da economia. Ele destacou um potencial super El Niño como o próximo possível choque de oferta e ressaltou que, quando choques como esse atingem, o Fed precisa olhar além do ruído para a inflação subjacente, em vez de correr atrás da impressão da manchete.
Condições financeiras, ele disse, são bastante favoráveis no geral, com forte crescimento e investimento alimentando o mercado de títulos — embora ele tenha observado bolsões da economia onde o crédito está começando a ser afastado.
Musalem foi categórico no que diz respeito à dimensão institucional: a credibilidade do Fed não está em questão, e o banco central continua focado em manter a política monetária independente da política fiscal. A orientação futura, acrescentou, é uma ferramenta criada para um mundo de taxas zero — não para o cenário em que o Fed está operando agora. Ele também defendeu que a melhor coisa que o Fed pode fazer pelo crescimento é trazer a inflação de volta à meta — mesmo com as empresas lidando com custos elevados de insumos e a produtividade mostrando sinais iniciais de recuperação.
Principais Citações
Política Monetária
Recomendada a elevação das taxas em julho, mas não vai dar uma visão firme sobre o que ele quer que o Fed faça na reunião do FOMC de setembro.
A política monetária está neutra ou favorável neste momento.
Aumentar as taxas agora poderia evitar uma ação mais agressiva depois.
Inflação
Quer que a inflação chegue a 2% em 18 meses.
Quando há choques de oferta, é preciso olhar para a inflação subjacente.
A inflação subjacente está entre 2,5% e 3%.
Está alta demais e precisa ser reduzida.
A principal preocupação do público é a inflação.
Dadas as taxas atuais do Fed, vê uma probabilidade menor de conseguir levar a inflação a 2%.
Mercado de Trabalho
Não há pressão inflacionária vinda do mercado de trabalho.
Transparência e Responsabilização do Fed
A orientação futura sugere um compromisso; comunicar um arcabouço é diferente.
A orientação futura é útil quando as taxas estão em zero.
A credibilidade do Fed não está em questão.
O Fed está focado em tornar a política monetária independente da política fiscal.
Condições Financeiras
Algumas partes da economia estão vendo o crédito ficar 'espremido'.
O forte crescimento e os investimentos estão influenciando os mercados de títulos.
As condições financeiras aqui estão bastante favoráveis.
Crescimento e Economia
As empresas estão enfrentando custos elevados de insumos.
A melhor coisa que o Fed pode fazer pelo crescimento é trazer a inflação de volta para 2%.
IA e Produtividade
A produtividade está vendo uma recuperação.
Riscos Energéticos e Externos
Um super El Niño pode ser o próximo choque de oferta.