Estes dias vi um monte de projetos dizendo que vão “emitir moeda”, e isso me deixou um pouco irritado. Cliquei em vários para dar uma olhada e, na maioria, ainda estão só contando histórias. Parece que apenas o TermMax realmente se sustenta quando o assunto é abrir um espaço no início. Os outros também têm mecanismos meio ambíguos, mas ainda não rodaram completamente; não quero ficar discutindo demais e, no fim, acabei focando no TermMax.
#TermMax Antes eu sempre achava que o TermMax era só um produto de renda fixa em que a taxa de juros fica travada. Depois que separei FT e XT para analisar, percebi que não é tão simples. O FT fixa o principal e o retorno garantido; o XT joga a parte em que dá para apostar no mercado secundário para circular. Com essa divisão do TermMax, empréstimos não são apenas “deixar o dinheiro ali parado esperando juros”. @TermMax $ETH
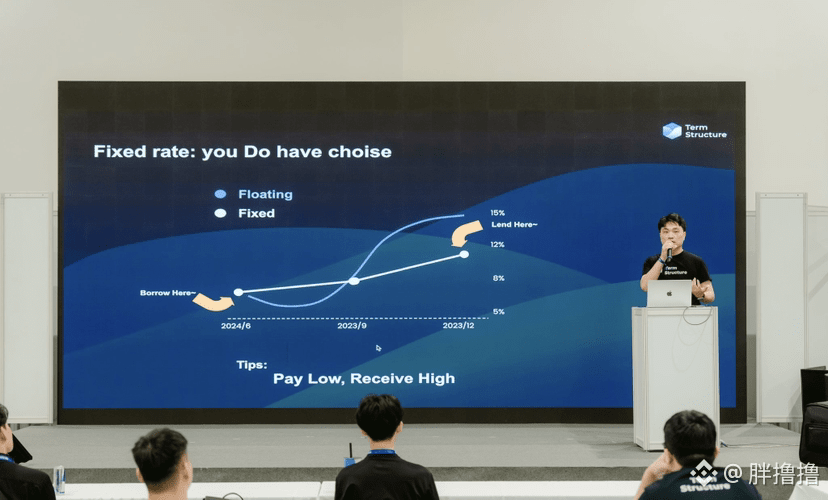
Só depois que o preço-limitado foi embutido no TermMax é que achei a coisa um pouco interessante. Quem coloca o dinheiro mesmo define a menor taxa anual; quem pega emprestado já trava antecipadamente o maior custo; no meio, eles próprios fazem o encontro. Antes, ficávamos empurrados por uma taxa unificada; agora, pelo menos dá para as ordens dizerem uma palavra. O TermMax não parece só “alisar a volatilidade”; parece mais um jeito de fazer o dinheiro negociar o preço.
Mesmo assim, ainda não estou totalmente tranquilo com a liquidez. O livro de ofertas não é grosso o bastante; quando as ordens abertas oscilam bastante, é fácil virar só enfeite. A taxa fica travada e elimina a incerteza do presente, mas não garante se, daqui a alguns meses, esse custo ainda vale a pena. Próximo passo: vou ver se as ordens dos dois lados do TermMax conseguem se encaixar. Se entrar uma ordem grande, será que o slippage vai aumentar de repente? O XT realmente reflete o sentimento do mercado ou só vai “se deixando levar” pela atmosfera? Enquanto isso se sustentar, aí sim eu consigo dizer que o TermMax move um pouco a eficiência de uso do capital para frente. Ainda é cedo, sem pressa para tirar conclusões.