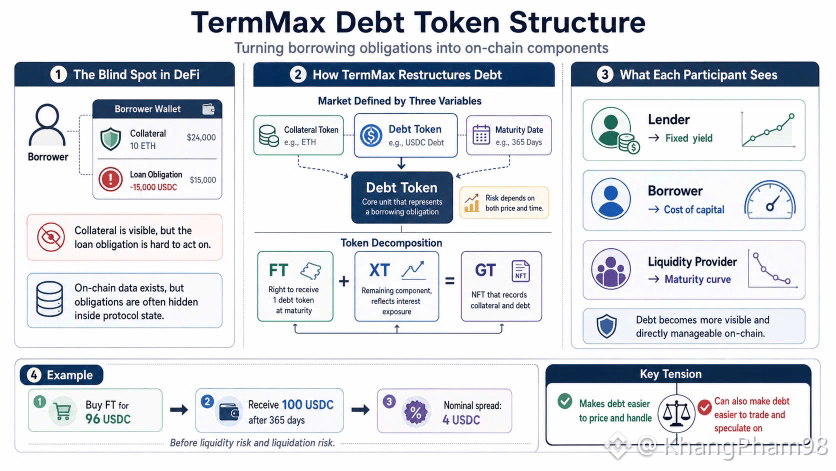
Durante a verificação de uma carteira, o que apareceu não foi uma grande perda, mas um empréstimo esquecido. A garantia ainda estava lá, o empréstimo ainda era visível, mas o usuário não sabia onde pagar ou encerrar a posição. On-chain havia os dados, enquanto a obrigação foi comprimida para um estado difícil de agir.
O TermMax entra nessa “zona cega” via token de dívida. Em vez de deixar o empréstimo nos bastidores do contrato, o TermMax transforma a obrigação de empréstimo em um componente que pode ser precificado e tratado pela maturidade. Um mercado gira em torno de 3 variáveis: token de dívida, token de garantia e data de vencimento; assim, o risco está tanto no preço quanto no tempo.
A parte mais profunda é o conjunto FT, XT, GT. FT é o direito de receber 1 token de dívida na maturidade, XT mantém a parte restante para que 1 FT mais 1 XT totalizem 1 token de dívida, enquanto GT é um NFT que registra a garantia e a dívida. Por causa disso, credores veem rendimento fixo, tomadores veem o custo de capital, e a liquidez vê a curva de maturidade.
Por exemplo, ao comprar FT com 96 USDC para receber 100 USDC após 365 dias, a diferença de 4 USDC é o rendimento nominal antes de liquidez e liquidação. Esse número pequeno obriga os usuários a ler um empréstimo de forma diferente. Eles não perguntam apenas se o token vai subir ou cair; também precisam perguntar quanto tempo resta na obrigação e se o preço já refletiu a maturidade.
Continuo cético em relação ao TermMax. O token de dívida torna a dívida mais fácil de lidar, mas também a torna mais fácil de negociar como se fosse uma nova commodity. O valor do TermMax está em trazer as obrigações de empréstimo para a luz; a parte difícil é se os usuários usam essa luz para disciplina ou abrem outra camada de especulação.
@TermMax #TermMax