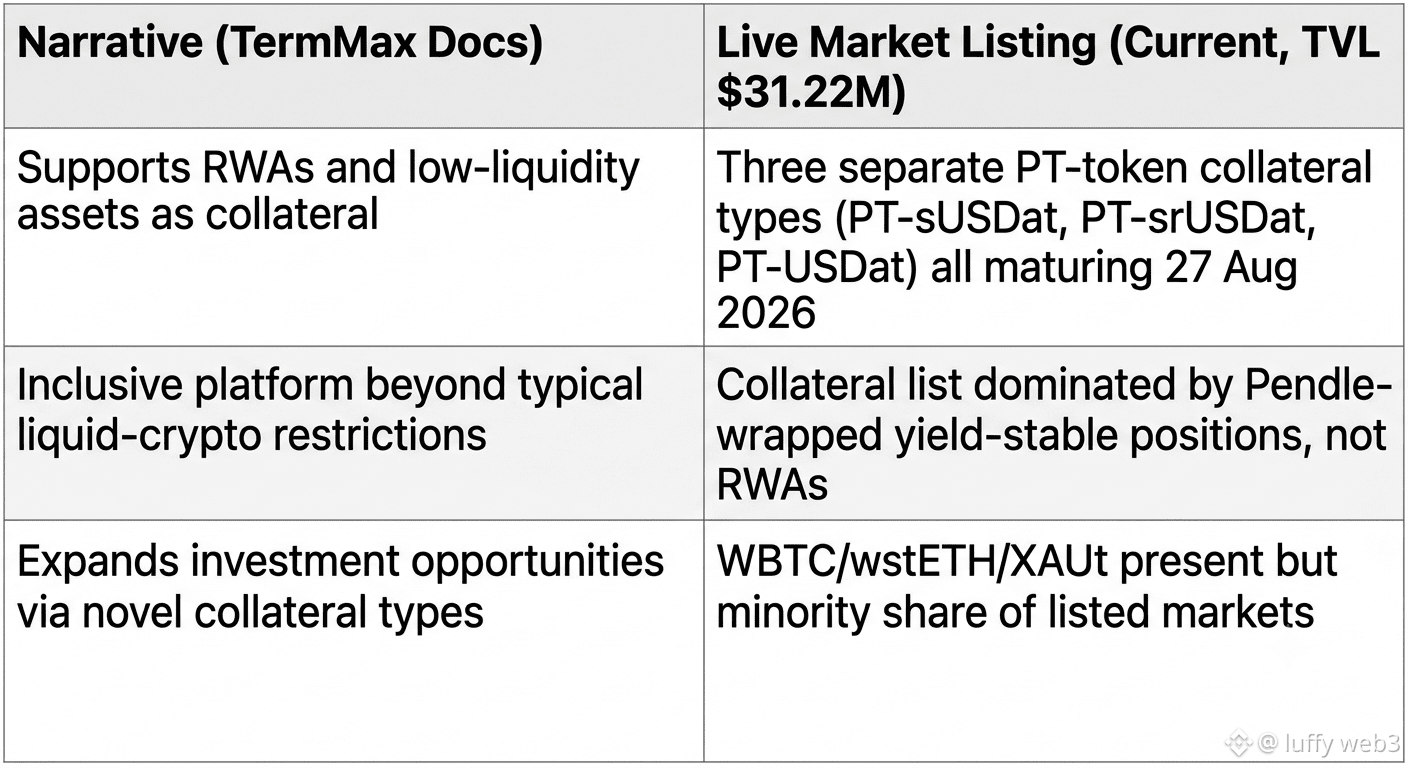
Estava rolando os mercados de empréstimo “live” da TermMax ($TMX) tentando mapear a variedade de colaterais, e algo parecia fora do que os docs prometem. #TermMax @TermMax Fi. Os docs de introdução falam em suporte a RWAs e ativos com baixa liquidez — "uma plataforma mais inclusiva", rompendo com a restrição habitual de colateral apenas de cripto líquida.
Aí eu realmente filtrei a lista de colaterais. Dos mercados ativos agora, uma grande parte se concentra em tokens PT — PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 — três tipos de colateral diferentes com vencimento na exata mesma data, 27 de agosto, sete dias a partir de hoje. WBTC, wstETH, XAUt também estão lá, claro, mas o volume de listagens é dominado por posições com rendimento tokenizadas pela Pendle, e não pelo colateral de RWA ou de ativos exóticos que a proposta destaca.
Hmm — faz sentido, na verdade, quando você pensa. Tokens PT têm curvas de resgate limpas e previsíveis, então precificar o risco do colateral fica mais simples. RWAs não têm isso. O enquadramento de "inclusivo" é tecnicamente verdadeiro — as vias existem — mas o mercado claramente se direciona para o que é mais fácil de precificar, não para o que é mais inovador.
Fiquei curioso para saber se esse agrupamento de vencimentos em 27 de agosto foi um design intencional ou apenas onde a liquidez acabou caindo.
Aí eu realmente filtrei a lista de colaterais. Dos mercados ativos agora, uma grande parte se concentra em tokens PT — PT-sUSDat-27AUG2026, PT-srUSDat-27AUG2026, PT-USDat-27AUG2026 — três tipos de colateral diferentes com vencimento na exata mesma data, 27 de agosto, sete dias a partir de hoje. WBTC, wstETH, XAUt também estão lá, claro, mas o volume de listagens é dominado por posições com rendimento tokenizadas pela Pendle, e não pelo colateral de RWA ou de ativos exóticos que a proposta destaca.
Hmm — faz sentido, na verdade, quando você pensa. Tokens PT têm curvas de resgate limpas e previsíveis, então precificar o risco do colateral fica mais simples. RWAs não têm isso. O enquadramento de "inclusivo" é tecnicamente verdadeiro — as vias existem — mas o mercado claramente se direciona para o que é mais fácil de precificar, não para o que é mais inovador.
Fiquei curioso para saber se esse agrupamento de vencimentos em 27 de agosto foi um design intencional ou apenas onde a liquidez acabou caindo.