Fico a me perguntar se “liquidez ociosa” realmente fica ociosa quando aquele capital ainda está rendendo em algum outro lugar.
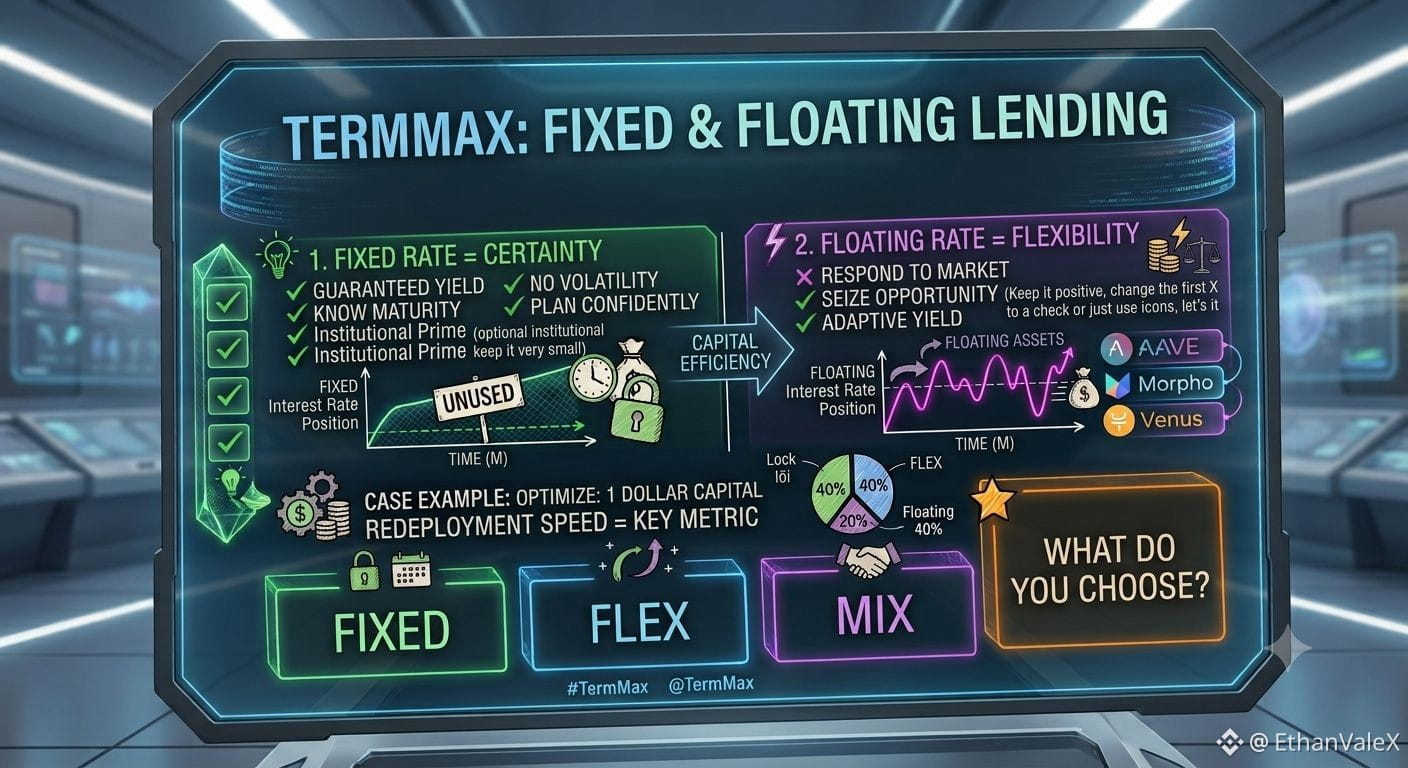
Foi isso que chamou minha atenção com a @TermMax Idle Fund Deployment.
Em um mercado de empréstimos típico, o capital espera por um tomador. Se não houver demanda, essa liquidez pode ficar sem uso até surgir a próxima oportunidade. O capital está disponível, mas disponibilidade não significa necessariamente que seja produtivo.
A TermMax adota uma abordagem diferente. Em vez de deixar o capital não emprestado parado, ele pode ser direcionado para mercados de taxa flutuante, como Aave, Morpho e Venus, enquanto aguarda tomadores com taxa fixa.
Assim, o capital ganha outra tarefa enquanto a primeira ainda não chegou.
Mas eu não acho que ganhar rendimento em algum outro lugar, por si só, prove eficiência de capital.
O teste real acontece quando a demanda por taxa fixa chega mais rápido do que esse capital consegue ser realocado. Se a liquidez demorar demais para voltar, o mercado pode até ter muito capital “no papel”, mas com menos profundidade imediatamente utilizável quando os tomadores realmente precisam.
Talvez a métrica mais interessante da TermMax não seja mais a liquidez ociosa.
É a rapidez com que um dólar de capital consegue mudar de tarefa quando aparece demanda por taxa fixa.
Isso me deixa mais interessado na velocidade de realocação do que simplesmente em perguntar quanto de liquidez está parado no protocolo.
Você acompanharia a velocidade de realocação ou a atividade de crédito por dólar de liquidez para medir essa eficiência?
#TermMax @TermMax