#termmax @TermMax
Não consegui parar de olhar para a contradição dentro dos números do @TermMax.
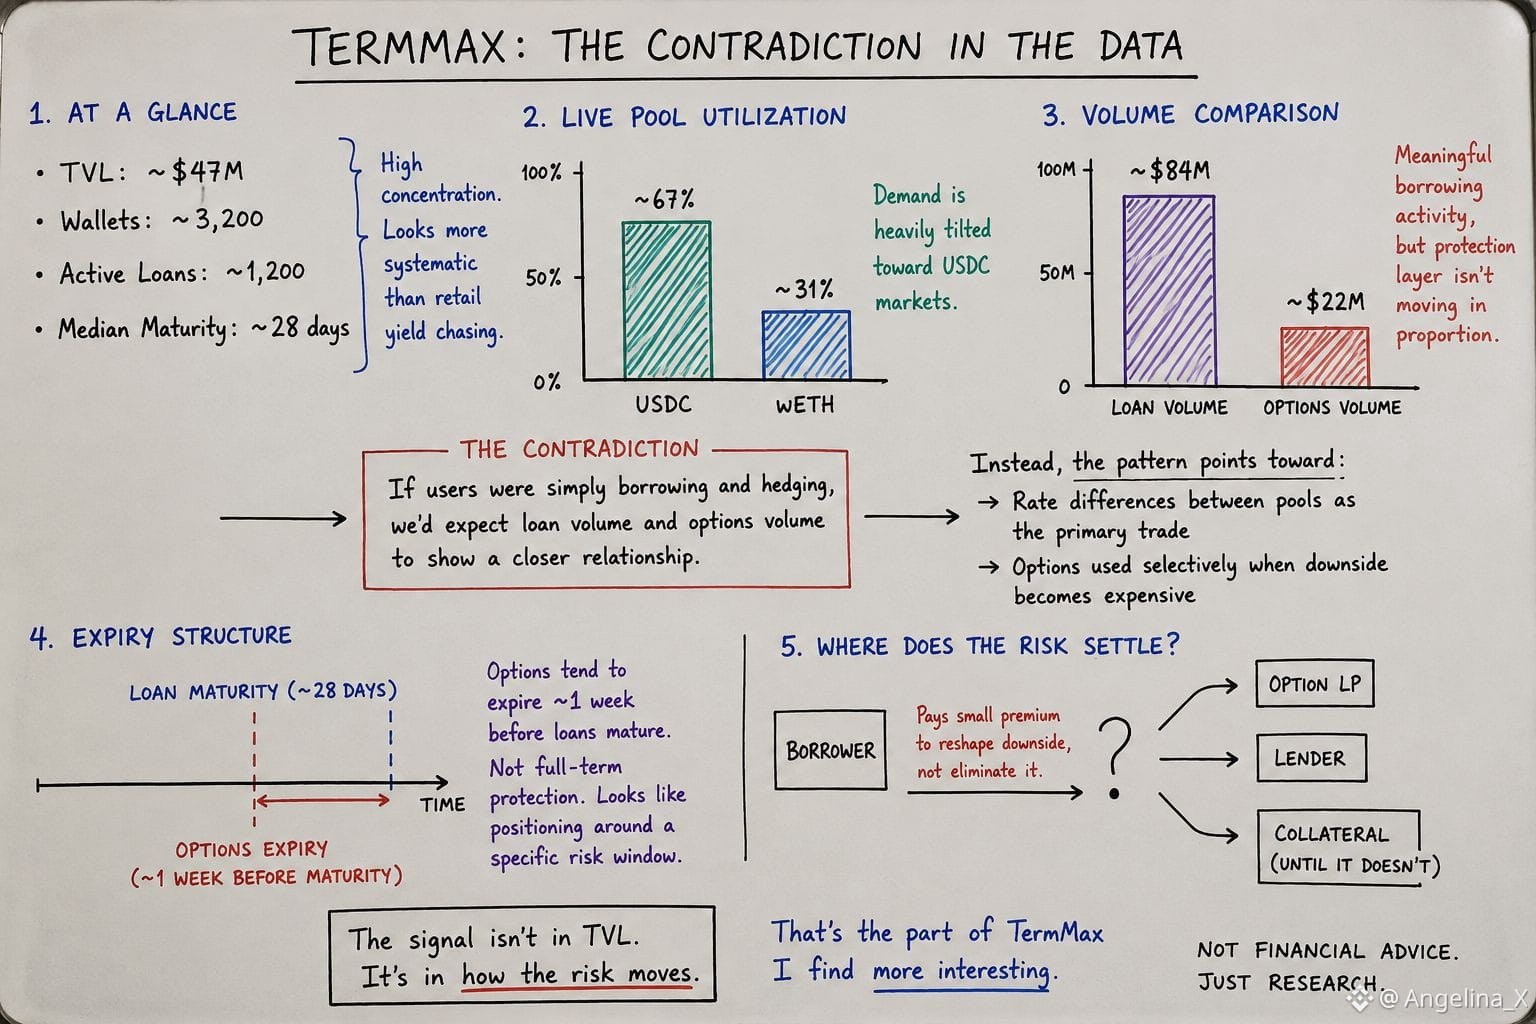
~US$ 47M de TVL em apenas ~3.200 carteiras, com quase 1.200 empréstimos ativos e vencimentos concentrados em torno de 28 dias.
Isso já parece mais sistemático do que a história usual de “usuários perseguindo rendimento”.
Em seguida, os dados do pool ao vivo tornam isso ainda mais estranho.
A utilização do USDC é ~67%, enquanto o wETH está mal em ~31%. O volume de empréstimos é de cerca de US$ 84M, mas o volume de opções é apenas ~US$ 22M.
Então o protocolo tem uma atividade de empréstimo relevante, mas a camada de proteção não está se movendo de forma proporcional a isso.
Essa é a contradição à qual continuo voltando.
Se os tomadores estivessem apenas tomando empréstimos e se protegendo (hedge), eu esperaria que esses mercados mostrassem uma relação mais próxima.
Em vez disso, o padrão pode apontar para tomadores usando diferenças de taxa entre os pools como o principal trade, com opções entrando seletivamente quando o lado negativo (downside) fica caro.
A estrutura de vencimento adiciona mais uma pista.
As opções que são negociadas tendem a vencer cerca de uma semana antes dos empréstimos vencerem.
Esse timing não parece imediatamente proteção completa no prazo (full-term). Parece mais como posicionamento em torno de uma janela de risco específica.
Talvez volatilidade. Talvez pressão de liquidação.
Talvez algo mais sistemático.
Eu ainda não consigo provar qual deles.
Mas isso muda a pergunta.
Se o tomador está pagando um prêmio pequeno para remodelar o downside em vez de eliminá-lo, onde esse risco acaba finalmente se estabelecendo?
No LP de opções?
No credor?
Ou no próprio colateral?
Esse é o sinal do TermMax que acho mais interessante do que o TVL.
Não consegui parar de olhar para a contradição dentro dos números do @TermMax.
~US$ 47M de TVL em apenas ~3.200 carteiras, com quase 1.200 empréstimos ativos e vencimentos concentrados em torno de 28 dias.
Isso já parece mais sistemático do que a história usual de “usuários perseguindo rendimento”.
Em seguida, os dados do pool ao vivo tornam isso ainda mais estranho.
A utilização do USDC é ~67%, enquanto o wETH está mal em ~31%. O volume de empréstimos é de cerca de US$ 84M, mas o volume de opções é apenas ~US$ 22M.
Então o protocolo tem uma atividade de empréstimo relevante, mas a camada de proteção não está se movendo de forma proporcional a isso.
Essa é a contradição à qual continuo voltando.
Se os tomadores estivessem apenas tomando empréstimos e se protegendo (hedge), eu esperaria que esses mercados mostrassem uma relação mais próxima.
Em vez disso, o padrão pode apontar para tomadores usando diferenças de taxa entre os pools como o principal trade, com opções entrando seletivamente quando o lado negativo (downside) fica caro.
A estrutura de vencimento adiciona mais uma pista.
As opções que são negociadas tendem a vencer cerca de uma semana antes dos empréstimos vencerem.
Esse timing não parece imediatamente proteção completa no prazo (full-term). Parece mais como posicionamento em torno de uma janela de risco específica.
Talvez volatilidade. Talvez pressão de liquidação.
Talvez algo mais sistemático.
Eu ainda não consigo provar qual deles.
Mas isso muda a pergunta.
Se o tomador está pagando um prêmio pequeno para remodelar o downside em vez de eliminá-lo, onde esse risco acaba finalmente se estabelecendo?
No LP de opções?
No credor?
Ou no próprio colateral?
Esse é o sinal do TermMax que acho mais interessante do que o TVL.