Depois de ler a documentação do Vault da @TermMax recentemente, só então percebi que minha compreensão inicial estava claramente desviada.
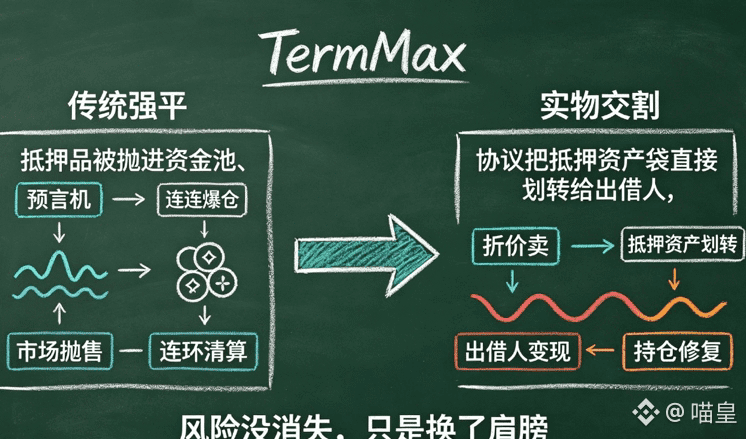
Quando vi o ERC‑4626 pela primeira vez, achei que ele apenas encapsulava um conjunto de ordens com taxa de juros fixa em um cofre padronizado, simplificando o processo de depósito e saque. Mas, ao ler em profundidade o Curator, as filas de resgate e o módulo de permissões, entendi: a verdadeira inovação do Vault não é o “embrulho” do rendimento, e sim a atribuição do poder de decisão.
Eu achava que, depois de depositar os fundos, o cofre automaticamente rotearia os ativos para o pool com maior rendimento. Na prática, não é assim. Quem toma a decisão de estratégia é o Curator. Ele escolhe o mercado de transações, define a direção da estratégia (empréstimo/ordens de intervalo bidirecional) e distribui os pesos de alocação. O Vault em si é apenas um container com limite de capacidade, filas de depósito e saque e permissões de papéis; a alteração dos parâmetros principais ainda precisa ser executada após o atraso do Timelock.
O ERC‑4626 resolve apenas a padronização das participações e a interface unificada de depósito e saque. Ele não — e nem poderia — substituir o usuário na avaliação de se uma curva de juros é razoável.
O risco no nível de liquidez merece ainda mais atenção. Depois que os fundos são alocados em ativos com prazo fixo, as participações que o usuário possui ficam padronizadas, mas os ativos subjacentes não podem ser resgatados a qualquer momento. O aviso oficial de risco diz isso de forma bem direta: o desempenho da estratégia, o timing de mercado e as limitações do Timelock pertencem, todos, ao escopo de risco do Curator.
Em cenários extremos, o timelock pode impedir que parâmetros sejam adulterados de forma maliciosa, mas também impede que a estratégia seja ajustada rapidamente. Isso não é necessariamente “bom” ou “ruim”; em essência, é uma troca de velocidade de resposta da estratégia por uma margem de segurança.
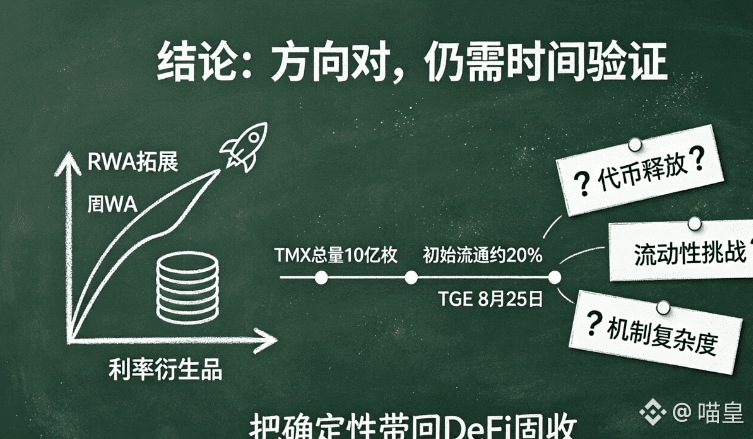
Até aqui, a posição do TermMax Vault ficou finalmente clara: ele poupa usuários comuns do trabalho tedioso de escolher prazos, desenhar curvas de juros e manter as ordens, mas a contrapartida é entregar todo o julgamento do mercado ao Curator.
Em comparação com os números superficiais de APY, o que realmente merece foco é: a distribuição de mercado dos fundos, o histórico de ajustes de estratégia do Curator, a situação de congestionamento da fila de resgate e os logs on-chain das mudanças de parâmetros. Mesmo com participações totalmente padronizadas, por baixo ainda há um emaranhado de posições de taxa fixa com vencimento, com contraparte e dependentes de julgamento humano. Há posições de taxa fixa com contraparte e dependentes de julgamento humano.
#TermMax $CLO
$ETH
#TermMax @TermMax
Quando vi o ERC‑4626 pela primeira vez, achei que ele apenas encapsulava um conjunto de ordens com taxa de juros fixa em um cofre padronizado, simplificando o processo de depósito e saque. Mas, ao ler em profundidade o Curator, as filas de resgate e o módulo de permissões, entendi: a verdadeira inovação do Vault não é o “embrulho” do rendimento, e sim a atribuição do poder de decisão.
Eu achava que, depois de depositar os fundos, o cofre automaticamente rotearia os ativos para o pool com maior rendimento. Na prática, não é assim. Quem toma a decisão de estratégia é o Curator. Ele escolhe o mercado de transações, define a direção da estratégia (empréstimo/ordens de intervalo bidirecional) e distribui os pesos de alocação. O Vault em si é apenas um container com limite de capacidade, filas de depósito e saque e permissões de papéis; a alteração dos parâmetros principais ainda precisa ser executada após o atraso do Timelock.
O ERC‑4626 resolve apenas a padronização das participações e a interface unificada de depósito e saque. Ele não — e nem poderia — substituir o usuário na avaliação de se uma curva de juros é razoável.
O risco no nível de liquidez merece ainda mais atenção. Depois que os fundos são alocados em ativos com prazo fixo, as participações que o usuário possui ficam padronizadas, mas os ativos subjacentes não podem ser resgatados a qualquer momento. O aviso oficial de risco diz isso de forma bem direta: o desempenho da estratégia, o timing de mercado e as limitações do Timelock pertencem, todos, ao escopo de risco do Curator.
Em cenários extremos, o timelock pode impedir que parâmetros sejam adulterados de forma maliciosa, mas também impede que a estratégia seja ajustada rapidamente. Isso não é necessariamente “bom” ou “ruim”; em essência, é uma troca de velocidade de resposta da estratégia por uma margem de segurança.
Até aqui, a posição do TermMax Vault ficou finalmente clara: ele poupa usuários comuns do trabalho tedioso de escolher prazos, desenhar curvas de juros e manter as ordens, mas a contrapartida é entregar todo o julgamento do mercado ao Curator.
Em comparação com os números superficiais de APY, o que realmente merece foco é: a distribuição de mercado dos fundos, o histórico de ajustes de estratégia do Curator, a situação de congestionamento da fila de resgate e os logs on-chain das mudanças de parâmetros. Mesmo com participações totalmente padronizadas, por baixo ainda há um emaranhado de posições de taxa fixa com vencimento, com contraparte e dependentes de julgamento humano. Há posições de taxa fixa com contraparte e dependentes de julgamento humano.
#TermMax $CLO
$ETH
#TermMax @TermMax