Os maiores impulsionadores de valuation para $META (META) nos próximos meses provavelmente serão se seus maciços gastos com IA começam a se traduzir em ganhos mensuráveis e crescimento de fluxo de caixa.
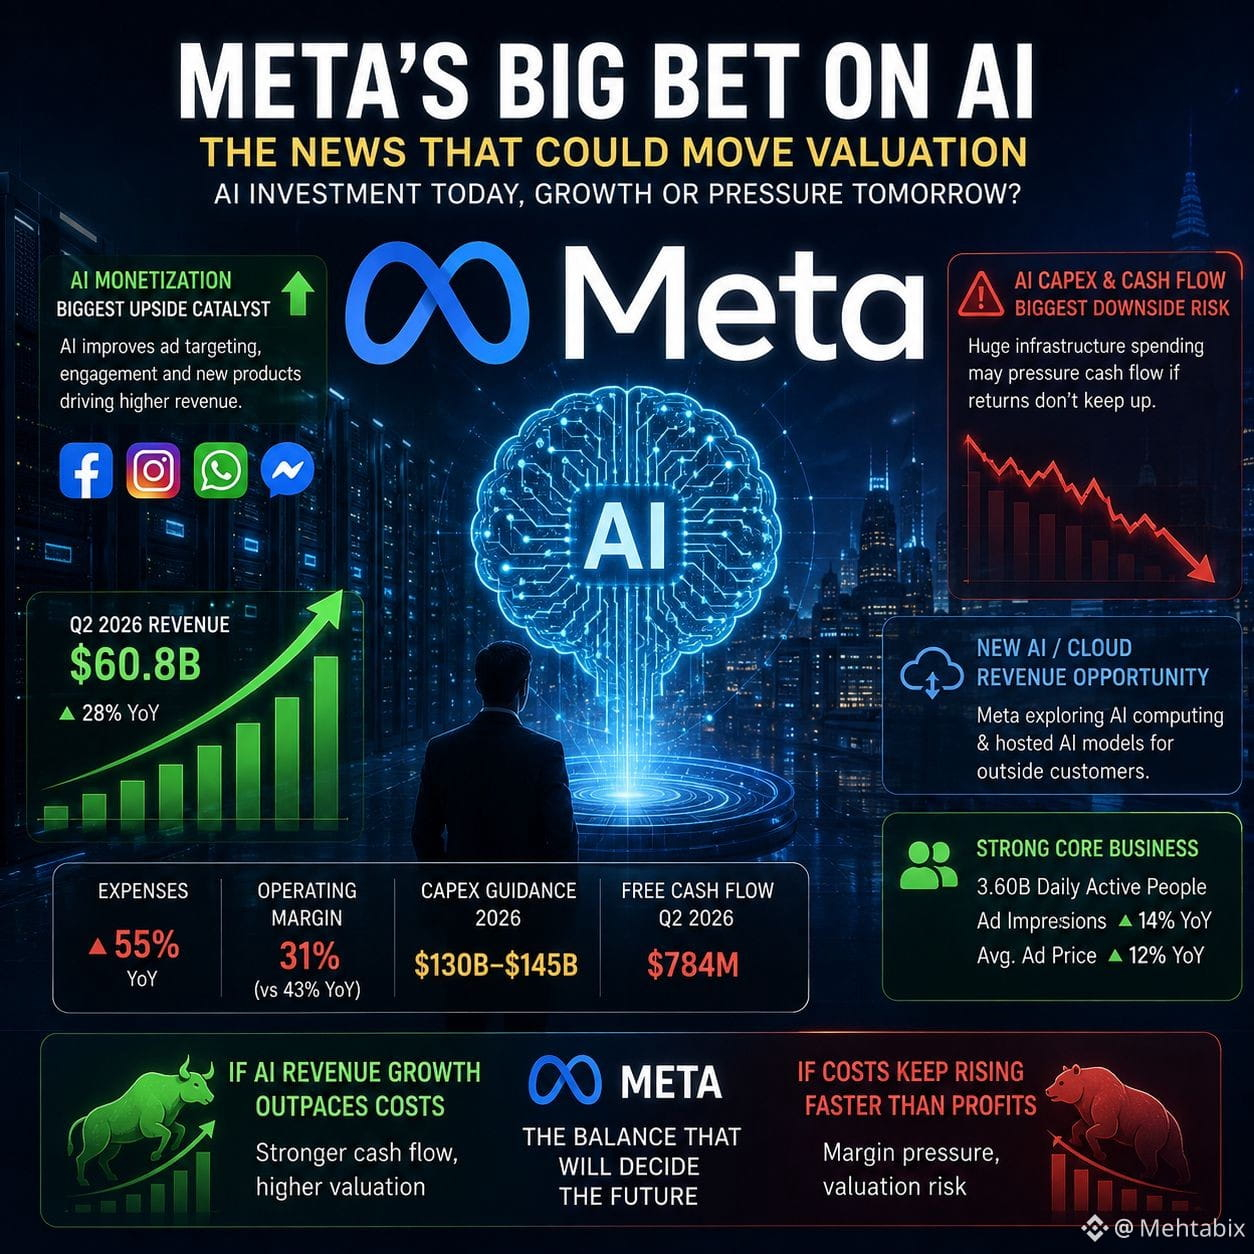
Os resultados do 2T 2026 da Meta mostraram a tensão claramente: a receita subiu 28% para US$ 60,8 bi, mas as despesas aumentaram 55%, derrubando a margem operacional de 43% para 31%. Ao mesmo tempo, a Meta elevou a orientação de despesas de capital de 2026 para US$ 130 bi–US$ 145 bi. �
Meta +1
O que poderia mover a valuation mais?
Monetização de IA — maior catalisador de alta 🚀
Se a IA melhorar o direcionamento de anúncios, o engajamento e novos produtos de negócios o suficiente para compensar os custos de infraestrutura, os investidores poderiam começar a avaliar a Meta como uma plataforma de crescimento em IA — e não apenas como uma empresa de publicidade. Seu negócio de publicidade já está se beneficiando de direcionamento e engajamento impulsionados por IA. �
S&P Global
Capex de IA virando um problema de fluxo de caixa — maior risco de baixa ⚠️
O fluxo de caixa livre (FCF) do 2T da Meta foi de apenas US$ 784 mi, apesar de US$ 31,1 bi em despesas de capital. � Uma análise recente está cada vez mais focada em saber se os gastos com infraestrutura de IA do Big Tech conseguem gerar retornos adequados.
Reuters
Novas oportunidades de receita em IA/cloud
Relatos de que a Meta está explorando vender computação de IA e modelos de IA hospedados para clientes externos poderiam criar uma fonte de receita totalmente nova, caso ela desenvolva isso além de experimentos.
Crescimento da publicidade mantendo-se forte
A Meta ainda tem um negócio central enorme: 3,60 bi de pessoas ativas diárias, impressões de anúncios em alta de 14% e preços médios de anúncios em alta de 12% ano a ano no 2T.
Conclusão: A questão-chave não é se a Meta está investindo pesadamente em IA — isso ela está. A notícia que pode mudar a valuation será a evidência de que o crescimento da receita de IA está acompanhando os gastos com infraestrutura de IA. Se os próximos trimestres mostrarem uma monetização acelerando e a recuperação do fluxo de caixa livre, $META pode receber um ajuste significativo na avaliação. Se os custos continuarem subindo mais rápido do que os lucros, o contrário pode acontecer.
global.morningstar.com +1
#AdnocPlansToTrimAsiaCrudeShipments #UAEEndsEconomicTiesWithIran #USGovtDiscussesExpandingBitcoinHoldings