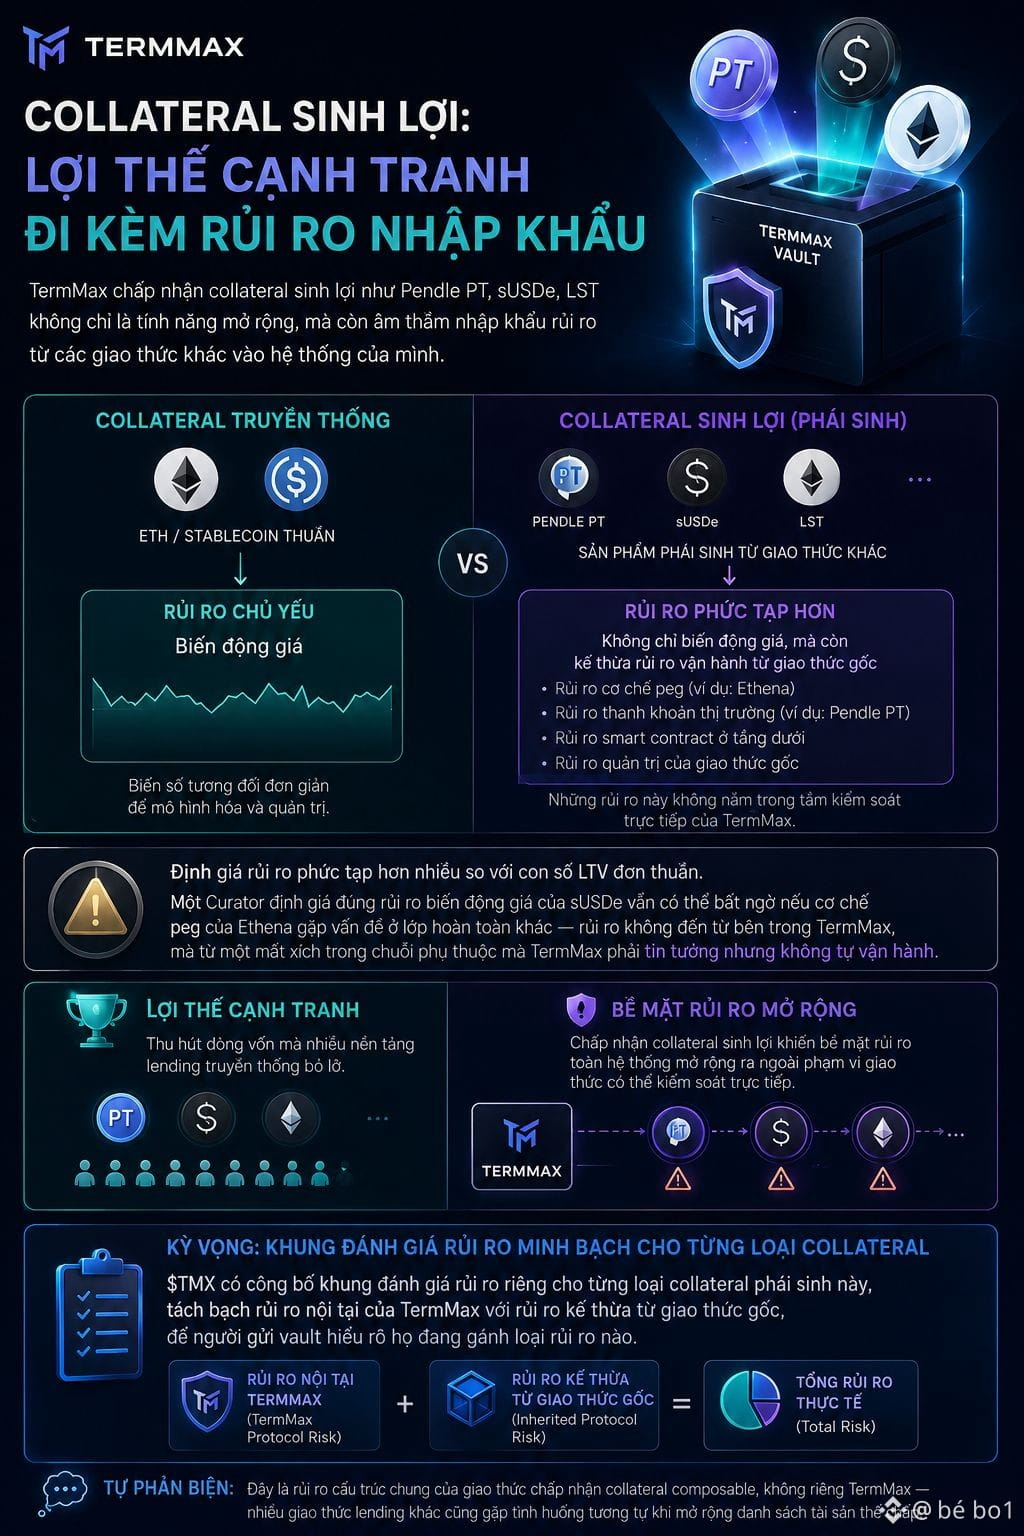
Mình có một thứ mình nhận ra khi thử nghĩ việc TermMax chấp nhận collateral sinh lợi như Pendle PT, sUSDe, LST không chỉ là tính năng mở rộng, mà còn âm thầm nhập khẩu rủi ro từ các giao thức khác vào hệ thống của mình.
Với collateral truyền thống như ETH hay stablecoin thuần, rủi ro chủ yếu nằm ở biến động giá — biến số tương đối đơn giản để mô hình hóa. Nhưng Pendle PT hay sUSDe là sản phẩm phái sinh từ giao thức khác, mang theo toàn bộ rủi ro vận hành của giao thức gốc — cơ chế peg của Ethena, thanh khoản thị trường PT của Pendle, hay rủi ro smart contract ở tầng dưới mà TermMax không trực tiếp kiểm soát.
Đây là điểm khiến định giá rủi ro phức tạp hơn nhiều so với con số LTV đơn thuần thể hiện. Một Curator định giá đúng rủi ro biến động giá của sUSDe vẫn có thể bất ngờ nếu cơ chế peg của Ethena gặp vấn đề ở lớp hoàn toàn khác — rủi ro không đến từ bên trong TermMax, mà từ một mắt xích trong chuỗi phụ thuộc mà @TermMax phải tin tưởng nhưng không tự vận hành.
Nhìn theo cách này, chấp nhận collateral sinh lợi vừa là lợi thế cạnh tranh thực sự — thu hút dòng vốn mà nhiều nền tảng lending truyền thống bỏ lỡ — vừa khiến bề mặt rủi ro toàn hệ thống mở rộng ra ngoài phạm vi giao thức có thể kiểm soát trực tiếp.
Tự phản biện: đây là rủi ro cấu trúc chung của giao thức chấp nhận collateral composable, không riêng TermMax — nhiều giao thức lending khác cũng gặp tình huống tương tự khi mở rộng danh sách tài sản thế chấp.
Mình đang chờ xem TMX có công bố khung đánh giá rủi ro riêng cho từng loại collateral phái sinh này, tách bạch rủi ro nội tại của TermMax với rủi ro kế thừa từ giao thức gốc.
#termmax $BTC $ETH
Với collateral truyền thống như ETH hay stablecoin thuần, rủi ro chủ yếu nằm ở biến động giá — biến số tương đối đơn giản để mô hình hóa. Nhưng Pendle PT hay sUSDe là sản phẩm phái sinh từ giao thức khác, mang theo toàn bộ rủi ro vận hành của giao thức gốc — cơ chế peg của Ethena, thanh khoản thị trường PT của Pendle, hay rủi ro smart contract ở tầng dưới mà TermMax không trực tiếp kiểm soát.
Đây là điểm khiến định giá rủi ro phức tạp hơn nhiều so với con số LTV đơn thuần thể hiện. Một Curator định giá đúng rủi ro biến động giá của sUSDe vẫn có thể bất ngờ nếu cơ chế peg của Ethena gặp vấn đề ở lớp hoàn toàn khác — rủi ro không đến từ bên trong TermMax, mà từ một mắt xích trong chuỗi phụ thuộc mà @TermMax phải tin tưởng nhưng không tự vận hành.
Nhìn theo cách này, chấp nhận collateral sinh lợi vừa là lợi thế cạnh tranh thực sự — thu hút dòng vốn mà nhiều nền tảng lending truyền thống bỏ lỡ — vừa khiến bề mặt rủi ro toàn hệ thống mở rộng ra ngoài phạm vi giao thức có thể kiểm soát trực tiếp.
Tự phản biện: đây là rủi ro cấu trúc chung của giao thức chấp nhận collateral composable, không riêng TermMax — nhiều giao thức lending khác cũng gặp tình huống tương tự khi mở rộng danh sách tài sản thế chấp.
Mình đang chờ xem TMX có công bố khung đánh giá rủi ro riêng cho từng loại collateral phái sinh này, tách bạch rủi ro nội tại của TermMax với rủi ro kế thừa từ giao thức gốc.
#termmax $BTC $ETH