

Eu originalmente comecei a prestar mais atenção a @TermMax por causa da campanha atual da Binance Square.
Mas depois de passar um tempo analisando a documentação do protocolo, atualizações do produto e desenvolvimentos recentes, acho que a história mais interessante não é a própria campanha.
É o problema que a TermMax está tentando resolver.
A DeFi construiu mercados muito eficientes para troca, alavancagem e empréstimos com taxa variável. O que ainda falta, na mesma escala, é algo que as finanças tradicionais praticamente tomam como garantido: custos de empréstimo previsíveis ao longo de um período definido.
É onde o TermMax está se posicionando.
---
A ideia central: Taxa fixa, prazo fixo
A maioria dos principais mercados de dinheiro DeFi usa taxas de juros flutuantes.
Se a demanda por empréstimos aumentar ou a liquidez disponível cair, as taxas podem mudar rapidamente. Essa flexibilidade é útil, mas cria incerteza.
Um tomador pode saber o custo de um empréstimo hoje sem saber como esse custo vai ficar várias semanas depois.
O TermMax aborda empréstimos de forma diferente ao criar mercados com uma estrutura definida de taxa de juros e vencimento.
Para tomadores, o objetivo é um custo de financiamento previsível.
Para credores, o objetivo é um retorno que pode ser entendido antes do vencimento, em vez de ficar mudando constantemente com a utilização.
Isso soa menos empolgante do que uma nova narrativa de alto rendimento, mas na minha visão aborda uma necessidade financeira muito mais fundamental.
A dívida com taxa fixa é uma das bases das finanças tradicionais. Se capital mais sério eventualmente migrar para on-chain, o custo de capital previsível pode se tornar cada vez mais importante.
---
Como a Estrutura do TermMax Funciona
O que me convenceu de que o TermMax é mais do que um protocolo de empréstimo normal com um rótulo de “taxa fixa” foi o mecanismo por trás disso.
O protocolo gira em torno de três ativos: FT, XT e GT.
FT — Token de Taxa Fixa
FT representa um pagamento futuro em forma de token de dívida.
Um credor pode adquirir FT com desconto e resgatá-lo pelo valor de face quando o mercado atinge o vencimento.
Em termos simples, isso se comporta um pouco como um título de zero cupom on-chain.
Se o preço de compra e o valor de vencimento são conhecidos, o credor consegue entender o retorno esperado ao entrar na posição.
XT — Token X
XT complementa FT na estrutura de dívida do protocolo.
Juntos, FT e XT ajudam a representar o valor econômico presente do empréstimo e o componente de seus juros.
Para um usuário comum, os detalhes técnicos podem parecer complicados no começo. O que importa é que essa estrutura permite ao protocolo separar e precificar o valor do tempo da dívida, em vez de depender inteiramente de uma taxa de empréstimo flutuante.
GT — Token de Gearing
GT é um NFT que representa uma posição de empréstimo ou alavancada, incluindo garantia e dívida.
Isso é particularmente interessante porque uma posição alavancada complexa pode ser representada por uma única estrutura on-chain em vez de exigir que os usuários repitam manualmente várias transações de tomar e fornecer empréstimos.
A documentação do protocolo ainda faz um ponto importante: empréstimos com garantia carregam risco de liquidação quando o LTV da posição se torna inseguro.
Então “taxa de empréstimo fixa” não significa “empréstimo sem risco”.
---
Por que o App V2 importa
Um protocolo tecnicamente sofisticado não é suficiente se usuários comuns acharem doloroso de usar.
Por isso, o App V2 é um dos desenvolvimentos do TermMax que eu considero mais importante do que pode parecer inicialmente.
A interface mais nova reúne:
- Ordens unificadas
- Múltiplas cadeias em uma única visão
- Ordens limitadas em vários mercados
- Posições de dívida
- Posições de FT
- Shares do vault
- Ordens abertas
- Histórico de transações
A ideia básica é “um app, toda cadeia, cada ordem”.
Para mim, isso aborda um dos maiores problemas práticos da DeFi: fragmentação.
Os usuários não deveriam precisar se mover constantemente entre interfaces apenas para entender onde seu capital está alocado.
Se o TermMax continuar expandindo entre cadeias, ter uma camada de produto unificada se torna cada vez mais importante.
---
Crescimento: linha de base antiga vs. progresso recente
O whitepaper do token de março de 2026 reportou uma base de mais de:
- 837.000 carteiras registradas
- US$ 64M de TVL
- 170.000 usuários ativos diários de pico
- 7 cadeias suportadas
- 20+ parcerias institucionais
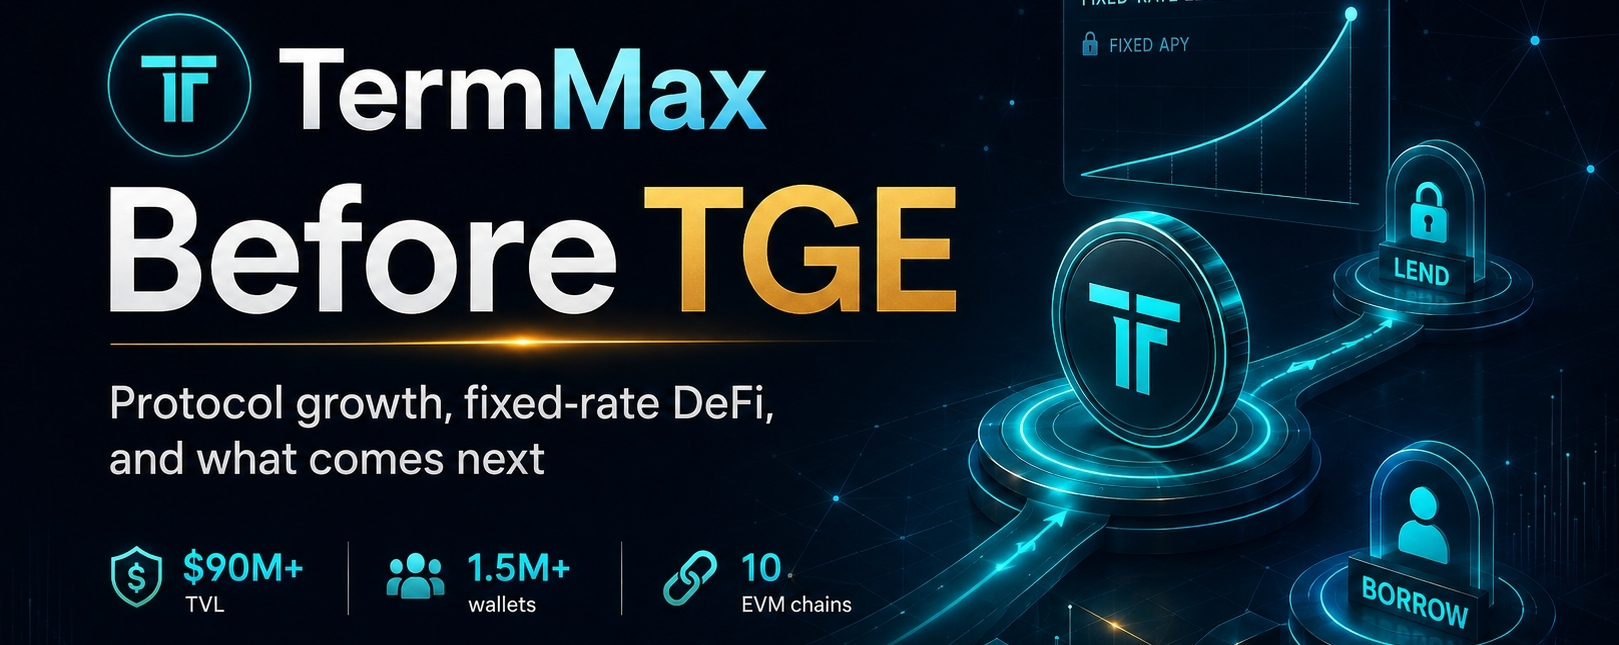
As atualizações de agosto mais recentes indicam que o protocolo foi além daquele patamar anterior, com números reportados em torno de US$ 90M+ de TVL, 1,5M+ de carteiras registradas e implantação em 10 cadeias EVM.
A direção é claramente para cima.
Mas eu ainda evitaria julgar o projeto apenas pelos números de manchete.
A contagem de carteiras pode ser afetada por campanhas e incentivos. O TVL pode se mover rapidamente. A implantação multichain parece impressionante no papel, mas também pode fragmentar a liquidez.
As perguntas mais importantes são:
Quanto existe de demanda real por empréstimos?
Quão profundos são os mercados de taxa fixa?
E quanta atividade permanece depois que as campanhas de incentivos ficam menos importantes?
Essas perguntas vão nos dizer mais sobre o encaixe produto-mercado do que uma única métrica de crescimento.
---
Curadores e Eficiência de Capital
Outra parte do TermMax que merece mais atenção é seu modelo de curadoria.
Os curadores podem gerenciar o capital do vault, alocar liquidez entre mercados aprovados, configurar estratégias de precificação e monitorar posições dentro de limites definidos pelo protocolo.
Isso cria uma estrutura em que usuários que não querem gerenciar ativamente cada posição de taxa fixa podem acessar estratégias gerenciadas profissionalmente.
Também existe uma ideia interessante de eficiência de capital por trás do sistema.
A liquidez esperando por tomadores de empréstimos com taxa fixa não necessariamente precisa ficar totalmente ociosa. Dependendo da estratégia, o capital pode interagir com protocolos estabelecidos de taxa flutuante enquanto aguarda para ser correspondido.
Do ponto de vista de eficiência, isso faz sentido.
Mas há um trade-off.
Cada integração adicional de protocolo introduz mais uma dependência e mais uma fonte de risco de smart-contract ou de mercado.
Então eu vejo isso como um recurso de design útil — mas não algo que deva ser descrito automaticamente como “rendimento grátis”.
---
Direção Institucional
Um dos desenvolvimentos mais interessantes recentes é o movimento do TermMax em direção a uma infraestrutura institucional.
O projeto saiu do YZi Labs EASY Residency Season 3 e também se tornou um validador na Canton Network.
Canton é particularmente relevante porque é fortemente focada em infraestrutura financeira institucional e em levar atividades financeiras regulamentadas on-chain.
Isso torna a conexão com o TermMax logicamente interessante.
Empréstimos com taxa fixa, estruturas de vencimento e fluxos de caixa previsíveis estão muito mais próximos do que os mercados profissionais de renda fixa fazem do que a maioria dos produtos DeFi de alta volatilidade.
Se isso se traduz em capital institucional relevante ainda é algo que precisa ser provado.
Mas eu acho que a direção faz sentido.
As raízes do projeto também remontam antes mesmo do TermMax. O protocolo anterior Term Structure levantou uma rodada seed de US$ 4,25 milhões liderada pela Cumberland DRW, com participação da Decima Fund, HashKey Capital, Longling Capital e MZ Web3 Fund.
Essa história importa porque mostra que a tese de renda fixa estava sendo desenvolvida antes da atenção do CreatorPad atual.
---
Segurança: Importante, mas Nunca Absoluta
Qualquer análise séria de DeFi deve incluir o lado negativo.
A documentação do TermMax lista múltiplas análises de segurança focadas em vulnerabilidades de smart-contract, ataques econômicos, controle de acesso, segurança de oráculo e parâmetros de protocolo.
A estrutura de segurança também inclui medidas como:
- Controle por multisig para ações administrativas críticas
- Segregação de ativos no nível do mercado
- Mecanismos de pausa de emergência
- Monitoramento on-chain contínuo via Hypernative
- Auditorias externas e competições de segurança
- Infraestrutura para bug bounty
Esses são aspectos positivos.
Mas nenhum deles torna um protocolo DeFi livre de risco.
Os usuários ainda enfrentam risco de smart-contract, volatilidade da garantia, risco de liquidação, risco de oráculo, risco de liquidez e riscos potenciais herdados de protocolos integrados.
Acho essa distinção importante porque “auditado” e “seguro” não são a mesma coisa.
---
Tokenomics do TMX
O whitepaper do TermMax descreve o TMX como o token de utilidade e governança do protocolo.
A estrutura inclui:
- 1 bilhão de oferta total fixa
- Sem inflação no modelo publicado
- Aproximadamente 20% de circulação inicial planejada
- Utilidade de governança
- Staking via sTMX
- Incentivos do ecossistema
- Vesting controlado para várias categorias de alocação
O whitepaper originalmente listou a data do TGE como “A Ser Anunciado”.
Esse documento foi publicado em março, então representava as informações disponíveis naquele momento.
A atualização mais recente do TermMax agora coloca o TGE em 25 de agosto de 2026, tornando os próximos dias especialmente importantes para a comunidade.
Verificação de alocação, condições de vesting, estrutura de staking e o tratamento prático dos incentivos do ecossistema são os detalhes que vou acompanhar com mais atenção.
Uma data de lançamento do token cria atenção.
A estrutura de distribuição real determina muito mais.
---
O que eu estou observando após o TGE
TGE é um marco, mas eu não vejo isso como o teste final para o TermMax.
Para mim, o teste real começa depois.
Há cinco coisas que eu quero acompanhar.
1. Demanda orgânica por taxa fixa
Os usuários continuam tomando empréstimos a taxas fixas quando os incentivos das campanhas ficam menos importantes?
2. Liquidez de mercado
As posições significativas conseguem entrar e sair sem deslizamento excessivo?
A infraestrutura de taxa fixa se torna muito mais valiosa à medida que a profundidade do mercado melhora.
3. Liquidez multichain
Expandir para mais redes aumenta o alcance, mas também pode deixar a liquidez espalhada demais.
A qualidade da liquidez importa mais do que o número de logos de cadeias.
4. Adoção institucional
A Canton Network e outras evoluções institucionais são sinais promissores.
O volume real de empréstimos e o uso institucional recorrente seriam uma prova muito mais forte.
5. Retenção de usuários pós-TGE
Um lançamento de token geralmente aumenta a atenção.
A métrica mais importante será quantos usuários permanecem ativos semanas e meses depois.
---
Minha Visão Pessoal
Depois de olhar para o TermMax além da campanha, minha visão é bem simples:
Eu gosto mais do problema que o TermMax está tentando resolver do que da narrativa do TGE em si.
Empréstimos com taxa fixa não é a parte mais barulhenta do cripto.
Provavelmente nunca vai gerar a mesma empolgação de uma nova tendência de meme ou de um produto extremo de alavancagem.
Mas ele resolve um problema financeiro real.
Se a DeFi vai amadurecer além da especulação de curto prazo, os usuários eventualmente precisarão de ferramentas melhores para gerenciar custos de empréstimo, vencimento e fluxo de caixa previsível.
É onde eu acho que o TermMax tem uma posição interessante.
Ao mesmo tempo, eu não estou pronto para julgar o projeto apenas por TVL, números de carteiras ou pelo lançamento de token que vem por aí.
Eu quero ver liquidez orgânica mais profunda.
Eu quero ver tomadores escolherem repetidamente mercados de taxa fixa porque o produto é útil — não simplesmente porque há pontos anexados.
E eu quero ver se a expansão institucional se transforma em atividade econômica de verdade.
Então minha visão atual está interessada, mas comedido.
A infraestrutura está ficando mais completa. O produto tem um caso de uso financeiro claro. O ecossistema cresceu significativamente.
Agora, a próxima fase precisa provar que esse crescimento pode se tornar sustentável.
Para mim, 25 de agosto não é o fim da história do TermMax.
É onde começa o próximo teste.
Você acha que empréstimos com taxa fixa podem se tornar uma grande parte do DeFi conforme a indústria amadurece, ou os mercados de taxa variável continuarão dominando?