#termmax
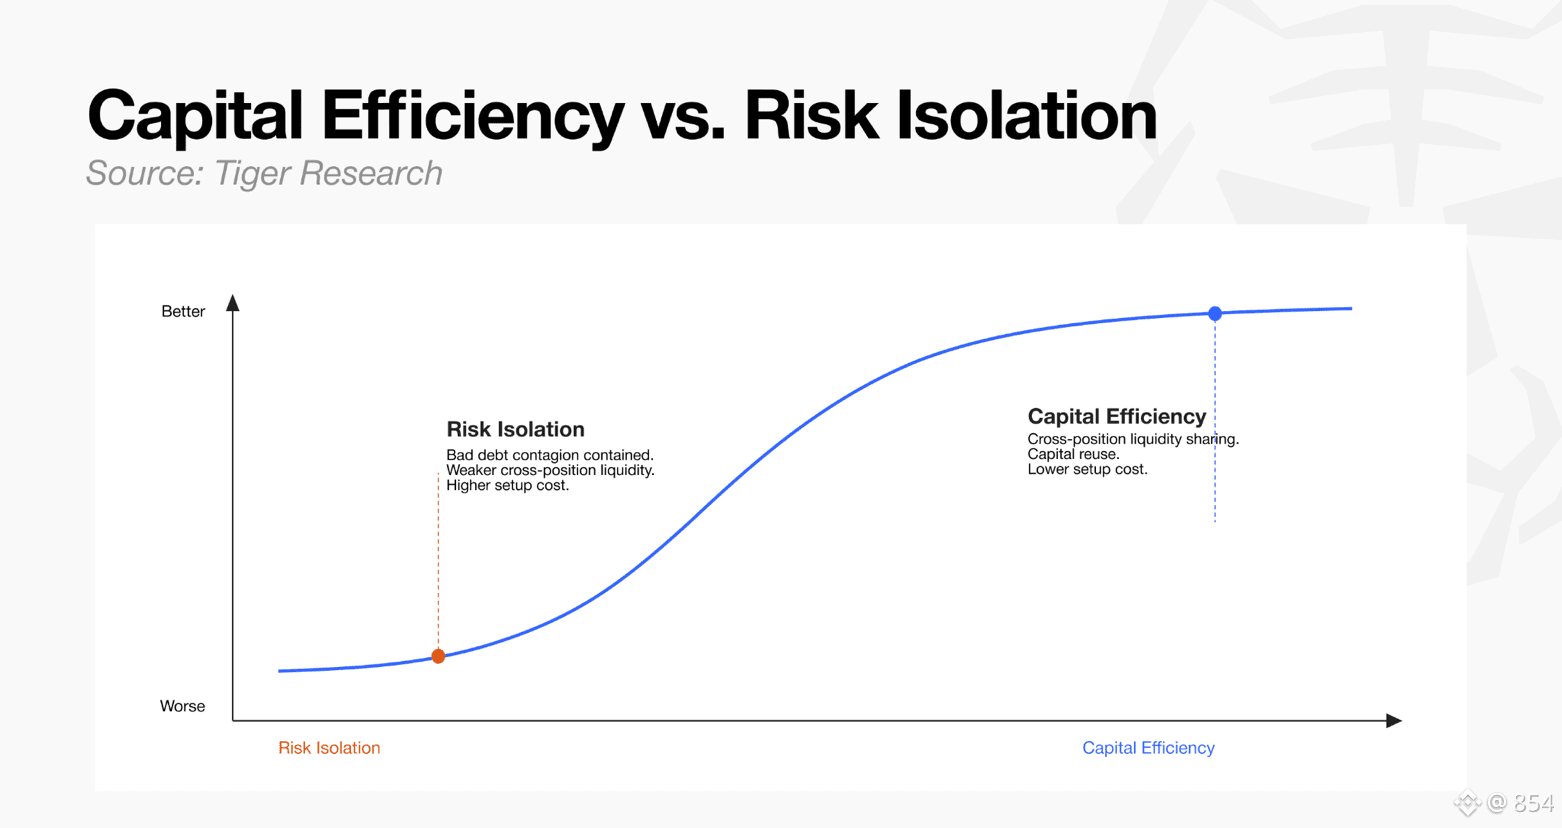
@TermMax 的 mecanismo realmente isola os riscos de forma bem completa, mas também transfere o custo da liquidação para as partes que buscam ser mais conservadoras e aportam capital passivamente.
Você deposita USDC e compra FT. A ideia era manter até o vencimento para receber um rendimento fixo. Só que, se o mercado passar por uma retirada de liquidez sistêmica, quando o tomador inadimplir, os detentores de FT podem ser forçados a recomprar no mercado secundário a um preço baixo. Aquilo que era um rendimento “estável” de 8% vira, de repente, uma negociação de “comprar no prejuízo”.
O que torna tudo ainda mais complicado é a fragmentação da liquidez por prazo. É como o Range Order do Uniswap V3: cada data de vencimento “fatiaria” uma parte da profundidade de liquidez. Quando o detentor de FT tenta sair antes do prazo, fica mais fácil enfrentar uma liquidez mais “fina”, o que causa slippage severo.
Juros fixos parecem ótimos, mas se a profundidade de saída no secundário não acompanhar, a pessoa comum que aporta capital continua em desvantagem de informação ao lidar com a disputa do vencimento. Para realmente atrair grandes volumes de capital conservador, não basta apenas a autonomia “matemática”. A espessura (profundidade) da liquidez para a saída é a verdadeira linha de vida e morte.
O que você mais se importa nos juros fixos? Vamos discutir.
#TermMax #TXM