🚀 BTC, ETH Construindo um Salto Repentino - Agora é Melhor Escolher "Flexível" ou "Certo"?
De ontem até agora, olhando os gráficos de BTC e ETH subindo sem parar, é bem provável que todo mundo esteja muito empolgado. Mas junto com a forte alta, a volatilidade das taxas de empréstimo/tomada de empréstimo nas plataformas DeFi disparou. No meio da tempestade de preços, o problema de gestão de risco e otimização de custos vira prioridade máxima.
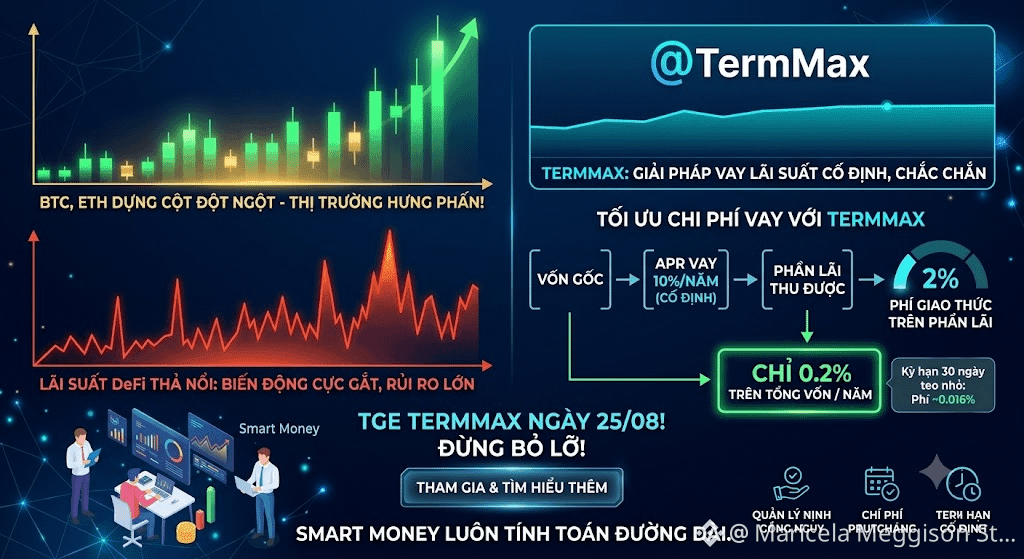
Ao analisar o modelo de @TermMax , muitos vão travar logo de cara com o número de "2% Lending Fee". Porém, quando você coloca na ponta do lápis as taxas de transação, a história muda completamente! Esse 2% não é calculado sobre o capital principal (principal), e sim sobre a parte dos JUROS (interest).
O que isso significa? Se você contrair um empréstimo com APR de 10% ao ano, a taxa real cobrada pelo protocolo é de apenas 0,2% sobre o capital total. Se você reduzir o prazo para apenas 30 dias (como no gráfico abaixo), esse número diminui ainda mais para cerca de 0,016%. Uma taxa bem barata para a "segurança" contra a volatilidade!
A pergunta é: em fases em que o mercado está num fomo tão intenso, a galera vai aceitar o risco de taxas variáveis para ganhar flexibilidade, ou vai escolher uma solução em que 100% dos custos e riscos são conhecidos antecipadamente, com a taxa real extremamente baixa do TermMax?
A TGE já definiu a data para 25/08! O smart money sempre sabe como pensar a longo prazo. O que você acha desse modelo? 👇
#termmax @TermMax $BTC $ETH
De ontem até agora, olhando os gráficos de BTC e ETH subindo sem parar, é bem provável que todo mundo esteja muito empolgado. Mas junto com a forte alta, a volatilidade das taxas de empréstimo/tomada de empréstimo nas plataformas DeFi disparou. No meio da tempestade de preços, o problema de gestão de risco e otimização de custos vira prioridade máxima.
Ao analisar o modelo de @TermMax , muitos vão travar logo de cara com o número de "2% Lending Fee". Porém, quando você coloca na ponta do lápis as taxas de transação, a história muda completamente! Esse 2% não é calculado sobre o capital principal (principal), e sim sobre a parte dos JUROS (interest).
O que isso significa? Se você contrair um empréstimo com APR de 10% ao ano, a taxa real cobrada pelo protocolo é de apenas 0,2% sobre o capital total. Se você reduzir o prazo para apenas 30 dias (como no gráfico abaixo), esse número diminui ainda mais para cerca de 0,016%. Uma taxa bem barata para a "segurança" contra a volatilidade!
A pergunta é: em fases em que o mercado está num fomo tão intenso, a galera vai aceitar o risco de taxas variáveis para ganhar flexibilidade, ou vai escolher uma solução em que 100% dos custos e riscos são conhecidos antecipadamente, com a taxa real extremamente baixa do TermMax?
A TGE já definiu a data para 25/08! O smart money sempre sabe como pensar a longo prazo. O que você acha desse modelo? 👇
#termmax @TermMax $BTC $ETH