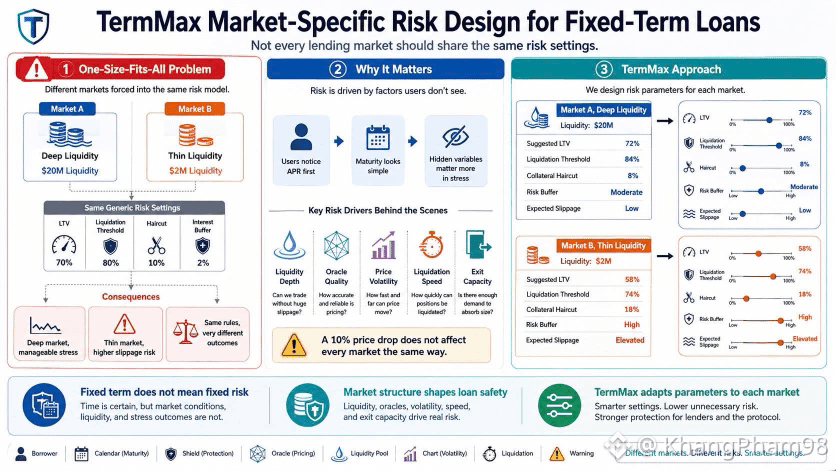
No fim do mês passado, em um pequeno grupo de chats sobre DeFi, vi um tomador travar um empréstimo de prazo fixo de 30 dias porque a taxa de juros de 9% parecia bastante confortável. Esse número era claro, enquanto o risco por trás dele era muito mais nebuloso.
O foco do TermMax está exatamente nesse ponto cego. Um mercado de empréstimos com prazo fixo não é apenas garantia e data de vencimento, mas também liquidez, qualidade de oráculos, desvio de preço, velocidade de liquidação e a parte final que absorve a posição.
Se um mercado tem US$ 20 milhões em liquidez enquanto outro tem apenas US$ 2 milhões, usar o mesmo limite de garantia é conveniente para a interface, mas grosseiro para avaliar o risco. O TermMax separa os parâmetros por mercado, porque a mesma queda de 10% pode ser apenas ruído em um ambiente com muita liquidez, mas pode ser pressão real em um mercado mais fino.
A percepção do usuário aqui é bem clara. Tomadores frequentemente olham primeiro o APR, depois o vencimento, e só dão uma olhada mais tarde no limite de liquidação, mesmo que a parte final é o que decide se o empréstimo consegue sobreviver a um dia ruim e volátil.
Continuo cético em relação ao TermMax. Parâmetros mais detalhados não se tornam automaticamente parâmetros corretos, porque 90 dias de dados podem parecer tempo demais “limpos”, um oráculo pode atrasar alguns minutos e um pool que parece estável ainda pode secar quando todo mundo quer sair ao mesmo tempo.
Ainda assim, essa direção de design vale a pena ser observada porque rejeita a falsa simplicidade. Se cada mercado tiver sua própria estrutura de risco, o TermMax está obrigando os usuários a enxergar um empréstimo de prazo fixo como um mapa de terreno, e não como uma caixa plana de taxa de juros.
@TermMax #TermMax