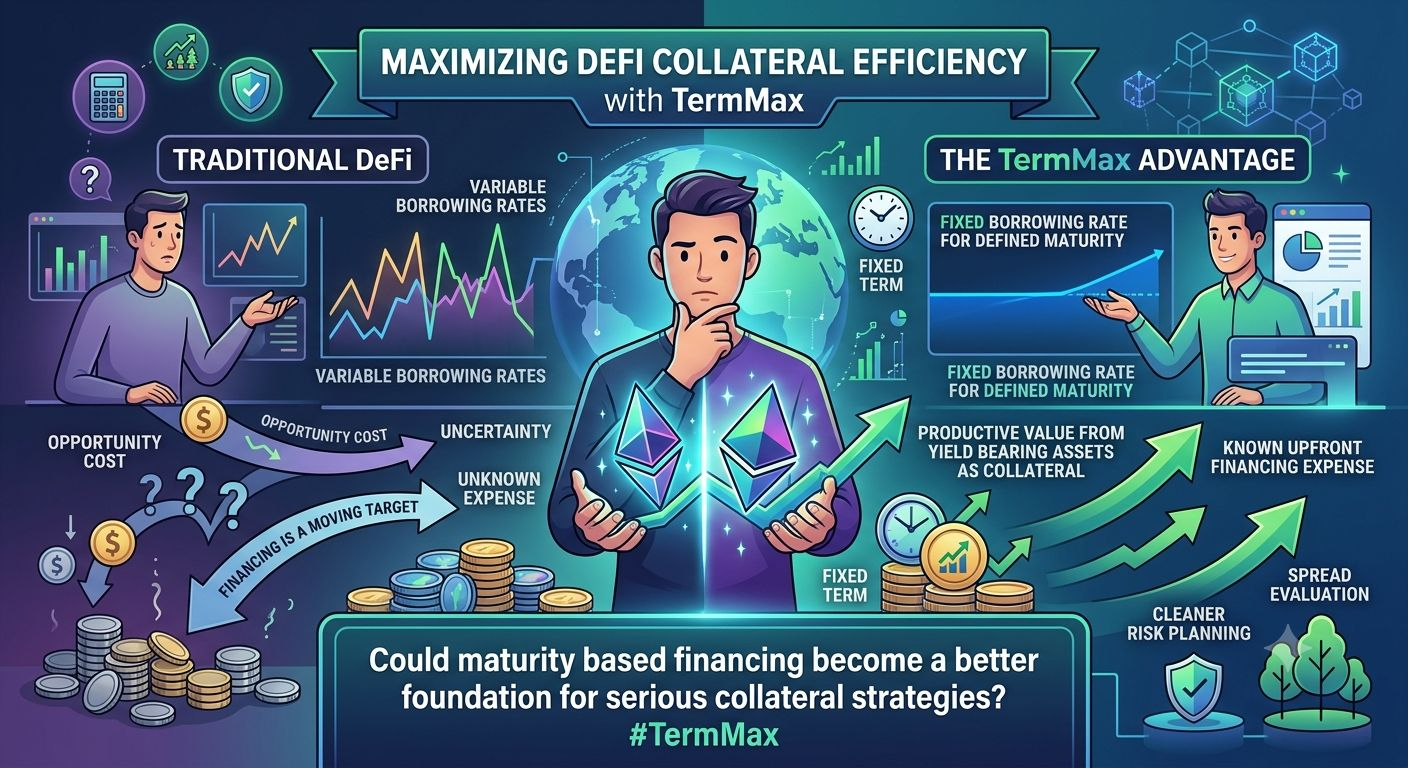
O que se destaca para mim sobre @TermMax é a possibilidade de fazer o colateral trabalhar mais sem transformar o financiamento em um alvo em movimento. Em muitas estratégias de DeFi, o capital que fica como colateral ainda pode ter custo de oportunidade, enquanto os custos de empréstimo podem mudar conforme as condições de mercado se deslocam. O TermMax aborda isso de forma diferente ao permitir que ativos que rendem possam ser usados como colateral, mantendo as taxas de empréstimo fixas por uma maturidade definida. Para mim, isso cria uma pergunta mais interessante sobre eficiência de capital: quanto valor produtivo eu consigo obter do mesmo pool de capital quando o custo do financiamento é conhecido antecipadamente? #TermMax
O trade-off é que o financiamento com prazo fixo exige que eu pense em maturidade, em vez de tratar a liquidez como permanentemente disponível. Preciso combinar o período de empréstimo com minha estratégia e entender o que acontece quando a posição atinge a maturidade. Mas essa restrição também pode tornar o planejamento de risco muito mais claro. Se meu colateral estiver gerando rendimento enquanto meu custo de empréstimo permanece fixo, posso avaliar o spread com pressupostos mais claros, em vez de depender de uma taxa que possa atuar contra mim. Vejo isso como uma estrutura útil para traders que se importam com eficiência de capital sem querer que mudanças na taxa de juros reescrevam constantemente a economia de uma posição. A questão é se o financiamento baseado em maturidade poderia se tornar uma base melhor para estratégias de colateral mais sérias.
O trade-off é que o financiamento com prazo fixo exige que eu pense em maturidade, em vez de tratar a liquidez como permanentemente disponível. Preciso combinar o período de empréstimo com minha estratégia e entender o que acontece quando a posição atinge a maturidade. Mas essa restrição também pode tornar o planejamento de risco muito mais claro. Se meu colateral estiver gerando rendimento enquanto meu custo de empréstimo permanece fixo, posso avaliar o spread com pressupostos mais claros, em vez de depender de uma taxa que possa atuar contra mim. Vejo isso como uma estrutura útil para traders que se importam com eficiência de capital sem querer que mudanças na taxa de juros reescrevam constantemente a economia de uma posição. A questão é se o financiamento baseado em maturidade poderia se tornar uma base melhor para estratégias de colateral mais sérias.