
Eu me lembro da primeira vez em que comecei a prestar atenção ao fornecimento de liquidez via empréstimos. Eu achava que capital ocioso era apenas o custo de esperar. O dinheiro fica ali até que apareça um tomador. Simples. Mas o rendimento componível faz essa suposição parecer menos óbvia.
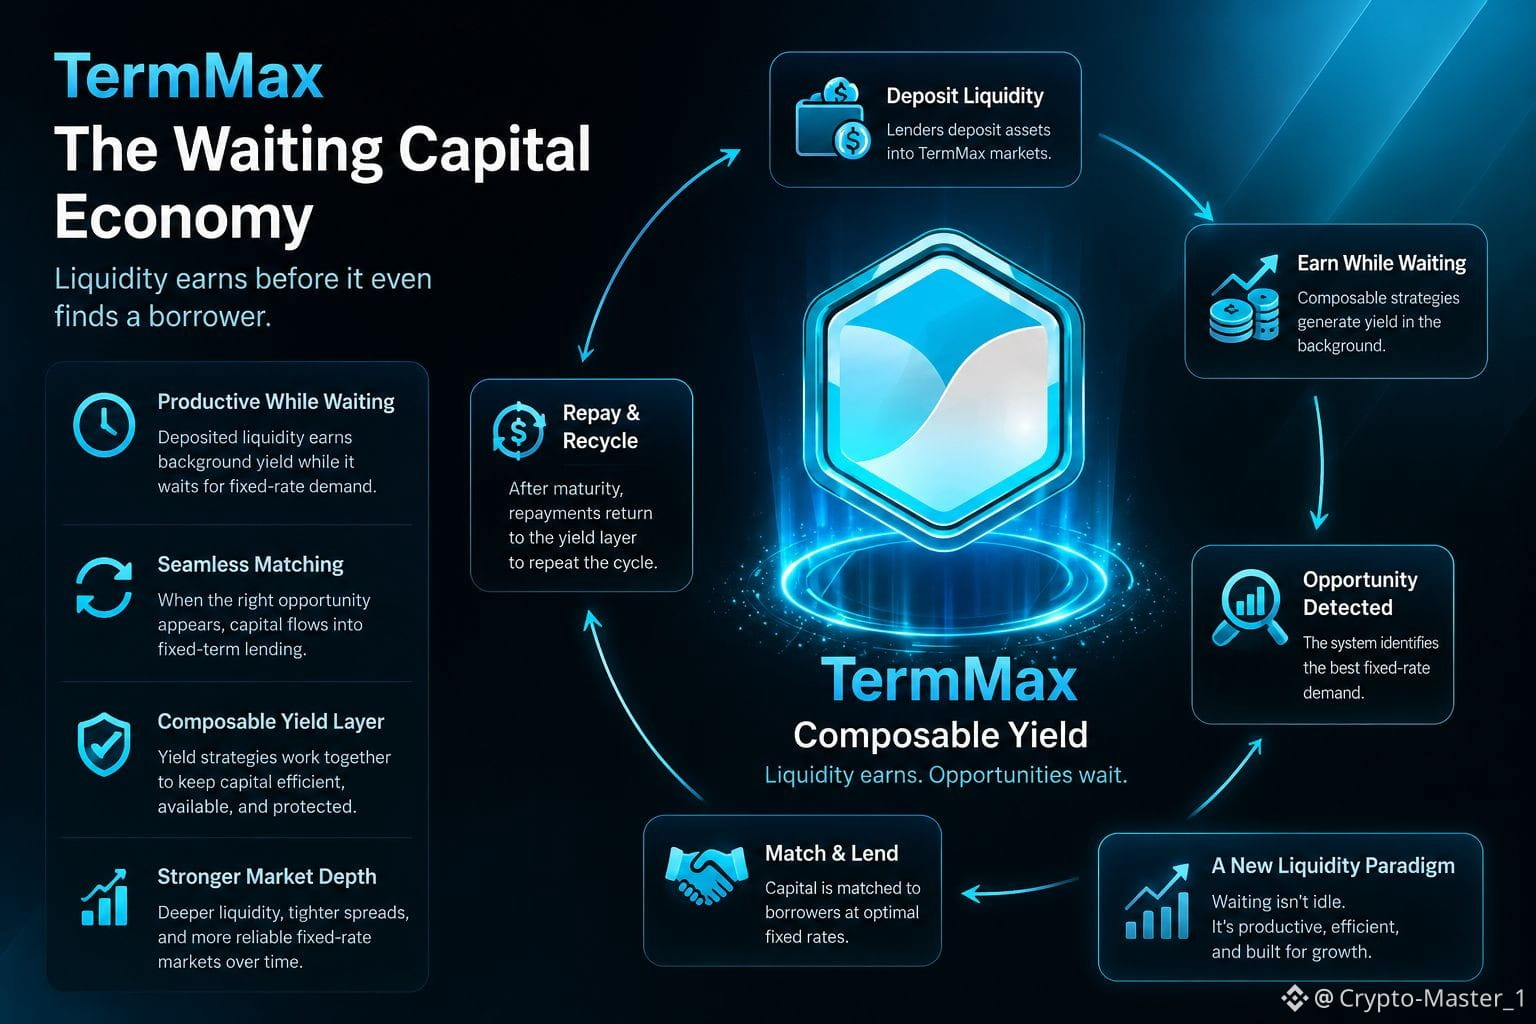
O que chamou minha atenção no TermMax é a possibilidade de que a liquidez aguardando uma demanda de taxa fixa ainda possa render em outro lugar antes de ser combinada. Na prática, isso muda a economia de estar disponível. Um credor deposita capital, o sistema o mantém produtivo e, então, o direciona para a demanda de empréstimos quando surge a oportunidade certa de taxa fixa. De repente, “liquidez ociosa” começa a parecer mais com estoque gerando aluguel enquanto aguarda um comprador.
Mas isso também cria um problema de retenção. Se o rendimento em segundo plano desaparecer, esse capital permanece? Ou a liquidez só estava ali porque incentivos tornavam esperar algo rentável?
Essa distinção também importa para o TMX. Traders podem precificar listagens, supply em circulação, FDV e desbloqueios futuros rapidamente. Demanda recorrente de protocolo é mais difícil de simular. Se o rendimento componível cria uma liquidez mais profunda, com empréstimos repetidos e geração de taxas que podem absorver diluição, eu ficaria mais construtivo.
Se, por outro lado, os incentivos apenas reciclam o mesmo capital entre estratégias, a atividade pode parecer saudável enquanto a demanda real dos tomadores segue fraca.
Então eu acompanharia de perto uma razão: capital produtivo esperando versus capital que realmente é combinado repetidamente.
Para traders, a história interessante não é se o dinheiro ocioso consegue render. É se ganhar enquanto espera faz a liquidez permanecer.
#termmax @TermMax
O que chamou minha atenção no TermMax é a possibilidade de que a liquidez aguardando uma demanda de taxa fixa ainda possa render em outro lugar antes de ser combinada. Na prática, isso muda a economia de estar disponível. Um credor deposita capital, o sistema o mantém produtivo e, então, o direciona para a demanda de empréstimos quando surge a oportunidade certa de taxa fixa. De repente, “liquidez ociosa” começa a parecer mais com estoque gerando aluguel enquanto aguarda um comprador.
Mas isso também cria um problema de retenção. Se o rendimento em segundo plano desaparecer, esse capital permanece? Ou a liquidez só estava ali porque incentivos tornavam esperar algo rentável?
Essa distinção também importa para o TMX. Traders podem precificar listagens, supply em circulação, FDV e desbloqueios futuros rapidamente. Demanda recorrente de protocolo é mais difícil de simular. Se o rendimento componível cria uma liquidez mais profunda, com empréstimos repetidos e geração de taxas que podem absorver diluição, eu ficaria mais construtivo.
Se, por outro lado, os incentivos apenas reciclam o mesmo capital entre estratégias, a atividade pode parecer saudável enquanto a demanda real dos tomadores segue fraca.
Então eu acompanharia de perto uma razão: capital produtivo esperando versus capital que realmente é combinado repetidamente.
Para traders, a história interessante não é se o dinheiro ocioso consegue render. É se ganhar enquanto espera faz a liquidez permanecer.
#termmax @TermMax