#termmax @TermMax
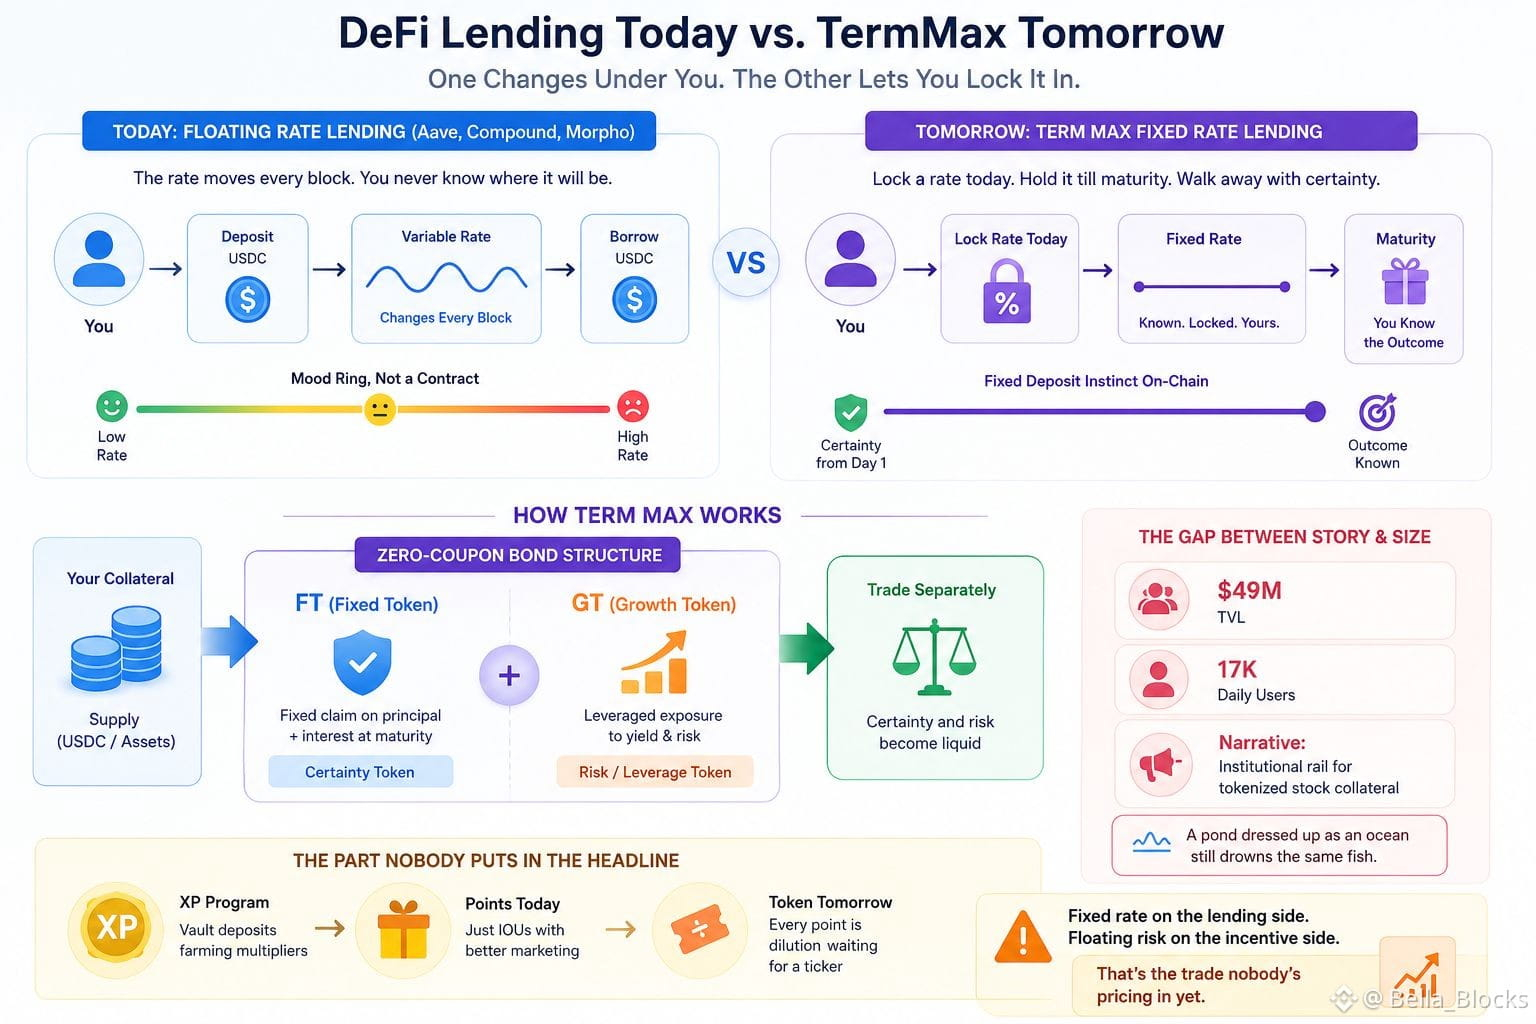
Eu continuo voltando à ideia de que cada taxa de empréstimo do DeFi funciona como um “termômetro de humor”, não como um contrato. Aave, Compound, Morpho Blue — você deposita, toma emprestado e a taxa se move sob seus pés a cada bloco. É um depósito “fixo” que muda sua própria taxa de juros enquanto você ainda está segurando o recibo. Ninguém colocaria um “depósito poupança” assim na vida real, mas, de algum jeito, nós normalizamos isso on-chain.
TermMax está vendendo o pitch oposto. Trave uma taxa hoje, mantenha até o vencimento, vá embora com um número que você já sabia de antemão. É a mentalidade de CDB bancário embrulhada numa estrutura de título de cupom zero — você não está perseguindo rendimento, está precificando o tempo. Separe principal e juros em dois tokens: um FT para a reivindicação fixa e um GT para o lado mais alavancado e com mais colateral; e de repente você pode negociar a certeza separadamente do risco. Mecanismo limpo no papel.
Mas eu fico encarando o tamanho disso ao lado do tamanho da história. Quarenta e nove milhões em TVL, dezessete mil usuários diários, e um comunicado à imprensa falando como se já fosse o “corredor institucional” para colateral de ações tokenizadas. A diferença entre o discurso e o balanço é o sinal. Uma lagoa vestida de oceano ainda afoga os mesmos peixes se a maré virar.
E a parte que ninguém coloca na manchete — há um programa de XP rodando agora, depósitos em vaults cultivando multiplicadores à frente de um token que ainda não existe. Programas de pontos são só promissórias com marketing melhor. Cada ponto conquistado hoje é diluição esperando por um ticker. Taxa fixa no lado do lending, risco flutuante no lado das recompensas — esse é o trade que ninguém ainda está precificando.
$HEMI
$TREE
$RE
Eu continuo voltando à ideia de que cada taxa de empréstimo do DeFi funciona como um “termômetro de humor”, não como um contrato. Aave, Compound, Morpho Blue — você deposita, toma emprestado e a taxa se move sob seus pés a cada bloco. É um depósito “fixo” que muda sua própria taxa de juros enquanto você ainda está segurando o recibo. Ninguém colocaria um “depósito poupança” assim na vida real, mas, de algum jeito, nós normalizamos isso on-chain.
TermMax está vendendo o pitch oposto. Trave uma taxa hoje, mantenha até o vencimento, vá embora com um número que você já sabia de antemão. É a mentalidade de CDB bancário embrulhada numa estrutura de título de cupom zero — você não está perseguindo rendimento, está precificando o tempo. Separe principal e juros em dois tokens: um FT para a reivindicação fixa e um GT para o lado mais alavancado e com mais colateral; e de repente você pode negociar a certeza separadamente do risco. Mecanismo limpo no papel.
Mas eu fico encarando o tamanho disso ao lado do tamanho da história. Quarenta e nove milhões em TVL, dezessete mil usuários diários, e um comunicado à imprensa falando como se já fosse o “corredor institucional” para colateral de ações tokenizadas. A diferença entre o discurso e o balanço é o sinal. Uma lagoa vestida de oceano ainda afoga os mesmos peixes se a maré virar.
E a parte que ninguém coloca na manchete — há um programa de XP rodando agora, depósitos em vaults cultivando multiplicadores à frente de um token que ainda não existe. Programas de pontos são só promissórias com marketing melhor. Cada ponto conquistado hoje é diluição esperando por um ticker. Taxa fixa no lado do lending, risco flutuante no lado das recompensas — esse é o trade que ninguém ainda está precificando.
$HEMI
$TREE
$RE