#termmax @TermMax
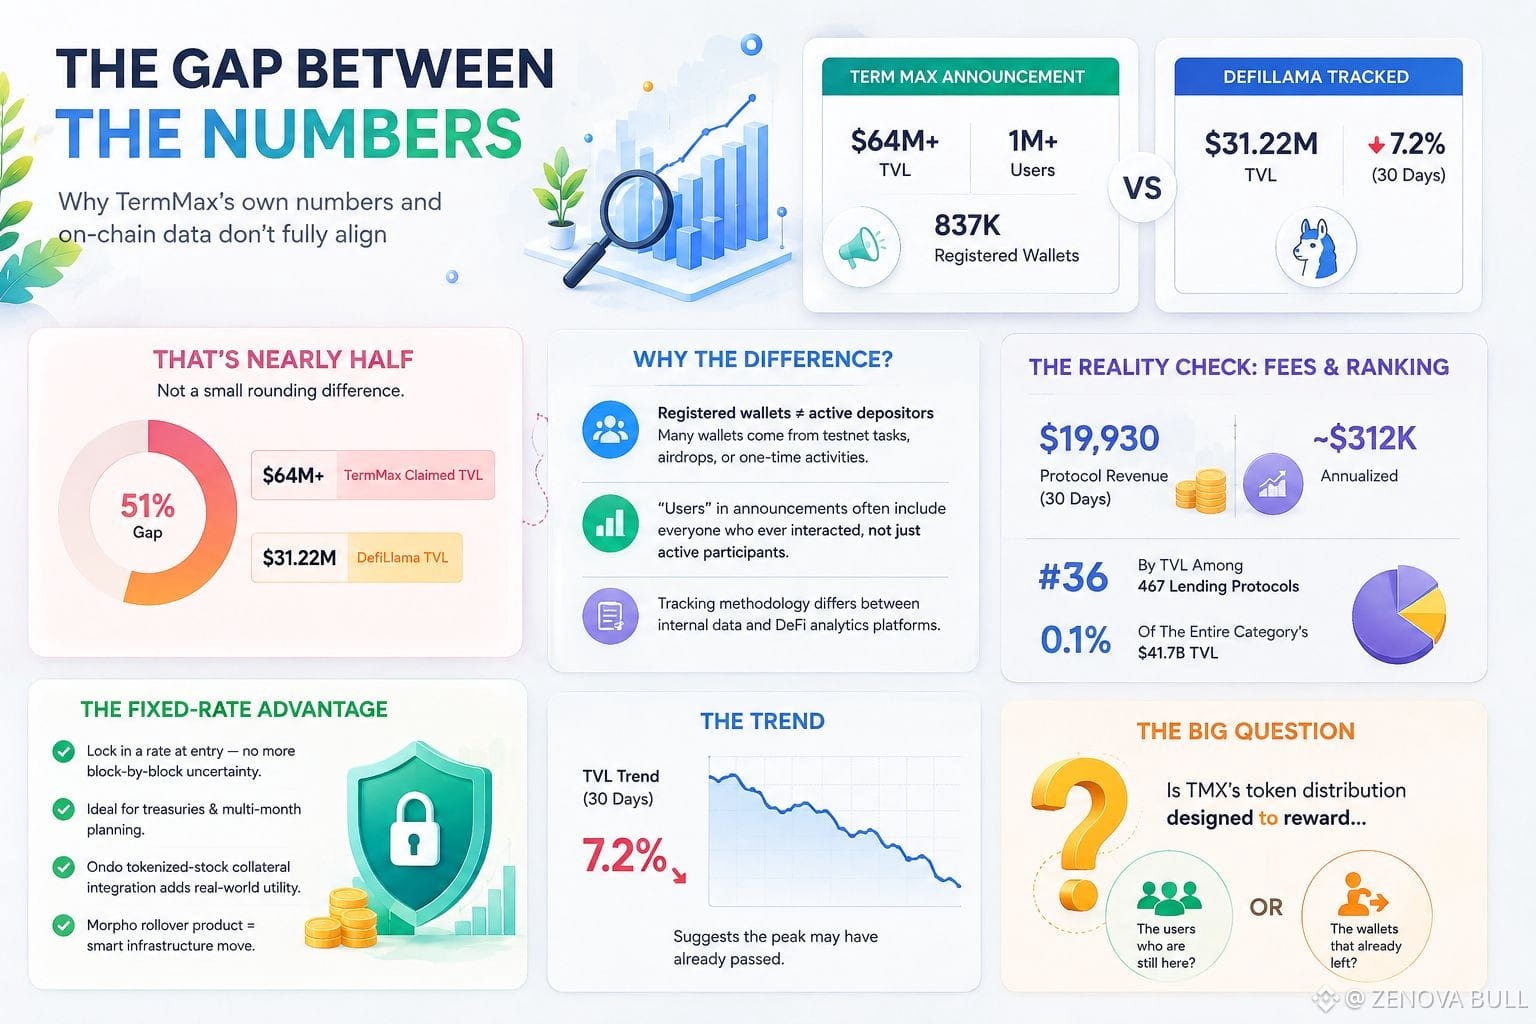
O que chamou minha atenção foi a diferença entre dois números que deveriam, em tese, concordar aproximadamente: o anúncio da própria TermMax cita US$ 64M+ em TVL e mais de 1M de usuários com 837K carteiras registradas, enquanto o número acompanhado pela DefiLlama atualmente fica em US$ 31,22M — uma queda de 7,2% nos últimos 30 dias.
Isso não é uma simples diferença de arredondamento. É quase a metade.
Fui atrás do que explica isso. Parte disso é metodologia — carteiras registradas não são a mesma coisa que depositantes ativos, e “usuários” em um anúncio de TGE frequentemente conta cada carteira que já interagiu com uma tarefa de testnet ou um criador de airdrop. Os dados de taxas da TermMax corroboram essa leitura: US$ 19.930 de receita do protocolo ao longo de 30 dias, com anualização para cerca de US$ 312K. Para um protocolo que está na #36 em TVL entre 467 protocolos de empréstimo acompanhados, isso é pouco — 0,1% de toda a categoria de US$ 41,7B.
A proposta de taxa fixa em si é sólida. Fixar uma taxa na entrada em vez de acompanhar a curva bloco a bloco do Aave/Compound realmente resolve um problema real para tesourarias e para qualquer pessoa fazendo planejamento de vários meses. A integração de colateral de ações tokenizadas da Ondo e o produto de “rollover” da Morpho são movimentos legítimos de infraestrutura, não “vaporware”.
Mas infraestrutura e uso são alegações diferentes. A queda do TVL junto com um TGE e o título de “170.000 usuários diários ativos no pico” sugere que o pico já passou, e que a atividade atual é a borda final do período de pico.
Não estou dizendo que o produto não funciona. O que estou me perguntando é se a distribuição de tokens da TMX foi desenhada para recompensar os usuários que ainda estão aqui, ou as carteiras que já saíram.
$HEMI
$RE
$TREE
O que chamou minha atenção foi a diferença entre dois números que deveriam, em tese, concordar aproximadamente: o anúncio da própria TermMax cita US$ 64M+ em TVL e mais de 1M de usuários com 837K carteiras registradas, enquanto o número acompanhado pela DefiLlama atualmente fica em US$ 31,22M — uma queda de 7,2% nos últimos 30 dias.
Isso não é uma simples diferença de arredondamento. É quase a metade.
Fui atrás do que explica isso. Parte disso é metodologia — carteiras registradas não são a mesma coisa que depositantes ativos, e “usuários” em um anúncio de TGE frequentemente conta cada carteira que já interagiu com uma tarefa de testnet ou um criador de airdrop. Os dados de taxas da TermMax corroboram essa leitura: US$ 19.930 de receita do protocolo ao longo de 30 dias, com anualização para cerca de US$ 312K. Para um protocolo que está na #36 em TVL entre 467 protocolos de empréstimo acompanhados, isso é pouco — 0,1% de toda a categoria de US$ 41,7B.
A proposta de taxa fixa em si é sólida. Fixar uma taxa na entrada em vez de acompanhar a curva bloco a bloco do Aave/Compound realmente resolve um problema real para tesourarias e para qualquer pessoa fazendo planejamento de vários meses. A integração de colateral de ações tokenizadas da Ondo e o produto de “rollover” da Morpho são movimentos legítimos de infraestrutura, não “vaporware”.
Mas infraestrutura e uso são alegações diferentes. A queda do TVL junto com um TGE e o título de “170.000 usuários diários ativos no pico” sugere que o pico já passou, e que a atividade atual é a borda final do período de pico.
Não estou dizendo que o produto não funciona. O que estou me perguntando é se a distribuição de tokens da TMX foi desenhada para recompensar os usuários que ainda estão aqui, ou as carteiras que já saíram.
$HEMI
$RE
$TREE