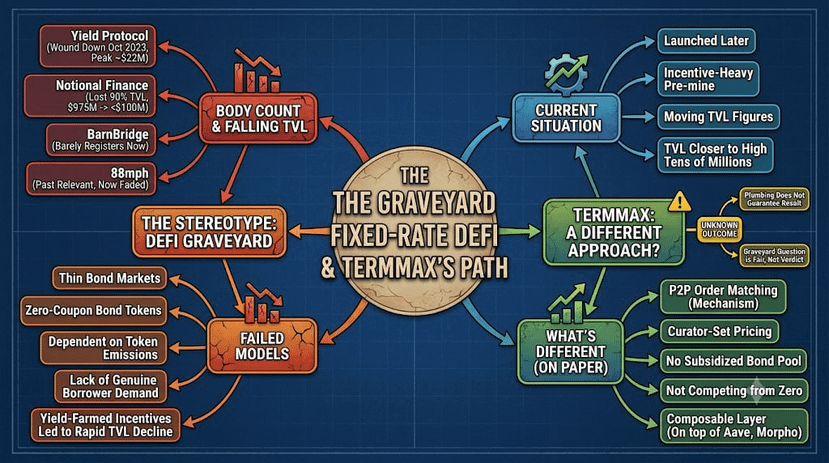
DeFi de taxa fixa tem um histórico de “corpos”. O Yield Protocol foi encerrado em outubro de 2023 depois de atingir quase US$ 22 milhões em depósitos. A Notional Finance subiu acima de US$ 975 milhões em TVL até novembro de 2021 e, em seguida, perdeu 90% disso em dois anos. Coloque BarnBridge e 88mph na lista de nomes que importavam em 2021 e que agora mal aparecem. Diga para qualquer pessoa que esteve neste setor desde então “protocolo de empréstimos de taxa fixa” e a reação instintiva não é empolgação; é uma lista mental das coisas que não sobreviveram ao contato com um ciclo real de mercado.
O estereótipo existe por um motivo real, não por acaso. Produtos de taxa fixa precisam de alguém do outro lado disposto a vender certeza, e, nos primeiros desenhos, isso significava mercados de títulos finos sustentados por emissões de tokens em vez de demanda genuína de tomadores. A Notional e a Yield se apoiaram em tokens de títulos de cupom zero que exigiam um fluxo constante de novas emissões para continuar oferecendo vencimentos frescos, e, quando as recompensas diminuíram, os tomadores que só apareciam por incentivos de yield-farming ficaram sem eles, e a TVL despencou do mesmo jeito que havia subido.
TermMax não está imune a esse padrão só porque foi lançado depois. Ele passou por uma fase inicial própria, pesada em incentivos pré-mineração, e as cifras de TVL que vi mudarem bastante dependendo do “snapshot”, atualmente ficando mais perto de dezenas de milhões do que dos números de pico que alguns concorrentes chegaram a tocar brevemente. O que é diferente, ao menos no papel, é o mecanismo por trás: pareamento de ordens ponto a ponto e precificação definida pelo curador, em vez de um pool de títulos subsidiado sem comprador natural; além de uma camada composável por cima de Aave e Morpho, em vez de competir com eles desde o zero.
Encanação diferente não garante um resultado diferente. Só significa que o estereótipo do cemitério é uma pergunta justa para se fazer sobre o TermMax, não um veredicto automático contra ele.
@TermMax #TermMax
$ACE $BTW
O estereótipo existe por um motivo real, não por acaso. Produtos de taxa fixa precisam de alguém do outro lado disposto a vender certeza, e, nos primeiros desenhos, isso significava mercados de títulos finos sustentados por emissões de tokens em vez de demanda genuína de tomadores. A Notional e a Yield se apoiaram em tokens de títulos de cupom zero que exigiam um fluxo constante de novas emissões para continuar oferecendo vencimentos frescos, e, quando as recompensas diminuíram, os tomadores que só apareciam por incentivos de yield-farming ficaram sem eles, e a TVL despencou do mesmo jeito que havia subido.
TermMax não está imune a esse padrão só porque foi lançado depois. Ele passou por uma fase inicial própria, pesada em incentivos pré-mineração, e as cifras de TVL que vi mudarem bastante dependendo do “snapshot”, atualmente ficando mais perto de dezenas de milhões do que dos números de pico que alguns concorrentes chegaram a tocar brevemente. O que é diferente, ao menos no papel, é o mecanismo por trás: pareamento de ordens ponto a ponto e precificação definida pelo curador, em vez de um pool de títulos subsidiado sem comprador natural; além de uma camada composável por cima de Aave e Morpho, em vez de competir com eles desde o zero.
Encanação diferente não garante um resultado diferente. Só significa que o estereótipo do cemitério é uma pergunta justa para se fazer sobre o TermMax, não um veredicto automático contra ele.
@TermMax #TermMax
$ACE $BTW