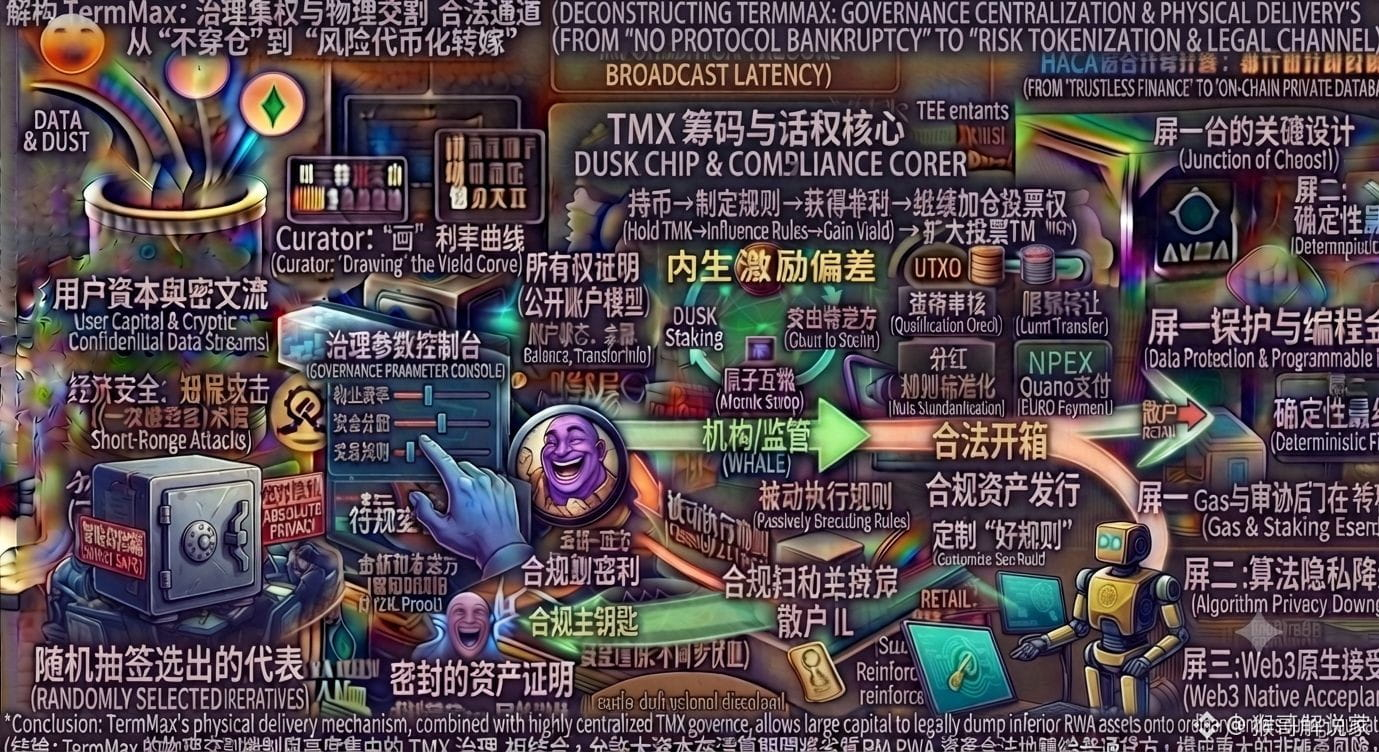
Relí uma vez por cima três vezes a whitepaper de @TermMax , fiquei até tarde encarando os detalhes pouco conhecidos do capítulo 2.2 sobre “Liquidação Física (Physical Delivery) e disposição de garantias do GT (Gearing Token)”. Quanto mais eu analiso, mais interessante isso parece.
A galera já enjoou da “história de montagem” da trilha de taxa fixa — “bônus de cupom zero (FT) + rendimento variável (XT)”. O ponto cego do público é que: só olha para a aparência de “taxa fixa”, mas ignora o buraco negro de liquidez causado pelos mecanismos de liquidação em cenários de mercado extremos. Em protocolos tradicionais, o leilão é feito por liquidadores; em condições extremas, o sistema pode simplesmente “furar a margem” (dar um blow-through) e atravessar o calote.
Traduzindo o mecanismo do TermMax para um cenário do mundo real:
É como se você desse sua casa em garantia para pegar dinheiro no penhor. Quando o preço da casa despenca e a liquidação é acionada, o penhor não anuncia a casa para um terceiro comprar no modo intermediado e barato — ele simplesmente pega o título de propriedade dessa casa (o GT NFT) e empacota para entregar ao credor (Lender). Na superfície, isso elimina inadimplência, mas, na prática, transfere todo o risco do desconto de liquidez para o credor.
Aqui, o token nativo TMX desempenha um papel crucial: ele é tanto o comprovante de votação para governança de propostas e parâmetros quanto a camada base do ecossistema para pagar as taxas de curadoria da Curator e orquestrar o protocolo. Mas, ao cavar a fundo, dá para encontrar o desvio de incentivos inerente na base: grandes players acumulam muito TMX para obter poder de governança. Assim, eles podem votar para ajustar parâmetros de curadoria de certas carteiras RWA de alto risco/altcoins e também os limiares de liquidação e entrega. Eles colocam os ativos arriscados on-chain usando regras, emprestam moedas mainstream e, mesmo quando a liquidação é acionada, conseguem usar “liquidação física” para jogar os ativos podres para os tomadores comuns de empréstimo. Depois, com os lucros obtidos, reforçam ao contrário o poder de voto no TMX.
O TermMax usa uma operação única para empacotar alavancagem (GT NFT) junto com liquidação física. Isso realmente eleva muito a eficiência de capital e evita o blow-through no nível do protocolo. Mas o risco verdadeiramente contraintuitivo é: “não furar a margem” não significa que “os investidores não vão perder dinheiro”. Significa apenas que o risco de liquidação no nível do protocolo é tokenizado de forma legal e distribuído entre os holders comuns.
Quando o poder de governança fica altamente concentrado por um grupo de interesses, a liquidação física pode se tornar um caminho legal para que os grandes players descarreguem ativos de baixa qualidade? O que vocês acham desse mecanismo? Conversem conosco nos comentários.
#termmax @TermMax