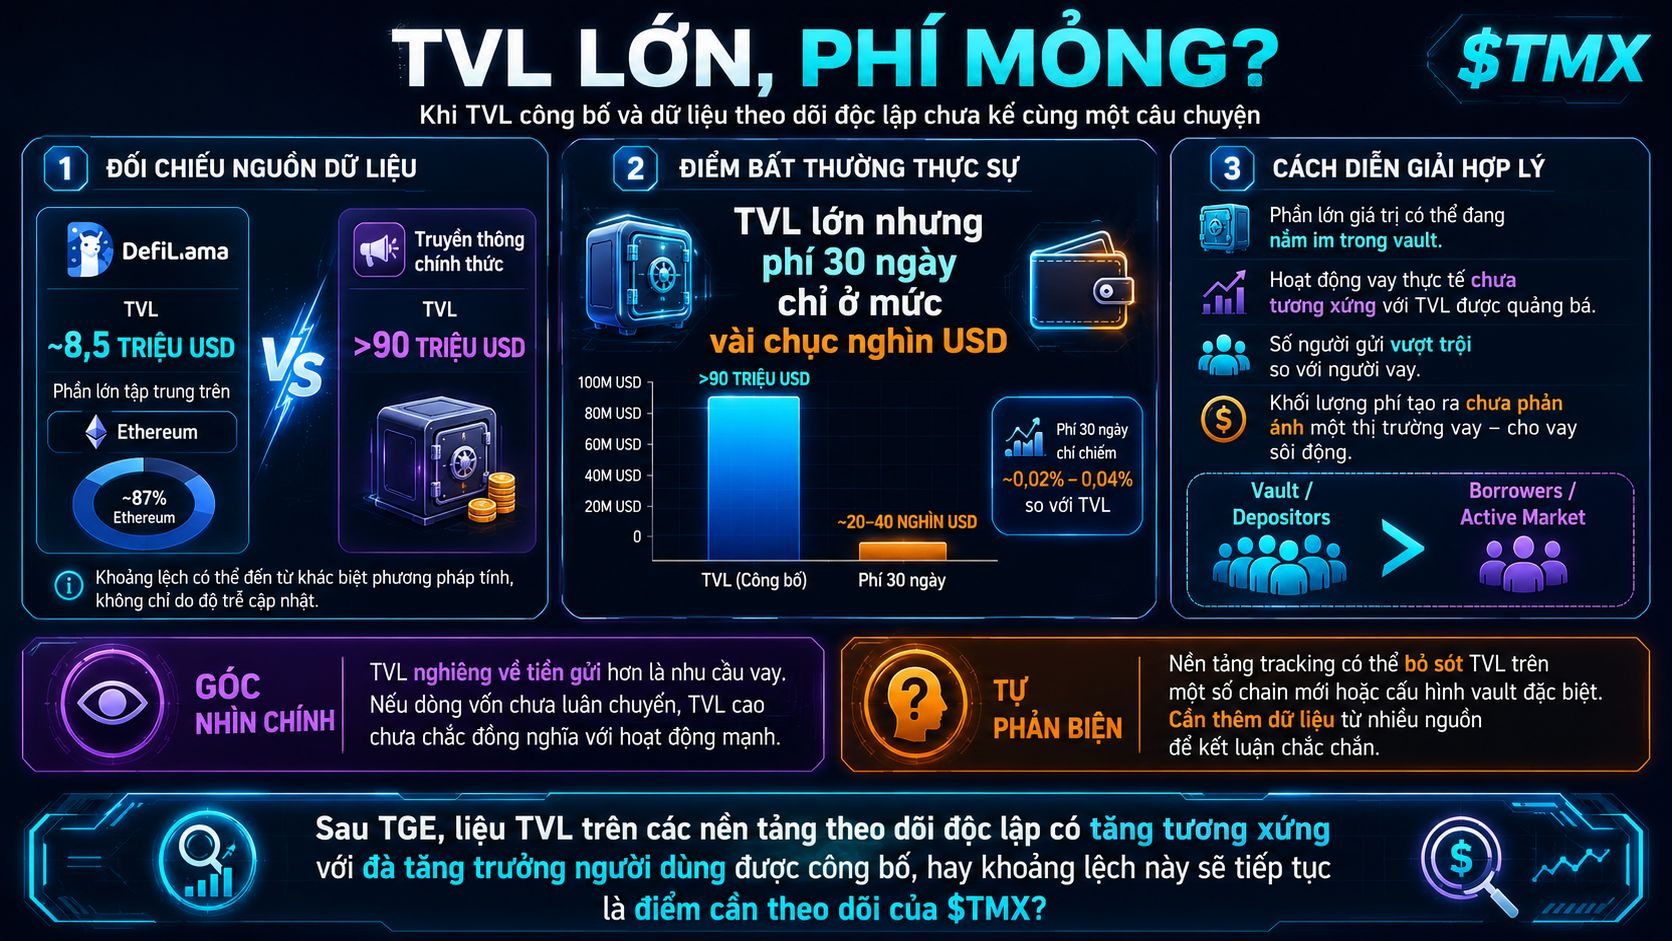
Vejo um ponto digno de nota ao comparar o valor de TVL no DefiLlama com o que @TermMax divulgou por meio dos canais de comunicação oficiais: a diferença entre as duas fontes não é apenas um problema de defasagem na atualização, mas pode refletir divergências na forma de calcular o TVL entre diferentes métodos de medição.
Atualmente, o DefiLlama registra o TVL do TermMax em um patamar muito mais modesto do que o número de mais de 90 milhões de USD destacado na comunicação, com a maior parte concentrada na Ethereum. O mais notável é que a receita acumulada nos últimos 30 dias está em apenas algumas dezenas de milhares de USD.
Este é, de fato, o ponto anômalo: um protocolo com um TVL grande, mas com taxas geradas anormalmente baixas, normalmente sugere que a maior parte do “valor bloqueado” não vem de uma dinâmica ativa de empréstimos e tomadas de empréstimo, mas possivelmente de fundos parados em vaults.
Isso coincide com o que eu já tinha observado antes sobre a estrutura do TVL, que pende fortemente para os remetentes de vault (depositantes) em vez dos mutuários — porém, agora, ao olhar pelo prisma das taxas auferidas, o quadro fica ainda mais claro: não só há relativamente poucos mutuários em comparação com os depositantes, como, mesmo dentro desse pequeno conjunto de transações de empréstimo que estão ocorrendo, o volume de taxas geradas não se mostra proporcional ao tamanho do TVL divulgado.
Autorretratação: plataformas de tracking como o DefiLlama às vezes deixam de contabilizar TVL em algumas novas chains ou em configurações especiais de vault; portanto, essa diferença pode não representar com precisão toda a realidade.
Estou aguardando para ver, após o TGE, se o TVL real nas plataformas de acompanhamento independentes aumenta de forma correspondente à trajetória de crescimento de usuários divulgada, ou se essa discrepância continuará sendo um ponto a acompanhar de @TermMax .
#termmax #BTC $BTC
Atualmente, o DefiLlama registra o TVL do TermMax em um patamar muito mais modesto do que o número de mais de 90 milhões de USD destacado na comunicação, com a maior parte concentrada na Ethereum. O mais notável é que a receita acumulada nos últimos 30 dias está em apenas algumas dezenas de milhares de USD.
Este é, de fato, o ponto anômalo: um protocolo com um TVL grande, mas com taxas geradas anormalmente baixas, normalmente sugere que a maior parte do “valor bloqueado” não vem de uma dinâmica ativa de empréstimos e tomadas de empréstimo, mas possivelmente de fundos parados em vaults.
Isso coincide com o que eu já tinha observado antes sobre a estrutura do TVL, que pende fortemente para os remetentes de vault (depositantes) em vez dos mutuários — porém, agora, ao olhar pelo prisma das taxas auferidas, o quadro fica ainda mais claro: não só há relativamente poucos mutuários em comparação com os depositantes, como, mesmo dentro desse pequeno conjunto de transações de empréstimo que estão ocorrendo, o volume de taxas geradas não se mostra proporcional ao tamanho do TVL divulgado.
Autorretratação: plataformas de tracking como o DefiLlama às vezes deixam de contabilizar TVL em algumas novas chains ou em configurações especiais de vault; portanto, essa diferença pode não representar com precisão toda a realidade.
Estou aguardando para ver, após o TGE, se o TVL real nas plataformas de acompanhamento independentes aumenta de forma correspondente à trajetória de crescimento de usuários divulgada, ou se essa discrepância continuará sendo um ponto a acompanhar de @TermMax .
#termmax #BTC $BTC