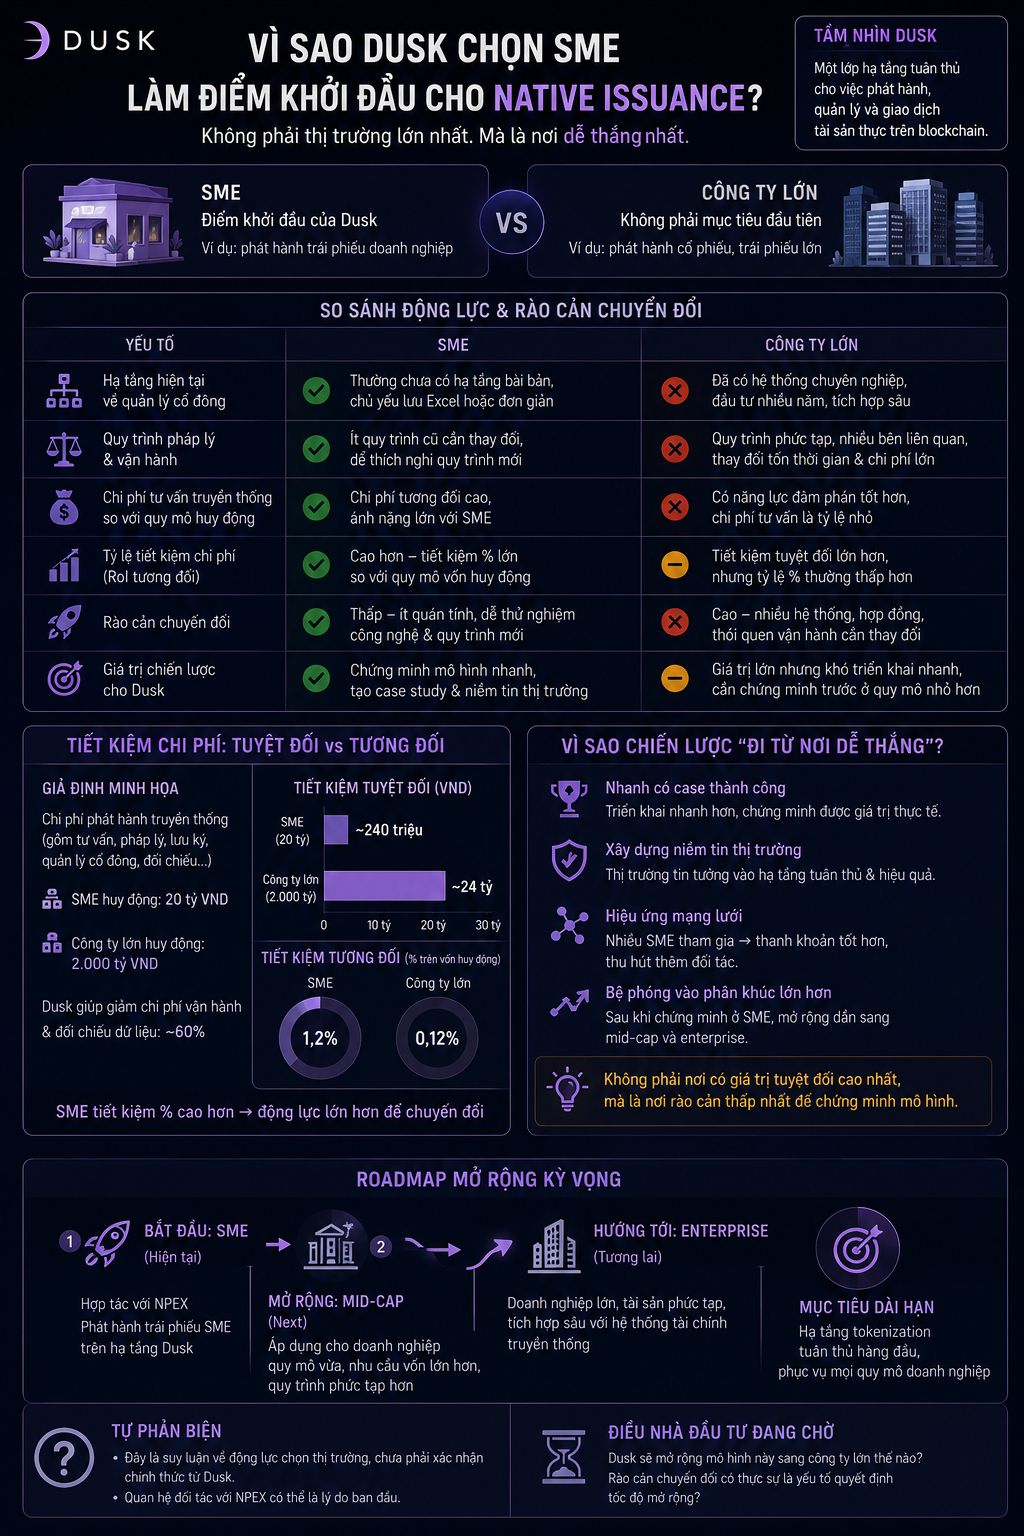
Tenho algo que percebi ao tentar fazer uma pergunta: por que a Dusk escolheu a SME como ponto de partida para a emissão nativa, em vez de mirar em grandes empresas, que têm orçamentos maiores para tecnologia e incentivos mais fortes para otimizar custos.
É fácil pensar que grandes empresas seriam os clientes ideais — volume de emissão maior, e os custos de conciliação de dados também tendem a ser maiores; então, a economia absoluta provavelmente seria mais impressionante do que com uma SME pequena. Mas, em grandes empresas, normalmente já existe um sistema de gestão de acionistas, relações estabelecidas com bancos de investimento e processos legais otimizados ao longo de décadas — o custo marginal para migrar para uma nova infraestrutura ainda é alto, porque envolve mudar processos que estão funcionando perfeitamente.
Por outro lado, SMEs muitas vezes ainda não têm uma infraestrutura bem estruturada para gestão de acionistas; o custo de contratar consultorias tradicionais para emitir títulos pode pesar relativamente mais do que o tamanho da captação — ou seja, a SME tem menos processos antigos para abandonar, e a taxa de economia em relação ao capital levantado tende a ser proporcionalmente maior. Visto por esse ângulo, a colaboração de @Dusk com a NPEX para SMEs talvez não seja porque este é o maior mercado, mas porque é onde a barreira à mudança é mais baixa — uma estratégia que começa pelo lugar em que é mais fácil vencer, em vez de onde o valor absoluto é mais alto.
Autocrítica: esta é uma dedução sobre a motivação de escolha do mercado; eu não tenho confirmação direta de que esse seja o verdadeiro motivo da Dusk — pode simplesmente ser que já exista uma relação de parceria com a NPEX.
Estou aguardando para ver se $DUSK vai expandir esse modelo para empresas maiores depois de ter comprovado na SME, para verificar se a barreira à mudança é de fato o fator determinante para a velocidade de expansão, como a dedução sugere.#dusk $BTC $ETH
É fácil pensar que grandes empresas seriam os clientes ideais — volume de emissão maior, e os custos de conciliação de dados também tendem a ser maiores; então, a economia absoluta provavelmente seria mais impressionante do que com uma SME pequena. Mas, em grandes empresas, normalmente já existe um sistema de gestão de acionistas, relações estabelecidas com bancos de investimento e processos legais otimizados ao longo de décadas — o custo marginal para migrar para uma nova infraestrutura ainda é alto, porque envolve mudar processos que estão funcionando perfeitamente.
Por outro lado, SMEs muitas vezes ainda não têm uma infraestrutura bem estruturada para gestão de acionistas; o custo de contratar consultorias tradicionais para emitir títulos pode pesar relativamente mais do que o tamanho da captação — ou seja, a SME tem menos processos antigos para abandonar, e a taxa de economia em relação ao capital levantado tende a ser proporcionalmente maior. Visto por esse ângulo, a colaboração de @Dusk com a NPEX para SMEs talvez não seja porque este é o maior mercado, mas porque é onde a barreira à mudança é mais baixa — uma estratégia que começa pelo lugar em que é mais fácil vencer, em vez de onde o valor absoluto é mais alto.
Autocrítica: esta é uma dedução sobre a motivação de escolha do mercado; eu não tenho confirmação direta de que esse seja o verdadeiro motivo da Dusk — pode simplesmente ser que já exista uma relação de parceria com a NPEX.
Estou aguardando para ver se $DUSK vai expandir esse modelo para empresas maiores depois de ter comprovado na SME, para verificar se a barreira à mudança é de fato o fator determinante para a velocidade de expansão, como a dedução sugere.#dusk $BTC $ETH