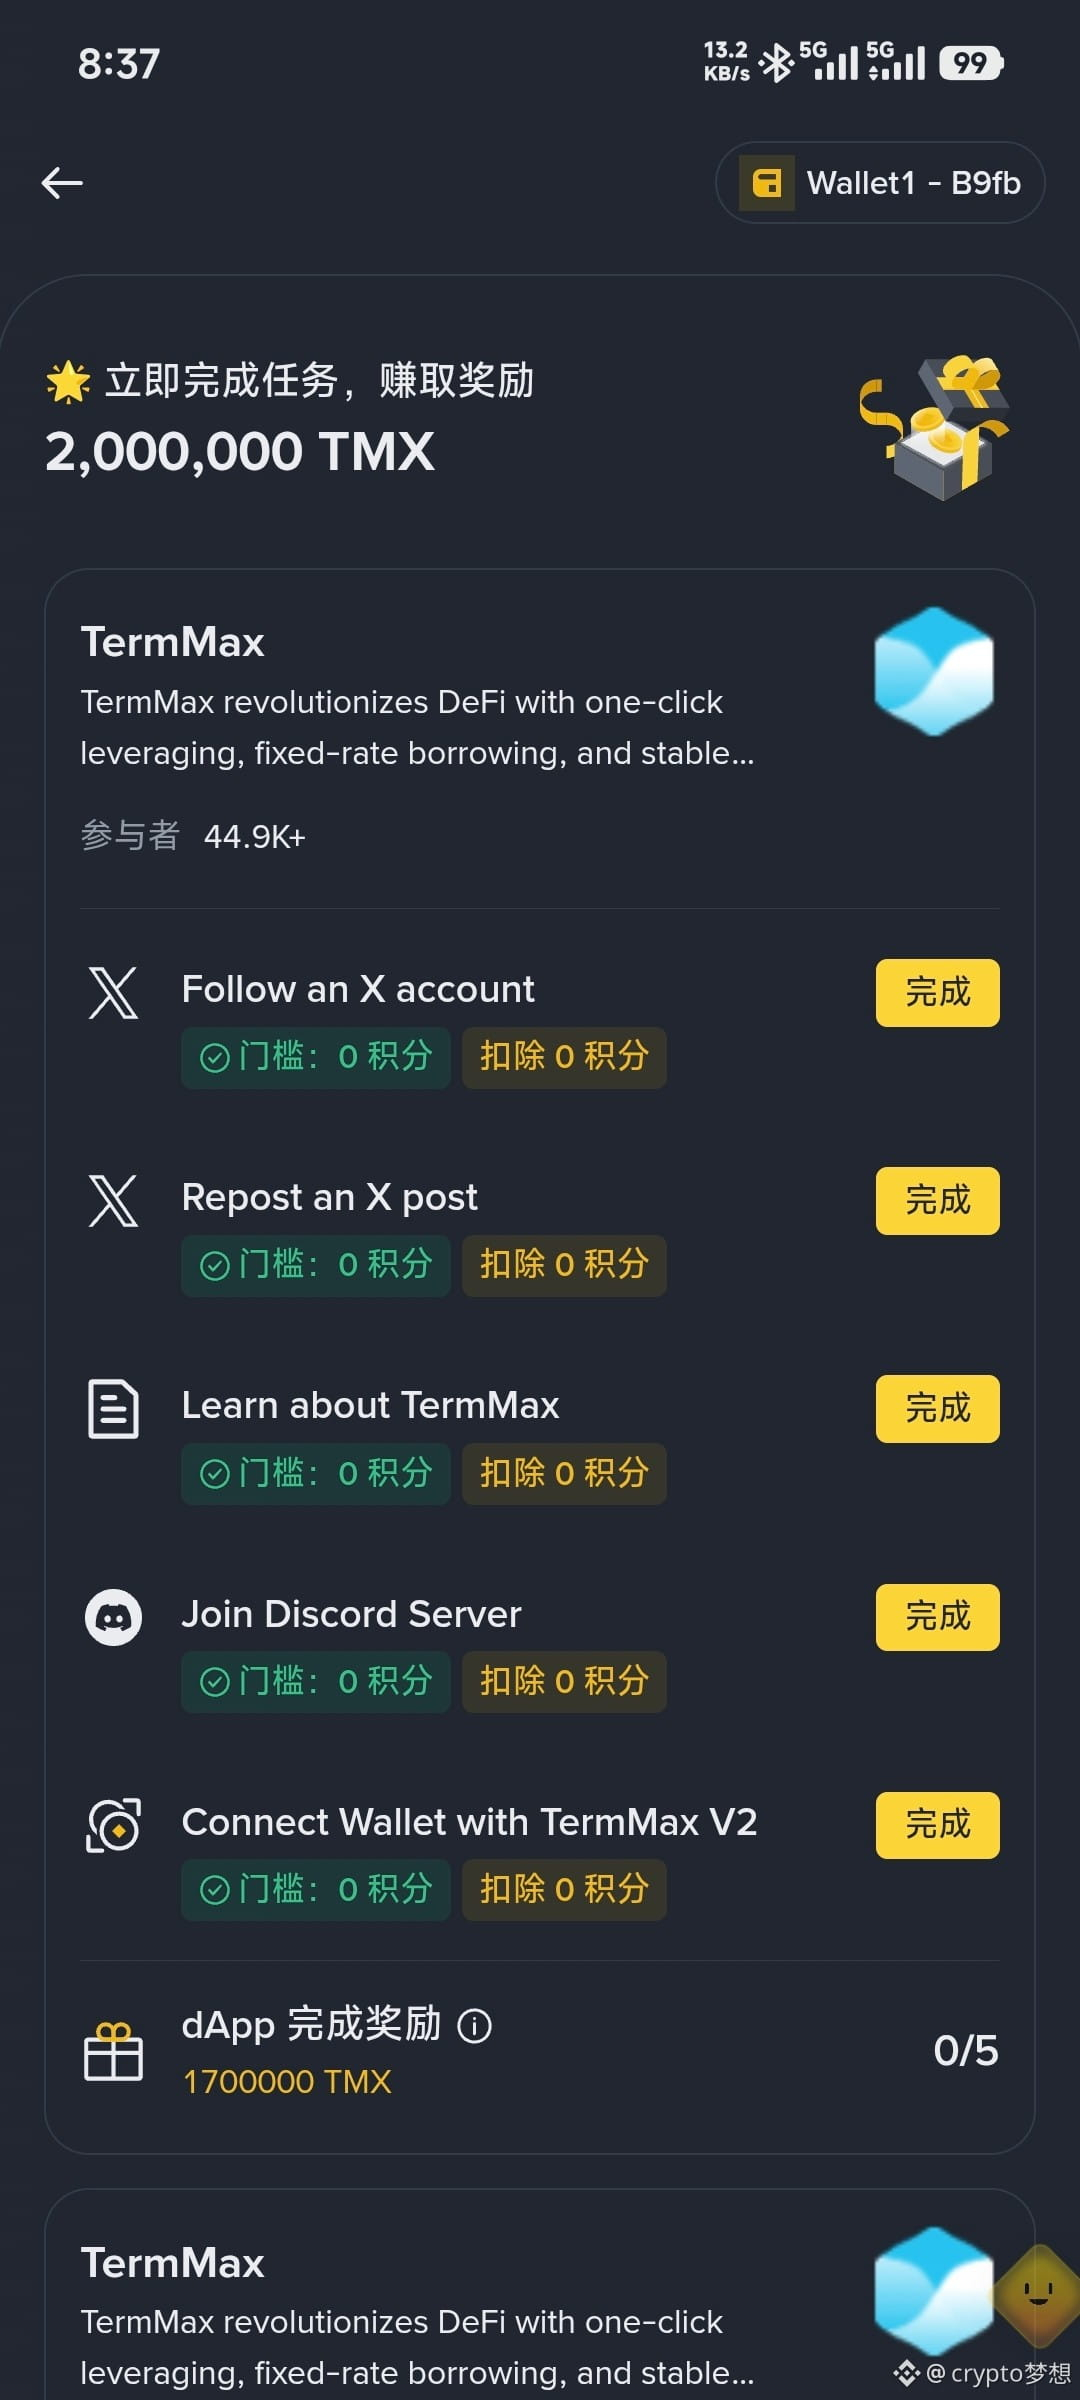
A carteira da Binance lançou primeiro as missões do TermMax
Total de recompensas em cotas de 2.000.000 de tokens TMX
A primeira missão: 80 mil pessoas concluíram tudo e receberam 1.700.000 cotas
Então vamos calcular: em média, cada pessoa do grupo de 80 mil recebe 21,25 TMX. Pelo valor pré-mercado atual, isso dá algo em torno de US$ 3,8. Parece que isso não vale muito a pena, não?
Eu também li o whitepaper do TermMax e percebi que o mais valioso para estudar não é apenas o XP que todo mundo fica fazendo diariamente e as missões, mas também o seu mecanismo de “Fixed Rate Tokenization”.
Por exemplo: se a gente fizer um usuário depositar 500 USDC, o protocolo gera 500 XT e 500 FT. Depois, troca-se 500 XT por 125 FT. No final, obtém-se 625 FT. Na data de vencimento, cada FT é liquidado a US$ 1 por USDC, ou seja, os 500 USDC de principal correspondem a um valor de vencimento de 625 USDC. Em teoria, a rentabilidade chega a 25%.
Então isso fica interessante.
Nos empréstimos tradicionais do DeFi, o essencial é negociar “dinheiro no presente”. O TermMax é mais como negociar “dinheiro no futuro”. Os FT podem ser entendidos como fluxos de caixa em dinheiro futuro com liquidação determinada, enquanto os XT carregam outra parte da rentabilidade e as características de alavancagem. Assim, a taxa de juros deixa de ser apenas um número de APY na tela, e passa a entrar diretamente na precificação dos ativos.
Eu também olho os dados on-chain: atualmente, o TermMax TVL é de cerca de US$ 34M, Active Loans cerca de US$ 29,5M e a receita acumulada do protocolo cerca de US$ 369K; desse total, o Ethereum responde por mais de US$ 32M do TVL, o que indica que a liquidez hoje está altamente concentrada no Ethereum.
Então, se no futuro o TermMax conseguir fazer o TVL de aproximadamente US$ 34M crescer de forma contínua, ele deixa de ser apenas um produto de empréstimo DeFi e pode se tornar a porta de entrada para liquidez em um mercado de renda fixa on-chain.
Até dá para ser mais ousado — se RWA, stablecoins e ações/ativos on-chain dos EUA continuarem crescendo, o que as instituições mais precisam talvez não seja um APY ainda maior, e sim poder travar com antecedência “quanto eu vou emprestar, por quanto tempo e qual será o custo”. O TermMax resolve exatamente esse problema. Mas o risco também é bem claro: o TVL atual de cerca de US$ 34M e os empréstimos ativos de US$ 29,5M ainda são pequenos em comparação com os verdadeiros principais protocolos de empréstimo; além disso, o tamanho da receita hoje ainda está na escala de algumas centenas de milhares de dólares.
Então, na minha visão, velho Meng, ele parece mais uma “semente de mercado de taxas de juros” que está começando a brotar. O que realmente vale observar é se, nos próximos seis meses, o TVL consegue crescer sem depender dos incentivos de XP, e se a profundidade real de negociação de FT/XT consegue de fato ganhar tração.
#termmax @TermMax
Total de recompensas em cotas de 2.000.000 de tokens TMX
A primeira missão: 80 mil pessoas concluíram tudo e receberam 1.700.000 cotas
Então vamos calcular: em média, cada pessoa do grupo de 80 mil recebe 21,25 TMX. Pelo valor pré-mercado atual, isso dá algo em torno de US$ 3,8. Parece que isso não vale muito a pena, não?
Eu também li o whitepaper do TermMax e percebi que o mais valioso para estudar não é apenas o XP que todo mundo fica fazendo diariamente e as missões, mas também o seu mecanismo de “Fixed Rate Tokenization”.
Por exemplo: se a gente fizer um usuário depositar 500 USDC, o protocolo gera 500 XT e 500 FT. Depois, troca-se 500 XT por 125 FT. No final, obtém-se 625 FT. Na data de vencimento, cada FT é liquidado a US$ 1 por USDC, ou seja, os 500 USDC de principal correspondem a um valor de vencimento de 625 USDC. Em teoria, a rentabilidade chega a 25%.
Então isso fica interessante.
Nos empréstimos tradicionais do DeFi, o essencial é negociar “dinheiro no presente”. O TermMax é mais como negociar “dinheiro no futuro”. Os FT podem ser entendidos como fluxos de caixa em dinheiro futuro com liquidação determinada, enquanto os XT carregam outra parte da rentabilidade e as características de alavancagem. Assim, a taxa de juros deixa de ser apenas um número de APY na tela, e passa a entrar diretamente na precificação dos ativos.
Eu também olho os dados on-chain: atualmente, o TermMax TVL é de cerca de US$ 34M, Active Loans cerca de US$ 29,5M e a receita acumulada do protocolo cerca de US$ 369K; desse total, o Ethereum responde por mais de US$ 32M do TVL, o que indica que a liquidez hoje está altamente concentrada no Ethereum.
Então, se no futuro o TermMax conseguir fazer o TVL de aproximadamente US$ 34M crescer de forma contínua, ele deixa de ser apenas um produto de empréstimo DeFi e pode se tornar a porta de entrada para liquidez em um mercado de renda fixa on-chain.
Até dá para ser mais ousado — se RWA, stablecoins e ações/ativos on-chain dos EUA continuarem crescendo, o que as instituições mais precisam talvez não seja um APY ainda maior, e sim poder travar com antecedência “quanto eu vou emprestar, por quanto tempo e qual será o custo”. O TermMax resolve exatamente esse problema. Mas o risco também é bem claro: o TVL atual de cerca de US$ 34M e os empréstimos ativos de US$ 29,5M ainda são pequenos em comparação com os verdadeiros principais protocolos de empréstimo; além disso, o tamanho da receita hoje ainda está na escala de algumas centenas de milhares de dólares.
Então, na minha visão, velho Meng, ele parece mais uma “semente de mercado de taxas de juros” que está começando a brotar. O que realmente vale observar é se, nos próximos seis meses, o TVL consegue crescer sem depender dos incentivos de XP, e se a profundidade real de negociação de FT/XT consegue de fato ganhar tração.
#termmax @TermMax