#bstockscis Duas formas de jogar "chips de IA além da Nvidia,"
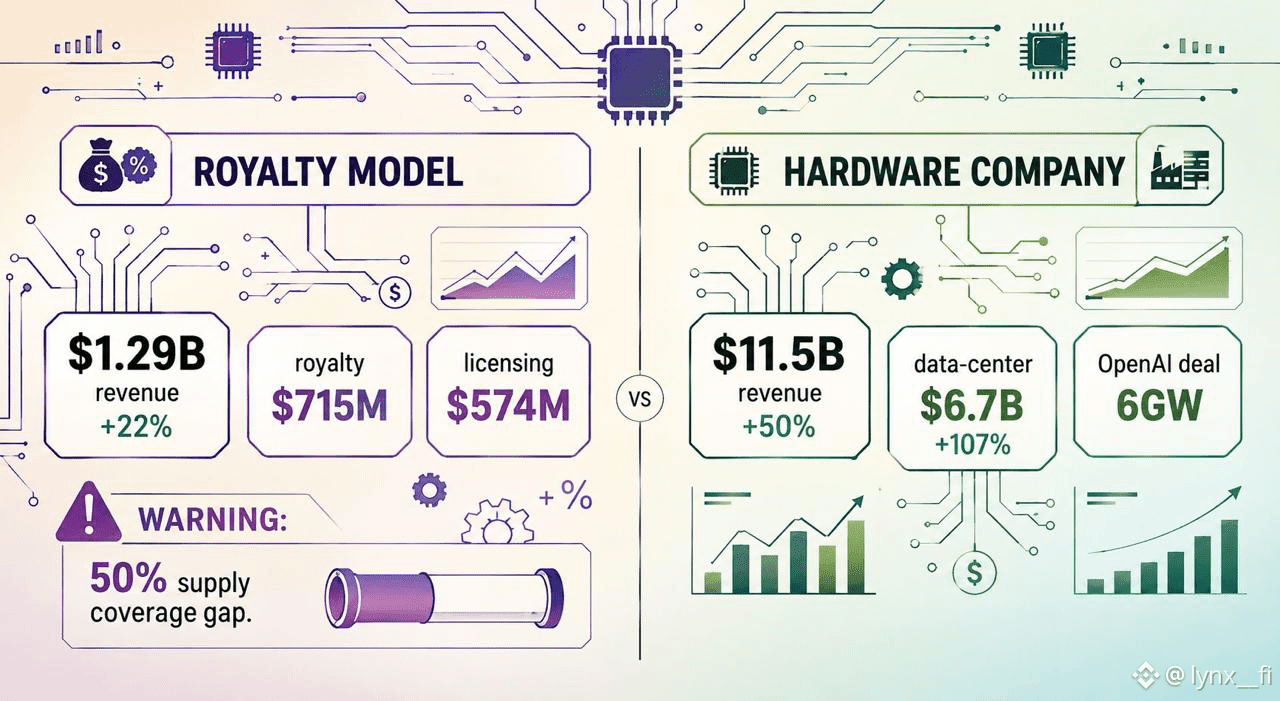
Modelo de royalties da Arm 🔧 Impressão do 2T: receita US$ 1,29B (+22% YoY), receita de royalties US$ 715M (+22%), licenciamento US$ 574M (+23%) — cada linha acelerando, e a ação ainda caiu -8%. Por quê? Porque a Arm divulgou uma esteira de demanda de CPU de IA acima de US$ 2B contra apenas US$ 1B em oferta garantida — uma taxa de cobertura de 50%. A Arm é paga por chip, independentemente de quem o fabrique, mas apenas se o volume realmente for enviado.
A investida de hardware da AMD 🎮 2T de 2026: receita US$ 11,536B (+50% YoY), receita de data center US$ 6,718B — acima dos US$ 3,24B, cerca de +107% YoY — além de um acordo com a OpenAI para uma estrutura de até 6 GW de GPUs Instinct. Crescimento real, rápido e com capitalização. O porém: as estimativas de mercado ainda colocam a Nvidia em ~80–95% da participação no mercado de aceleradores de IA, então a AMD está dobrando uma aposta em um negócio que ainda luta por participação de um dígito no segmento que mais paga.
Mesmo tema, exposição oposta: o risco da Arm é uma lacuna de oferta atrás do seu próprio número de demanda. O risco da AMD é ser líder de mercado com um avanço de 15 anos. 📐
Eu me inclino ao modelo de royalties porque ele não precisa que a AMD vença a Nvidia para funcionar — basta que alguém, qualquer um, continue enviando chips. Mas essa lacuna de cobertura de 50% é uma rachadura real que vale observar no próximo relatório. Qual é a sua jogada — o fluxo de royalties ou o desafiante de hardware? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS
Modelo de royalties da Arm 🔧 Impressão do 2T: receita US$ 1,29B (+22% YoY), receita de royalties US$ 715M (+22%), licenciamento US$ 574M (+23%) — cada linha acelerando, e a ação ainda caiu -8%. Por quê? Porque a Arm divulgou uma esteira de demanda de CPU de IA acima de US$ 2B contra apenas US$ 1B em oferta garantida — uma taxa de cobertura de 50%. A Arm é paga por chip, independentemente de quem o fabrique, mas apenas se o volume realmente for enviado.
A investida de hardware da AMD 🎮 2T de 2026: receita US$ 11,536B (+50% YoY), receita de data center US$ 6,718B — acima dos US$ 3,24B, cerca de +107% YoY — além de um acordo com a OpenAI para uma estrutura de até 6 GW de GPUs Instinct. Crescimento real, rápido e com capitalização. O porém: as estimativas de mercado ainda colocam a Nvidia em ~80–95% da participação no mercado de aceleradores de IA, então a AMD está dobrando uma aposta em um negócio que ainda luta por participação de um dígito no segmento que mais paga.
Mesmo tema, exposição oposta: o risco da Arm é uma lacuna de oferta atrás do seu próprio número de demanda. O risco da AMD é ser líder de mercado com um avanço de 15 anos. 📐
Eu me inclino ao modelo de royalties porque ele não precisa que a AMD vença a Nvidia para funcionar — basta que alguém, qualquer um, continue enviando chips. Mas essa lacuna de cobertura de 50% é uma rachadura real que vale observar no próximo relatório. Qual é a sua jogada — o fluxo de royalties ou o desafiante de hardware? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS