#bstockscis Duas histórias de recuperação, dois roteiros bem diferentes.
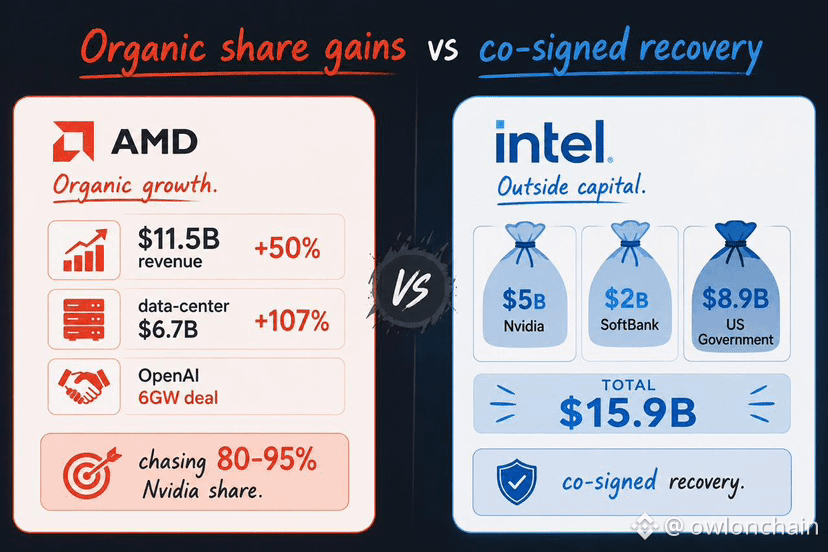
AMD ($AMDB ) 🔴 Receita no 2T 2026: US$ 11,536B, +50% YoY Receita do segmento de data center: US$ 6,718B (acima de US$ 3,240B) → aproximadamente +107% YoY Contrato do framework da OpenAI: até 6 GW de GPUs AMD Instinct, 1 GW em implantação a partir de 2026, supostamente "dezenas de bilhões" ao longo do tempo
Crescimento rápido, real e com capitalização. Mas os comentários do mercado ainda colocam a Nvidia em ~80–95% de participação de IA em GPUs/aceleradores. A AMD acabou de dobrar seu negócio de data center e ainda assim segue brigando por aquilo que provavelmente é participação de dígitos únicos no segmento que mais importa.
Intel ($INTCB ) 🔵 Receita no 2T 2026: US$ 16,1B, +25% YoY Receita de DCAI: US$ 6,3B, +59% YoY — aceleração de verdade Foundry: ainda é uma perda operacional de US$ 2,1B (melhorou US$ 348M sequencialmente, mas continua com prejuízo)
O que sustenta essa virada não é só execução interna: 💵 Nvidia → US$ 5,0B em ações ordinárias da Intel (~participação de ~4%) 💵 SoftBank → US$ 2,0B 💵 Governo dos EUA → pacote de apoio de US$ 8,9B (~posição de ~10% em equity)
Some tudo: US$ 15,9B em capital externo por trás de uma única recuperação. Mais do que triplica o que um "normal" comeback de semicondutores levantaria com um único parceiro estratégico. 🏛️
Então aqui vai a comparação real: Uma empresa está ganhando participação, mas correndo atrás de um começo de 80%+ na frente. A outra está perdendo dinheiro na aposta principal, mas contou com concorrentes e com um governo para endossar a recuperação.
Minha leitura: prefiro apostar em ganhos orgânicos de participação, em vez de em três aportes externos mantendo uma virada. Mas eu entendo por que outras pessoas discordam. Qual história de recuperação você confia mais — o crescimento orgânico da AMD ou a recuperação com apoio externo da Intel? 🤝📉
@BinanceCIS $AMDB $INTCB #bStocksCIS