#bstockscis Eu tentei montar um portfólio com bStocks, mas me proibi de olhar os nomes das empresas.
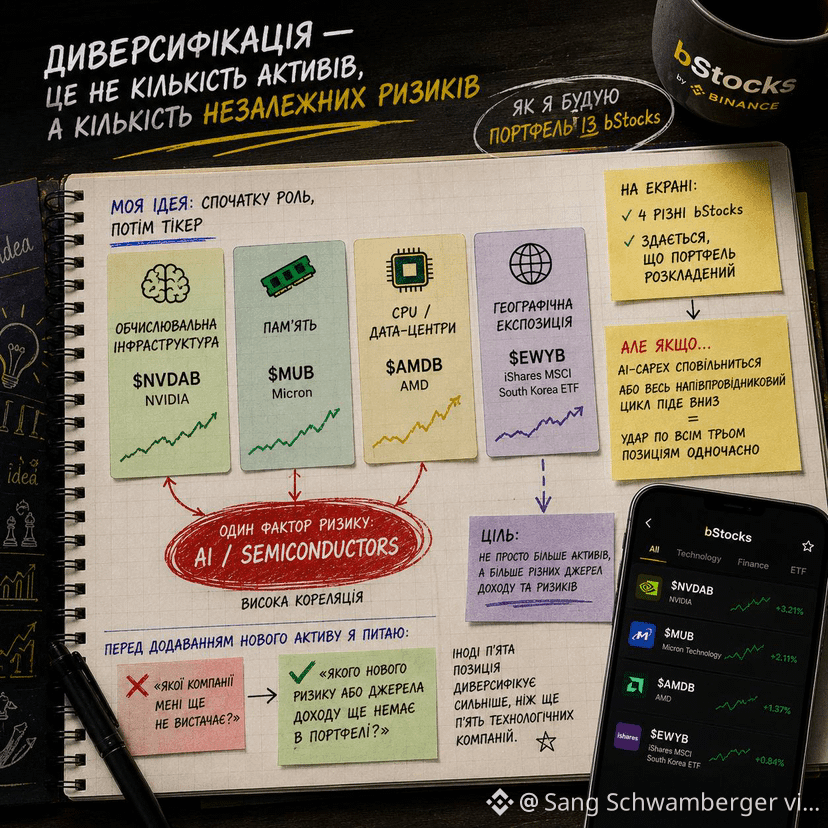
A regra é simples: primeiro determinar qual papel cada posição deve cumprir e só então escolher o ticker.
Aconteceu algo mais ou menos assim:
🧠 infraestrutura de computação → $NVDAB
💾 memória → $MUB
🖥️ CPU / data centers → $AMDB
🌏 exposição geográfica → $EWYB
E foi aqui que percebi um problema.
Na tela são 4 bStocks diferentes. Psicologicamente parece: o portfólio já está bem distribuído.
Mas se o AI-capex desacelerar ou se todo o ciclo de semicondutores começar a cair, as três primeiras posições podem sofrer o golpe do mesmo fator.
Ou seja, a quantidade de tickers ≠ a quantidade de riscos independentes.
Foi isso que mudou a forma como eu olho para a lista de bStocks. Agora, antes de adicionar um novo ativo, eu não pergunto mais:
“De qual empresa ainda estou precisando?”
mas sim:
“Que novo risco ou fonte de receita ainda não existe no portfólio?”
Às vezes, a quinta posição diversifica mais do que mais cinco empresas de tecnologia.
E vocês contam a diversificação pela quantidade de ativos ou pela quantidade de diferentes fatores de risco?
@BinanceCIS
#bStocksCIS
A regra é simples: primeiro determinar qual papel cada posição deve cumprir e só então escolher o ticker.
Aconteceu algo mais ou menos assim:
🧠 infraestrutura de computação → $NVDAB
💾 memória → $MUB
🖥️ CPU / data centers → $AMDB
🌏 exposição geográfica → $EWYB
E foi aqui que percebi um problema.
Na tela são 4 bStocks diferentes. Psicologicamente parece: o portfólio já está bem distribuído.
Mas se o AI-capex desacelerar ou se todo o ciclo de semicondutores começar a cair, as três primeiras posições podem sofrer o golpe do mesmo fator.
Ou seja, a quantidade de tickers ≠ a quantidade de riscos independentes.
Foi isso que mudou a forma como eu olho para a lista de bStocks. Agora, antes de adicionar um novo ativo, eu não pergunto mais:
“De qual empresa ainda estou precisando?”
mas sim:
“Que novo risco ou fonte de receita ainda não existe no portfólio?”
Às vezes, a quinta posição diversifica mais do que mais cinco empresas de tecnologia.
E vocês contam a diversificação pela quantidade de ativos ou pela quantidade de diferentes fatores de risco?
@BinanceCIS
#bStocksCIS