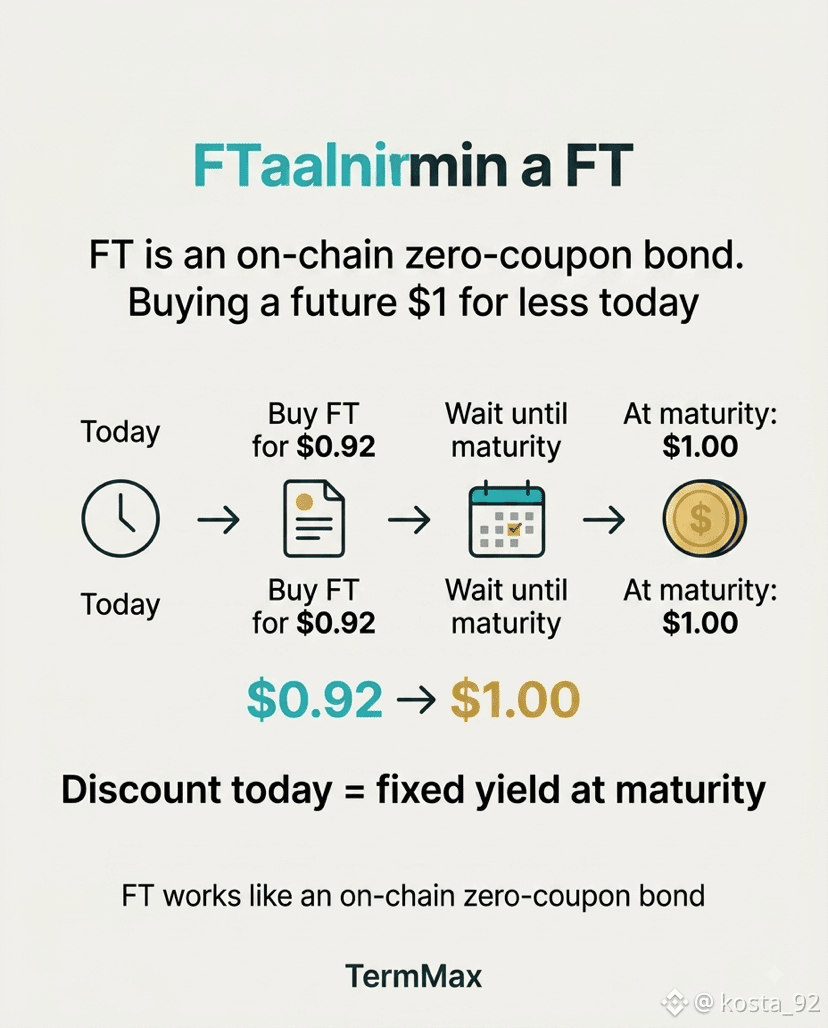
FT funciona, na prática, como um título on-chain de cupom zero.
A lógica é bem simples.
Suponha que exista um FT que, na data de vencimento, possa ser trocado por 1 USDC. Hoje ele custa menos — digamos, 0,92 USDC.
Você compra por 0,92.
Espera até o maturity.
E no fim recebe 1 USDC.
É essa diferença entre o preço de compra e o valor nominal que gera o rendimento fixo.
Ou seja, o TermMax não diz apenas:
“Pronto, aqui estão 8% fixos”.
Por trás disso há uma mecânica concreta de precificação de um instrumento de dívida.
E é exatamente isso que eu mais gosto — a taxa deixa de ser um número “mágico” de um farming pool e passa a ser consequência de por quanto você está comprando $1 futuro hoje.
Claro, a palavra “fixed” ainda não significa “sem risco”. Os riscos de mercado, de garantias e de smart contracts continuam existindo.
Mas a própria estrutura me parece surpreendentemente parecida com títulos tradicionais — só que tudo acontece on-chain.
Pergunta: você compraria $1 daqui a 6 meses por $0,95 hoje, se entendesse todos os riscos da operação? 👀
@TermMax #TermMax