#termmax @TermMax
Fui dar uma olhada no TermMax esperando que o lado de opções do protocolo aparecesse com mais clareza nos números. O que chamou minha atenção, no entanto, foi a concentração da sua atividade atual.
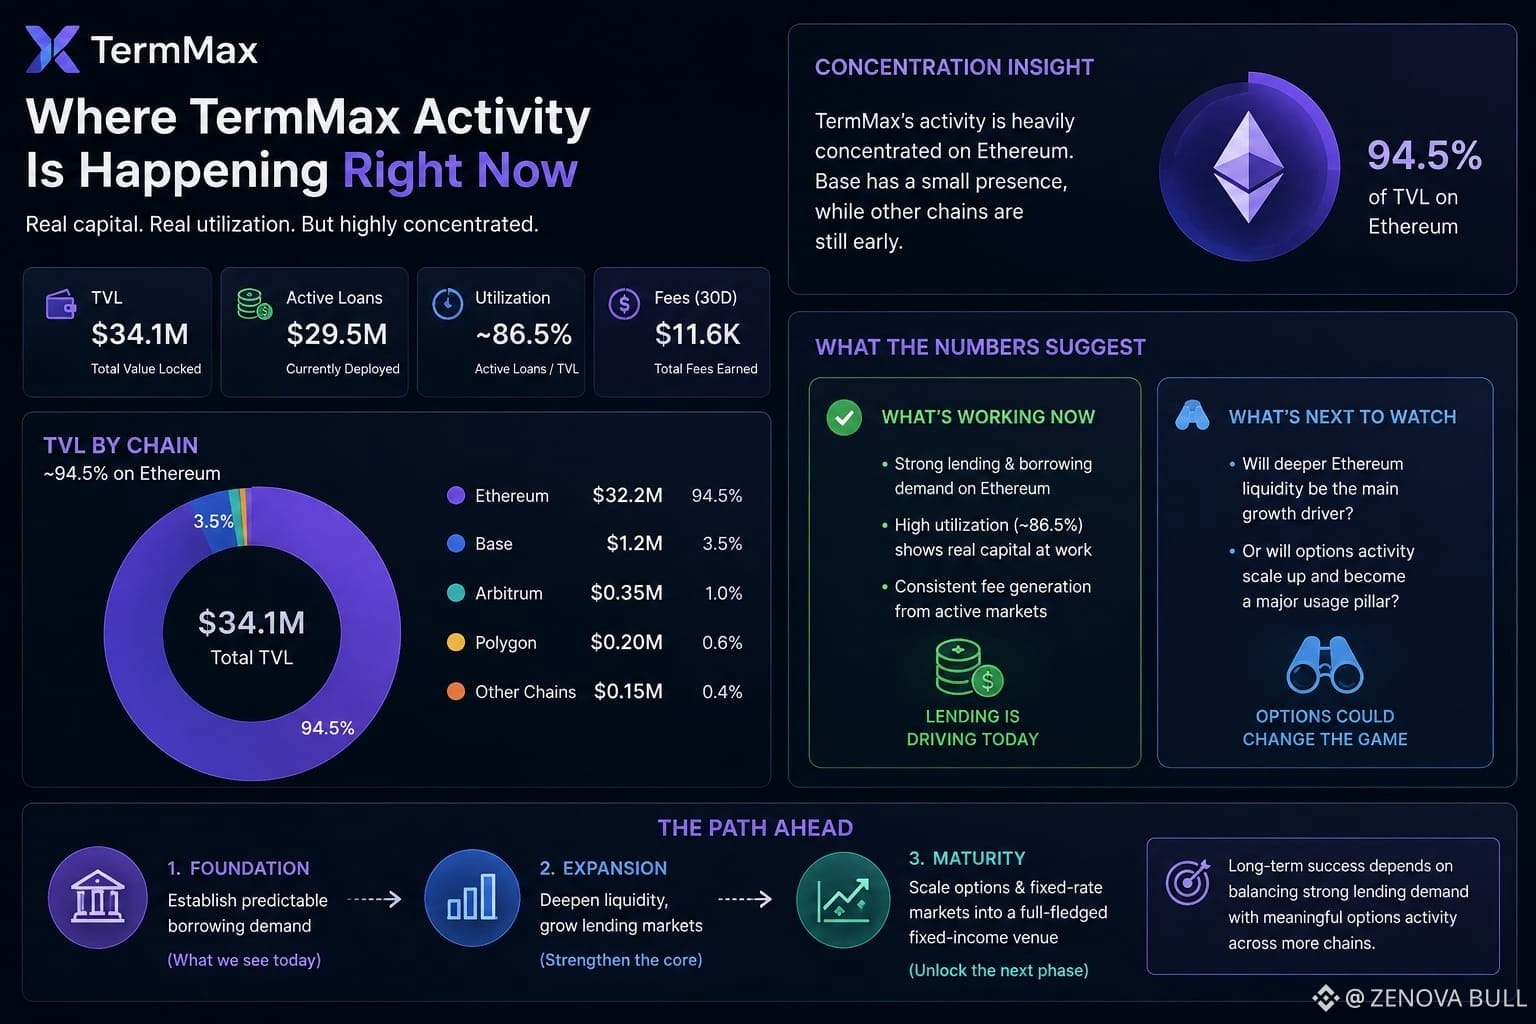
O TermMax está por volta de US$ 34,1M em TVL, com aproximadamente US$ 29,5M em empréstimos ativos. Isso é um nível de utilização significativo. Mas quase 94,5% do TVL está no Ethereum, enquanto o Base fica com cerca de US$ 1,2M e as outras cadeias suportadas são bem menores.
Isso me diz algo um pouco diferente da narrativa mais ampla de “empréstimos e opções a taxa fixa multi-chain”.
Fica claro que capital real está sendo alocado, e o número de empréstimos ativos sugere que não é apenas liquidez ociosa guardada em contratos. Os últimos 30 dias também geraram cerca de US$ 11,6K em taxas, com o Ethereum gerando a esmagadora maioria.
Mas a questão interessante é para que esse capital está sendo usado de fato.
Se a maior parte da atividade estiver concentrada em empréstimos e tomadores no Ethereum, então o mercado de taxa fixa parece estar encontrando um encaixe mais imediato entre produto e mercado do que o componente de opções. E isso não é necessariamente uma fraqueza. Na verdade, pode ser uma progressão sensata: primeiro estabelecer uma demanda previsível por empréstimos e, depois, construir mercados de taxas e opções mais complexos em torno dela.
Ainda assim, eu não trataria apenas o TVL atual como prova de que o TermMax se tornou um amplo ambiente de negociação de renda fixa.
O que eu estou me perguntando é se o próximo estágio de crescimento vem de uma liquidez maior de empréstimos no Ethereum, ou se a atividade com opções eventualmente fica grande o suficiente para mudar onde está acontecendo o uso real do protocolo.
$AEON
$GRVT
$KII
Fui dar uma olhada no TermMax esperando que o lado de opções do protocolo aparecesse com mais clareza nos números. O que chamou minha atenção, no entanto, foi a concentração da sua atividade atual.
O TermMax está por volta de US$ 34,1M em TVL, com aproximadamente US$ 29,5M em empréstimos ativos. Isso é um nível de utilização significativo. Mas quase 94,5% do TVL está no Ethereum, enquanto o Base fica com cerca de US$ 1,2M e as outras cadeias suportadas são bem menores.
Isso me diz algo um pouco diferente da narrativa mais ampla de “empréstimos e opções a taxa fixa multi-chain”.
Fica claro que capital real está sendo alocado, e o número de empréstimos ativos sugere que não é apenas liquidez ociosa guardada em contratos. Os últimos 30 dias também geraram cerca de US$ 11,6K em taxas, com o Ethereum gerando a esmagadora maioria.
Mas a questão interessante é para que esse capital está sendo usado de fato.
Se a maior parte da atividade estiver concentrada em empréstimos e tomadores no Ethereum, então o mercado de taxa fixa parece estar encontrando um encaixe mais imediato entre produto e mercado do que o componente de opções. E isso não é necessariamente uma fraqueza. Na verdade, pode ser uma progressão sensata: primeiro estabelecer uma demanda previsível por empréstimos e, depois, construir mercados de taxas e opções mais complexos em torno dela.
Ainda assim, eu não trataria apenas o TVL atual como prova de que o TermMax se tornou um amplo ambiente de negociação de renda fixa.
O que eu estou me perguntando é se o próximo estágio de crescimento vem de uma liquidez maior de empréstimos no Ethereum, ou se a atividade com opções eventualmente fica grande o suficiente para mudar onde está acontecendo o uso real do protocolo.
$AEON
$GRVT
$KII