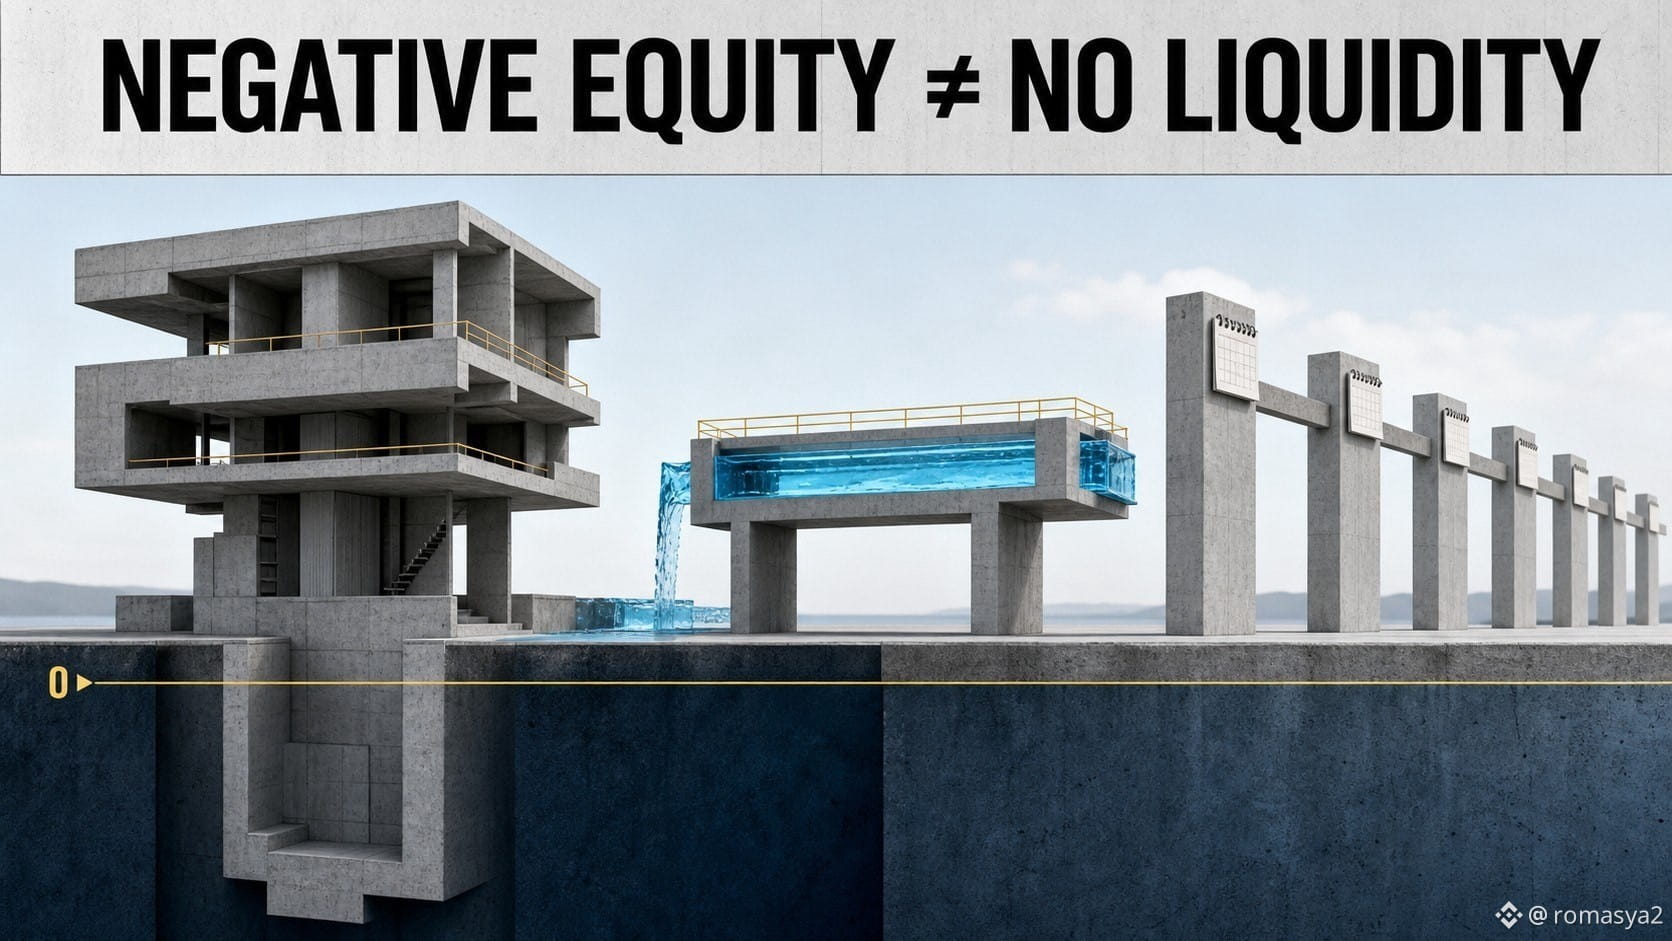
Uma linha de patrimônio líquido negativo não significa que a conta bancária da empresa esteja vazia.
A Dell reportou um déficit de acionistas no seu Form 10-K do exercício fiscal de 2026. O patrimônio líquido (book equity) é um saldo contábil acumulado: ativos menos passivos após resultados retidos, distribuições, recompra de ações e outras entradas contábeis. Ele não é uma medida “em tempo real” do caixa disponível amanhã, e não é uma avaliação de mercado.
Isso significa que dois atalhos podem ambos falhar:
“patrimônio líquido negativo = insolvência imediata”
e
“fluxo de caixa positivo = risco do balanço resolvido.”
Para o $DELLB, eu conectaria cinco declarações:
1. caixa e fluxo de caixa operacional;
2. a demonstração do patrimônio líquido dos acionistas;
3. recompra de ações e distribuições;
4. dívida e cronograma de vencimentos;
5. obrigações de juros e linhas/instalações de liquidez.
A reconciliação (roll-forward) do patrimônio explica como o déficit se formou. A demonstração dos fluxos de caixa explica a geração de caixa atual. As notas sobre a dívida explicam o timing contratual.
Patrimônio líquido contábil negativo é um convite para um trabalho mais profundo — não uma conclusão por si só.
Fonte verificada: Form 10-K da Dell Technologies para o exercício fiscal de 2026.
#bstockscis @BinanceCIS
A Dell reportou um déficit de acionistas no seu Form 10-K do exercício fiscal de 2026. O patrimônio líquido (book equity) é um saldo contábil acumulado: ativos menos passivos após resultados retidos, distribuições, recompra de ações e outras entradas contábeis. Ele não é uma medida “em tempo real” do caixa disponível amanhã, e não é uma avaliação de mercado.
Isso significa que dois atalhos podem ambos falhar:
“patrimônio líquido negativo = insolvência imediata”
e
“fluxo de caixa positivo = risco do balanço resolvido.”
Para o $DELLB, eu conectaria cinco declarações:
1. caixa e fluxo de caixa operacional;
2. a demonstração do patrimônio líquido dos acionistas;
3. recompra de ações e distribuições;
4. dívida e cronograma de vencimentos;
5. obrigações de juros e linhas/instalações de liquidez.
A reconciliação (roll-forward) do patrimônio explica como o déficit se formou. A demonstração dos fluxos de caixa explica a geração de caixa atual. As notas sobre a dívida explicam o timing contratual.
Patrimônio líquido contábil negativo é um convite para um trabalho mais profundo — não uma conclusão por si só.
Fonte verificada: Form 10-K da Dell Technologies para o exercício fiscal de 2026.
#bstockscis @BinanceCIS