Depois de entender uma coisa sobre a TermMax, passei a ver o papel do TMX de forma um pouco diferente.
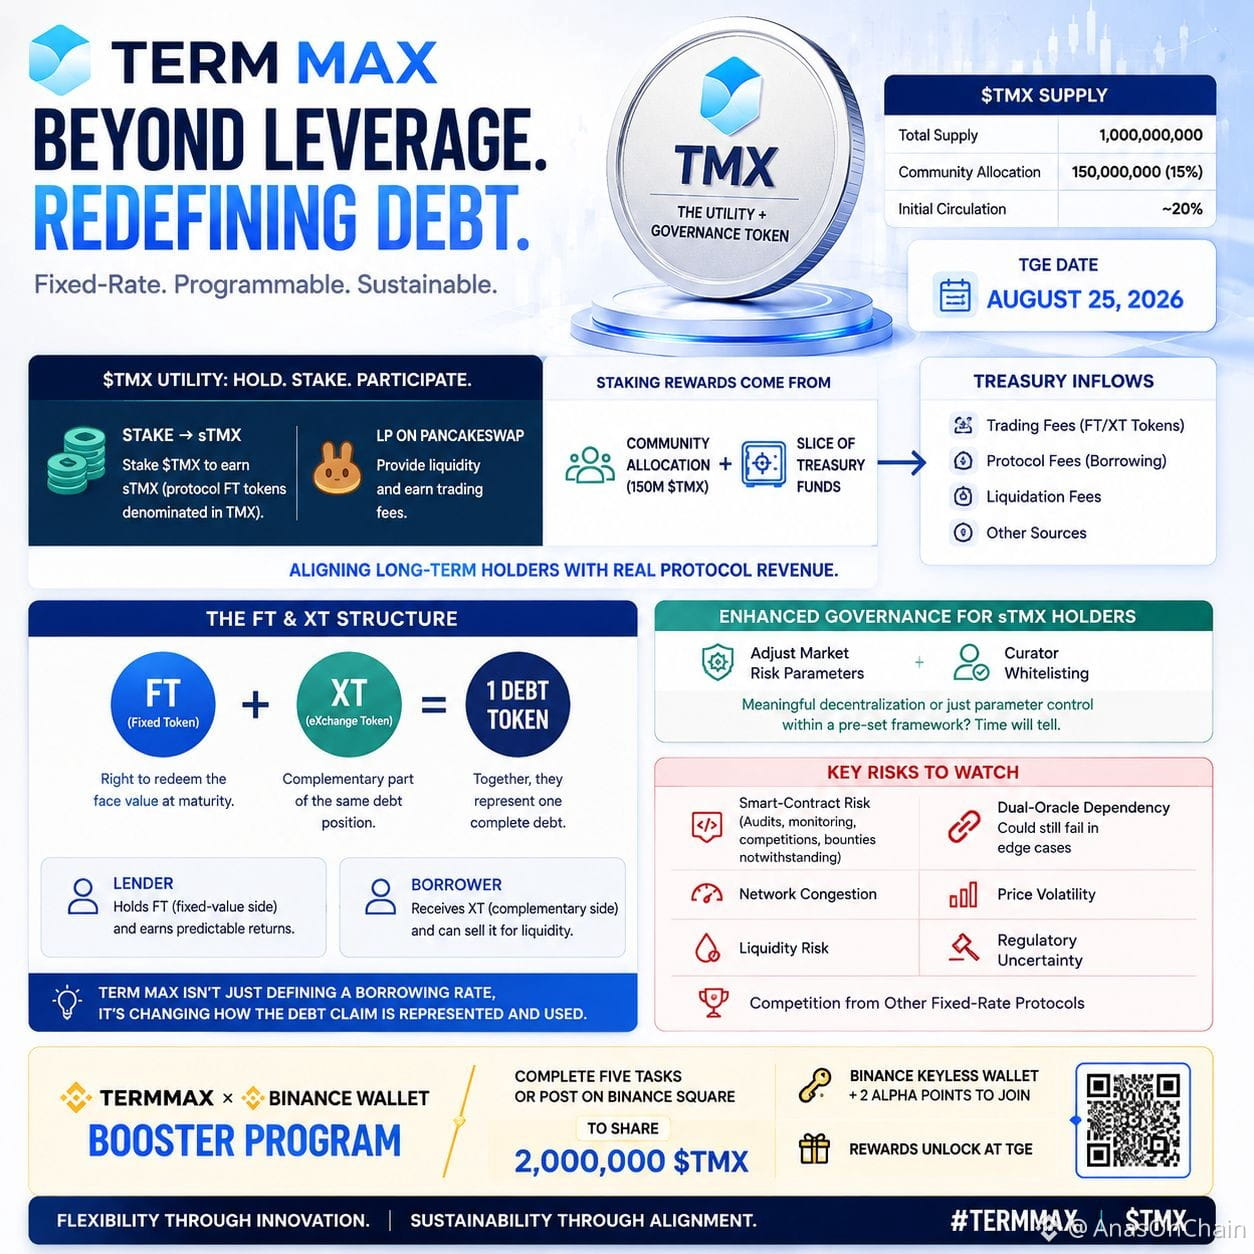
Ele não parece ser apenas um token de governança. Do fornecimento fixo de 1B, 150M de $TMX (15%) são destinados à comunidade, e os holders podem obter sTMX por meio de staking.
A parte interessante é a Treasury.
As taxas de negociação de FT/XT, as taxas de empréstimo, as taxas de liquidação e outras receitas do protocolo podem ir para a Treasury, que pode usar uma parte delas para financiar as recompensas de staking.
Mas aqui também fica a minha pergunta: que parcela da receita da Treasury realmente chegará aos stakers?
Depois, analisei o modelo FT/XT:
1 FT + 1 XT = 1 token de dívida.
O credor pode manter o lado de valor fixo, enquanto o tomador pode usar o XT complementar para obter liquidez.
Para mim, essa é a parte interessante da TermMax — o protocolo não está apenas criando empréstimos, mas dividindo a dívida em diferentes exposições financeiras.
Isso aumenta a flexibilidade, mas também a complexidade.
Além disso, os holders de sTMX têm direitos de governança ampliados sobre os parâmetros de risco e a inclusão de curadores na lista de permissões. Por isso, o verdadeiro teste não será apenas o preço do token, mas também a governança e a distribuição da Treasury.
O Binance WalletBooster tem 2M em recompensas de $TMX, que serão desbloqueadas no TGE.
Agora, resta saber se os usuários da campanha vão apenas resgatar as recompensas...
Ou se também vão participar da economia real da TermMax por meio de staking e governança.
@TermMax #TermMax
Ele não parece ser apenas um token de governança. Do fornecimento fixo de 1B, 150M de $TMX (15%) são destinados à comunidade, e os holders podem obter sTMX por meio de staking.
A parte interessante é a Treasury.
As taxas de negociação de FT/XT, as taxas de empréstimo, as taxas de liquidação e outras receitas do protocolo podem ir para a Treasury, que pode usar uma parte delas para financiar as recompensas de staking.
Mas aqui também fica a minha pergunta: que parcela da receita da Treasury realmente chegará aos stakers?
Depois, analisei o modelo FT/XT:
1 FT + 1 XT = 1 token de dívida.
O credor pode manter o lado de valor fixo, enquanto o tomador pode usar o XT complementar para obter liquidez.
Para mim, essa é a parte interessante da TermMax — o protocolo não está apenas criando empréstimos, mas dividindo a dívida em diferentes exposições financeiras.
Isso aumenta a flexibilidade, mas também a complexidade.
Além disso, os holders de sTMX têm direitos de governança ampliados sobre os parâmetros de risco e a inclusão de curadores na lista de permissões. Por isso, o verdadeiro teste não será apenas o preço do token, mas também a governança e a distribuição da Treasury.
O Binance WalletBooster tem 2M em recompensas de $TMX, que serão desbloqueadas no TGE.
Agora, resta saber se os usuários da campanha vão apenas resgatar as recompensas...
Ou se também vão participar da economia real da TermMax por meio de staking e governança.
@TermMax #TermMax