

Autora|Zhou Miao
Editor-chefe|Zhao Yan
Fonte|Sparks Ember
Uma fusão e aquisição entre setores — que impulsionou uma empresa de equipamentos de testes de armazenamento, antes pouco notada, para o centro das atenções.
A Aili Home Furnishings (603221.SH), cujos principais negócios são pisos elásticos de PVC, teve um prejuízo previsto de mais de 34 milhões de yuans no primeiro semestre; recentemente, porém, anunciou que pretende adquirir, por não mais de 650 milhões de yuans, pelo menos 77,08% de participação em uma empresa de equipamentos de testes de armazenamento chamada Wuhan OuKangNuo Electronic Technology Co., Ltd. (doravante, “OuKangNuo”).
Esta aquisição também constituiu uma transação relacionada. Assim que a notícia saiu, a cotação da Aili Home Furnishings disparou com 11 altas consecutivas em 12 pregões, acumulando valorização de 185,56%, período em que houve duas suspensões. A Bolsa de Valores de Xangai também emitiu uma carta regulatória, fazendo perguntas sobre a essência da transação de aquisição intersetorial, a origem dos recursos, a sinergia operacional e os arranjos para a transferência de participação acionária.
Para a Aleelita, que não tinha nenhuma base de negócios de testes de semicondutores, esta aquisição da Oconno parece ser um passo crucial na transformação. Porém, o que o mercado mais observa é se, sob um arranjo de transações relacionadas, uma aquisição com prêmio tão alto vale a pena.
Um prêmio de 475%: por quê?
De acordo com o comunicado, a avaliação de 650 milhões de yuan mencionada acima equivale a um prêmio de cerca de 475% sobre o valor do patrimônio líquido contábil da Oconno. Na verdade, a partir disso, o controlador de fato Zhao Ming fez uma promessa de desempenho: de 2026 a 2029, o lucro líquido após deduzir não-operacional (扣非净利润) seria, respectivamente, não inferior a 50 milhões, 50 milhões, 60 milhões e 70 milhões de yuan; o total acumulado em quatro anos seria de 230 milhões de yuan.
Então, essa empresa vale ou não vale esse preço? A Oconno faz principalmente equipamentos de teste de armazenamento e serviços de teste complementares baseados na tecnologia SLT (teste em nível de sistema). Seus produtos cobrem cenários como teste de módulos SSD, teste de módulos DDR, teste de chips/gra-nulos de armazenamento etc., atendendo principalmente clientes de fabricantes originais de armazenamento e de módulos.
O SLT (teste em nível de sistema) fica após o teste de wafer CP e o teste de produto final FT. Se o ATE (equipamento de teste automatizado, ferramenta central que executa testes de CP e FT) é para verificar se “as peças” estão íntegras, então o SLT é mais como um “inspetor de aceitação” do produto final.
Em termos de desempenho: de 2023 a 2025, a receita da Oconno aumentou de 17,6915 milhões de yuan para 70,6782 milhões de yuan. Após perdas consecutivas por dois anos, o lucro líquido em 2025 voltou a ficar positivo, chegando a 6,1068 milhões de yuan. No primeiro semestre de 2026, a receita da empresa atingiu 79,8798 milhões de yuan e o lucro líquido foi de 37,1967 milhões de yuan, várias vezes o valor do ano inteiro de 2025.
Quanto a isso, a explicação da Aleelita é que, por um lado, a explosão da demanda na cadeia a jusante impulsionou a expansão do porte do negócio da Oconno, e as despesas de P&D foram sendo diluídas gradualmente; por outro lado, como os custos de hardware eram mais baixos e a taxa de reuso do desenvolvimento de software era mais alta, houve maior volume de remessas de equipamentos BIST para teste, o que elevou a margem de lucro bruto geral.
Essa justificativa até parece fazer sentido, mas vamos analisar a estrutura de clientes para entender. De 2025 a meados de 2026, a participação da receita dos cinco principais clientes da Oconno foi de 96,16% e 93,48%, respectivamente. Com base na participação de receitas e nas margens de lucro bruto de cada um, a margem geral de lucro bruto da empresa subiu de cerca de 45% para cerca de 66%.
Quem realmente puxou a margem de lucro bruto para cima foi o primeiro maior cliente A (cuja principal venda são máquinas de teste de SSD). No primeiro semestre de 2026, a participação da receita desse cliente subiu de 36,99% para 84,08%, e, em paralelo, a margem de lucro bruto associada subiu de 54,37% para 72,75%.
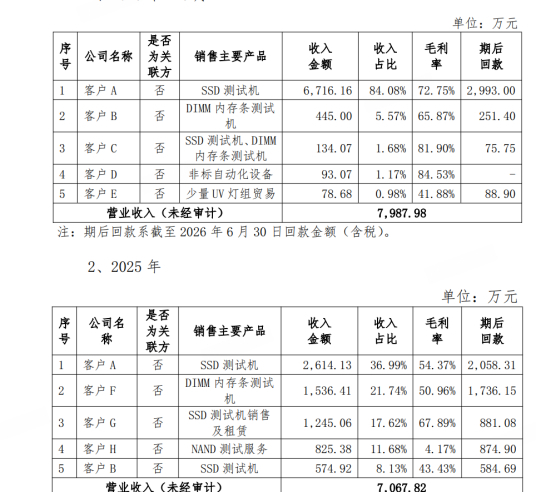
Agora vamos olhar para a situação dos gigantes estrangeiros. No comunicado da Aleelita, a concorrência listada — Advans do Japão e Teradyne dos EUA — teve as seguintes margens de lucro bruto no segundo trimestre de 2026: 69,5% e 59,8%, respectivamente. Dessa forma, a margem geral de lucro bruto da Oconno já está alcançando os líderes internacionais.
Além disso, o terceiro maior cliente C (principalmente vende máquinas de teste de SSD e máquinas de teste de módulos DIMM) e o quarto cliente D (principalmente vende equipamentos de automação não padronizados) apresentam margens de lucro bruto de até 81,9% e 84,53%, respectivamente — até a Advans ficaria em silêncio depois de ver isso.
Qual é o tamanho do “bolo” do mercado? Não se apresse em desenhar castelos no ar.
Além disso, o espaço de crescimento da receita da Oconno também não resiste a um exame mais minucioso. A Aleelita citou dados do relatório DATAINTELO, usando a participação do SLT no conjunto de equipamentos de teste de 20,7%, e ainda tomou como referência as previsões gerais da Advans para o mercado de testadores, para estimar que, em 2026, o tamanho de mercado de equipamentos de SLT seria de 440 a 540 milhões de dólares.
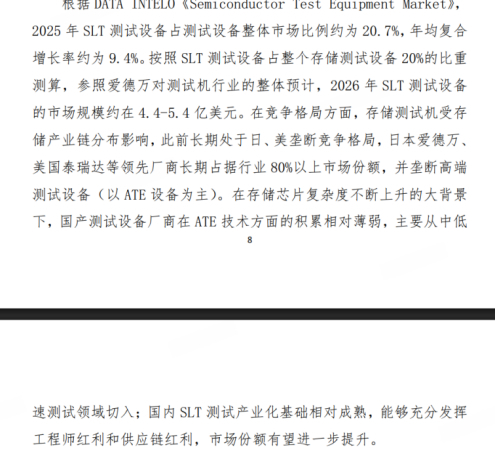
Só que o problema é que o comunicado trata a participação do SLT no conjunto dos equipamentos de teste (20,7%) diretamente como se fosse a taxa de penetração do SLT no segmento específico de equipamentos de teste de armazenamento. Porém, o SLT se divide em vários tipos de acordo com o objeto de teste: SoC, potência, armazenamento e outros. Usar um coeficiente de um grande disco em um segmento específico não parece um pouco difícil de sustentar?
E isso ainda não inclui o monopólio dos grandes grupos estrangeiros. No comunicado, a Aleelita admitiu que as máquinas de teste de armazenamento permanecem há muito tempo em um cenário de monopólio entre o Japão e os EUA: as duas gigantes estrangeiras — Advans do Japão e Teradyne dos EUA — juntas detêm mais de 80% da participação de mercado. Mas, na visão da empresa, esses fabricantes estrangeiros dominam principalmente equipamentos de testes de alta gama baseados em ATE;
Em outras palavras, talvez ainda haja espaço para substituição nacional nesse segmento específico de SLT. No entanto, relatórios do setor e dados da SEMI mostram que o mercado global de equipamentos de SLT tem, em grau elevado, um padrão oligopolista com grande concentração: dados da SEMI, de anos atrás, indicaram que, por volta de 2020, apenas a Advans e a Teradyne juntas já detinham mais de 90% de participação no mercado de equipamentos de SLT de semicondutores de memória.
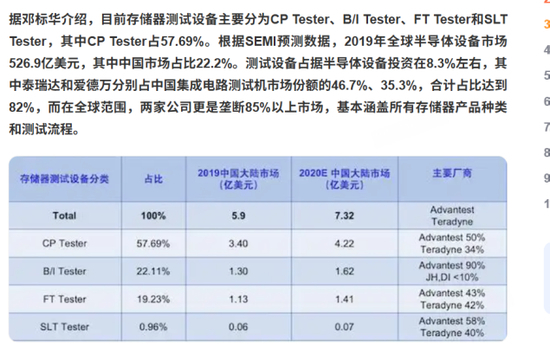
Um relatório publicado recentemente, intitulado “A importância de testes em nível de sistema (SLT) em chips SoC complexos e o mercado de equipamentos”, também menciona que o mercado global de equipamentos de SLT apresenta o mesmo padrão oligopolista com alta concentração: CR5 cerca de 82%, CR3 cerca de 65%. Os principais participantes ainda são gigantes estrangeiros como Advans e Teradyne.
O mais digno de alerta é que a concorrência nesse segmento ainda está se intensificando. Com o boom de computação de IA e 5G, os chips se tornam cada vez mais complexos, e os testes tradicionais de ATE já não conseguem cobrir totalmente a validação de funções em ambientes reais de sistema. O SLT está se tornando um elo-chave para interceptar defeitos — o que também significa que mais players vão mirar nesse “bolo”.
Líderes domésticos de ATE, como Huafeng Measure Control e Changchuan Technology (para tutela de direitos), já estenderam seus negócios para a rota de SLT. Mais sutil ainda: o antigo maior cliente da Oconno, a fabricante de memória Shenzhen Yilian (no relatório semestral de 2020, a empresa divulgou o nome do principal cliente; depois disso, seus relatórios anuais deixaram de divulgar o nome dos principais clientes), recentemente também anunciou o lançamento de um sistema M.2 SLT desenvolvido por conta própria.
Quanto a isso, no comunicado a Aleelita também admite que o mercado de equipamentos de teste de SLT em que a Oconno atua tem um espaço relativamente menor e barreiras de engenharia relativamente baixas. Com a entrada dos oligopólios do Japão e dos EUA e de concorrentes domésticos, pode enfrentar uma concorrência de mercado mais intensa.
Tradução: o problema da Oconno hoje não é “se consegue crescer e virar peixe grande”, mas sim que o próprio tanque talvez não seja grande nem profundo — os gigantes do Japão e dos EUA podem entrar a qualquer momento, e os concorrentes domésticos e clientes antigos já caíram na água.
“A memória cinzenta” por trás do crescimento
A trajetória de crescimento da Oconno não pode contornar duas fábricas originais que já foram citadas em materiais de divulgação: Seagate e Yangtze Memory.
Na verdade, quando a Oconno foi fundada em 2005, o foco era em equipamentos de teste para placas e em gabaritos/utensílios automatizados, sem relação com memória semicondutora. A partir de 2011, ao se conectar com a Seagate (Seagate Technology, Nasdaq: STX), começou a fazer equipamentos de teste para HDD e SSD — e foi então que entrou oficialmente no segmento de testes de armazenamento.
A Seagate foi fundada em 1979, tem sede nos Estados Unidos, na Califórnia, e é considerada, junto com a Western Digital e a Toshiba, como o “trio” global de gigantes de HDD. Em conjunto, controla a maior parte das fatias do mercado de discos rígidos mecânicos. Seus principais negócios são HDD e SSDs corporativos. Na China, a Seagate possui a Seagate International Technology (Wuxi) Co., Ltd., apontada como uma de suas bases de produção importantes.
Mais tarde, a empresa passou a fornecer para Lenovo, Huawei e Inovance em etapas. Mas o verdadeiro “salto decisivo” foi em 2021, quando entrou na cadeia de suprimentos da Yangtze Memory: saiu de fornecedores de ferramental para fabricantes de discos e virou uma fornecedora doméstica de sistemas completos SLT de NAND, consolidando-se de vez no círculo central de armazenamento nacional. Só que, por trás desse “salto”, há uma disputa jurídica que não dá para contornar.
Em uma sentença de segundo grau ((2024)苏02民终1327号), está registrada uma história assim. Entre 2018 e 2021, o ex-gerente sênior do departamento de engenharia da empresa de Wuxi da Seagate, Xie, era responsável por 9 Non-MS e 2 unidades MS de linha, tratando análises de Drive Failure, testes de estabilidade e retrabalho/retorno de clientes.
Em tese, tudo o que circulava na caixa de e-mail de trabalho dele eram documentos técnicos centrais da Seagate. Só que nesses três anos, Xie foi enviando, em etapas, 68 documentos da empresa de Wuxi da Seagate para o seu e-mail particular, e nesses e-mails havia um grande número de e-mails marcados com informações confidenciais da Seagate. Xie explicou que isso era para encaminhar os e-mails relacionados por trabalho em casa.
A partir de 2021, as coisas começaram a ficar mais delicadas. Nesse ano, Xie passou a usar com frequência um novo e-mail — o sufixo era @cnokn.com.cn, o domínio oficial da Oconno. Mais tarde, em tribunal, Xie admitiu: “ouvi falar de uma empresa de Suzhou (ligada à Oconno), que é fornecedora de equipamentos de análise”, e ainda disse: “nos últimos dois anos não comprei nada dessa fornecedora”.
Mas na mesma declaração, ele confirma outra coisa: em maio e junho de 2021, pessoas da Oconno enviaram a ele e-mails pedindo para “ver se os resultados do experimento atendem aos requisitos de atualização do projeto de uma empresa em Wuxi”. Por isso, a Oconno solicitou especificamente um e-mail com domínio corporativo para ele, cuja senha foi fornecida pela outra parte — e ele mesmo a usou.
Depois do que aconteceu, Xie contou de forma bem serena: ele encaminhou os e-mails enviados pela Oconno ao subordinado Wang; Wang fez a análise e devolveu os resultados; então ele encaminhou de volta os resultados para o e-mail da Oconno, dizendo para “a própria Oconno fazer login e ver o conteúdo específico”.
Uma fabricante internacional de primeira linha, com sistemas de confidencialidade extremamente rígidos: por que seus ex-líderes superiores da equipe de engenharia, durante o período em que atuaram, usaram e-mails dos fornecedores com domínio corporativo para enviar e receber e-mails de projetos e ainda devolveram ao fornecedor resultados de teste com a orientação de “requisitos de atualização do projeto”?
E durante a expansão de clientes da Oconno, ela teria aberto caixas de e-mail corporativo para executivos de clientes e, além disso, solicitado que eles avaliassem, de forma indireta, os resultados de experimentos — esse tipo de contato privado que contorna o fluxo normal de compras do cliente não revela também uma fraqueza dessa empresa na gestão de compliance e na ética comercial?
Até aqui, é a linha da Seagate. Mas a história ainda não acabou. A troca de e-mails de projeto com a Seagate é uma coisa; Xie também fez outra: ele encarregou seu subordinado Wang de editar e tratar scripts de teste e resultados de teste, na época, do principal concorrente da Seagate — Yangtze Memory — e enviou arquivos que continham essas informações sobre concorrentes para o e-mail da Oconno. Nesse momento, exatamente coincidiu com a entrada da Oconno na cadeia de suprimentos da Yangtze Memory.
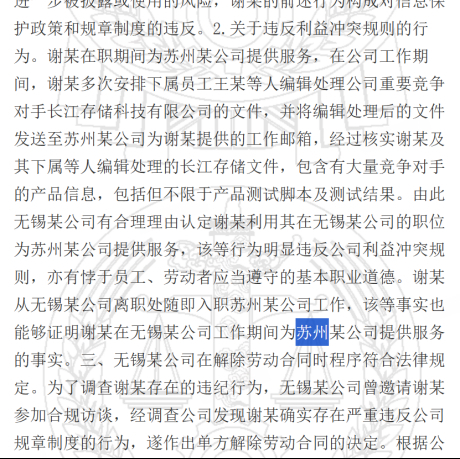
Com base nisso, a Seagate concluiu que a conduta de Xie “viola claramente as regras de conflitos de interesses da empresa e também contraria a ética profissional básica dos trabalhadores”, além de apontar que ele usou o cargo na Seagate para prestar serviços para a Oconno. A Seagate ainda apontou que, logo após deixar a Seagate, Xie foi contratado pela Oconno, o que comprova ainda mais que, durante o período em que trabalhou, ele já havia prestado serviços à Oconno.
Por fim, a Seagate dispensou Xie com base em uma violação grave de disciplina; todos os pedidos de indenização de Xie foram indeferidos na arbitragem e também no processo judicial, e o tribunal de última instância reconheceu a legalidade da dispensa. Essa parte da história a Aleelita não mencionou no comunicado de transação, mas também se tornou uma zona nebulosa na trajetória do ex-Ocno, algo que não dá para apagar.
A “sinceridade” de 5%: obrigações brandas sob transações relacionadas
Por fim, vamos olhar para o acordo de aposta (escopo/condições) mais central dessa transação. De acordo com o arranjo da transação, o controlador majoritário da Aleelita, Zhangjiagang Bohua, planeja transferir por acordo 20,19% das ações para o controlador de fato da Oconno, Zhao Ming, e seus acionistas com ações acordadas (parte relacionada) pelo preço total de cerca de 454 milhões de yuan. Após a conclusão da transação, a parte de Zhao Ming passa a ser parte relacionada da empresa listada. Ou seja, esta operação de M&A ainda é uma transação relacionada.
E de acordo com o comunicado, dos 20,19% das ações que a parte de Zhao Ming adquiriu, apenas cerca de 5% foram destinados como ações com restrição de negociação vinculadas ao lucro líquido acumulado ao longo de quatro anos; após atingir a meta é que as ações são liberadas. O restante, acima de 15%, não tem vínculo com desempenho. Em outras palavras, mesmo que a promessa de desempenho não seja cumprida, ainda assim a parte de Zhao Ming terá mais de 340 milhões de yuan em ações “garantidas”.
Primeiro foi feito o desembolso e a entrega antecipada da transferência de ações no valor de 454 milhões de yuan; apenas 5% das ações estavam vinculadas ao cumprimento do desempenho, e também foi definido que o gatilho de compensação em dinheiro depende de 80% do lucro líquido prometido acumulado. A sinceridade do mercado em relação às promessas de desempenho de 230 milhões de yuan já gerou dúvidas bem evidentes.
E como está a situação operacional da própria Aleelita? Em 2025, a receita da empresa foi de 1,127 bilhão de yuan, queda de 13,93% ano contra ano; o lucro líquido atribuível aos acionistas foi de 17,1777 milhões de yuan, queda de 87,55% ano contra ano. O fluxo de caixa líquido das atividades operacionais diminuiu de 271 milhões de yuan para 42,1733 milhões de yuan, redução de 84,46%.
Ao entrar no primeiro trimestre de 2026, o fluxo de caixa operacional líquido da Aleelita já virou negativo em 40,4825 milhões de yuan, uma queda de 103 milhões de yuan ano contra ano. Ao mesmo tempo, a empresa prevê que o lucro líquido atribuível aos acionistas no primeiro semestre deste ano ficará entre 34,5 milhões e 40,5 milhões de yuan de prejuízo, com reversão de lucro para prejuízo ano contra ano.
Embora essa transação ainda esteja no estágio de intenção e o plano formal não tenha sido definido, as cartas na manga já podem ser percebidas de forma sutil.