#termmax
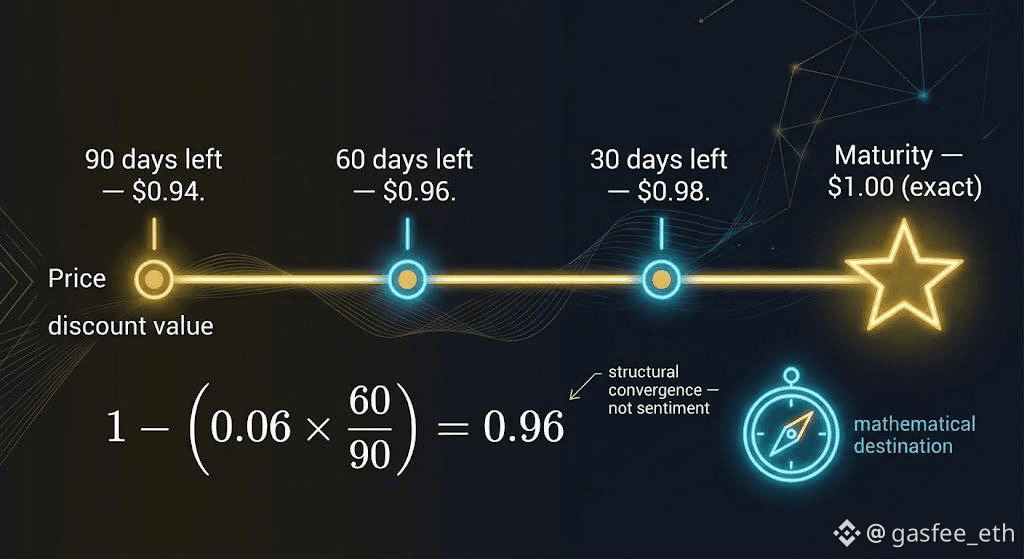
O gráfico de DeFi com taxa fixa mais subestimado é aquele que ninguém está realmente tirando print: o preço de um FT sendo puxado em direção a US$ 1,00 conforme o vencimento se aproxima. 📉➡️📈 Mostrei a matemática real por trás disso.
FT + XT sempre somam exatamente 1 token de dívida, em qualquer momento antes do vencimento. No vencimento, XT cai a zero e o FT é resgatado pelo valor nominal total — então o preço do FT precisa convergir para US$ 1,00 até o relógio acabar, de forma estrutural, não por sentimento do mercado. 🔒
Vamos dizer que um FT esteja sendo negociado a US$ 0,94 com 90 dias restantes para o vencimento, precificando um rendimento fixo nesse intervalo. Assumindo que esse rendimento fique aproximadamente constante, o preço 30 dias depois (com 60 dias restantes) deve ficar perto de: 1 − (0,06 × 60/90) = 1 − 0,04 = US$ 0,96. 🧮 Mais 30 dias depois, ~US$ 0,98. No vencimento: exatamente US$ 1,00.
Compare isso com segurar um token volátil normal, em que o preço não tem um “âncora” estrutural puxando para lugar nenhum — é oferta e demanda sem piso e sem destino. Um FT tem ambos: um destino matemático (par) e uma data conhecida para chegar lá. 🧭
O trade que isso abre: se um FT estiver precificado abaixo do ponto em que a curva “pull-to-par” diz que ele “deveria” estar para o seu prazo restante, isso não é necessariamente um sinal vermelho — verifique se está mal precificado (oportunidade) ou se o mercado está embutindo um risco real de default/liquidez que a fórmula simples acima não captura. ⚠️
Alguém de fato está negociando FTs no mercado secundário contra essa curva pull-to-par, ou todo mundo está apenas comprando e segurando até o vencimento? 🤔 Isso muda como você pensa sobre “volatilidade” em um token de taxa fixa versus um normal?
@TermMax #TermMax
O gráfico de DeFi com taxa fixa mais subestimado é aquele que ninguém está realmente tirando print: o preço de um FT sendo puxado em direção a US$ 1,00 conforme o vencimento se aproxima. 📉➡️📈 Mostrei a matemática real por trás disso.
FT + XT sempre somam exatamente 1 token de dívida, em qualquer momento antes do vencimento. No vencimento, XT cai a zero e o FT é resgatado pelo valor nominal total — então o preço do FT precisa convergir para US$ 1,00 até o relógio acabar, de forma estrutural, não por sentimento do mercado. 🔒
Vamos dizer que um FT esteja sendo negociado a US$ 0,94 com 90 dias restantes para o vencimento, precificando um rendimento fixo nesse intervalo. Assumindo que esse rendimento fique aproximadamente constante, o preço 30 dias depois (com 60 dias restantes) deve ficar perto de: 1 − (0,06 × 60/90) = 1 − 0,04 = US$ 0,96. 🧮 Mais 30 dias depois, ~US$ 0,98. No vencimento: exatamente US$ 1,00.
Compare isso com segurar um token volátil normal, em que o preço não tem um “âncora” estrutural puxando para lugar nenhum — é oferta e demanda sem piso e sem destino. Um FT tem ambos: um destino matemático (par) e uma data conhecida para chegar lá. 🧭
O trade que isso abre: se um FT estiver precificado abaixo do ponto em que a curva “pull-to-par” diz que ele “deveria” estar para o seu prazo restante, isso não é necessariamente um sinal vermelho — verifique se está mal precificado (oportunidade) ou se o mercado está embutindo um risco real de default/liquidez que a fórmula simples acima não captura. ⚠️
Alguém de fato está negociando FTs no mercado secundário contra essa curva pull-to-par, ou todo mundo está apenas comprando e segurando até o vencimento? 🤔 Isso muda como você pensa sobre “volatilidade” em um token de taxa fixa versus um normal?
@TermMax #TermMax