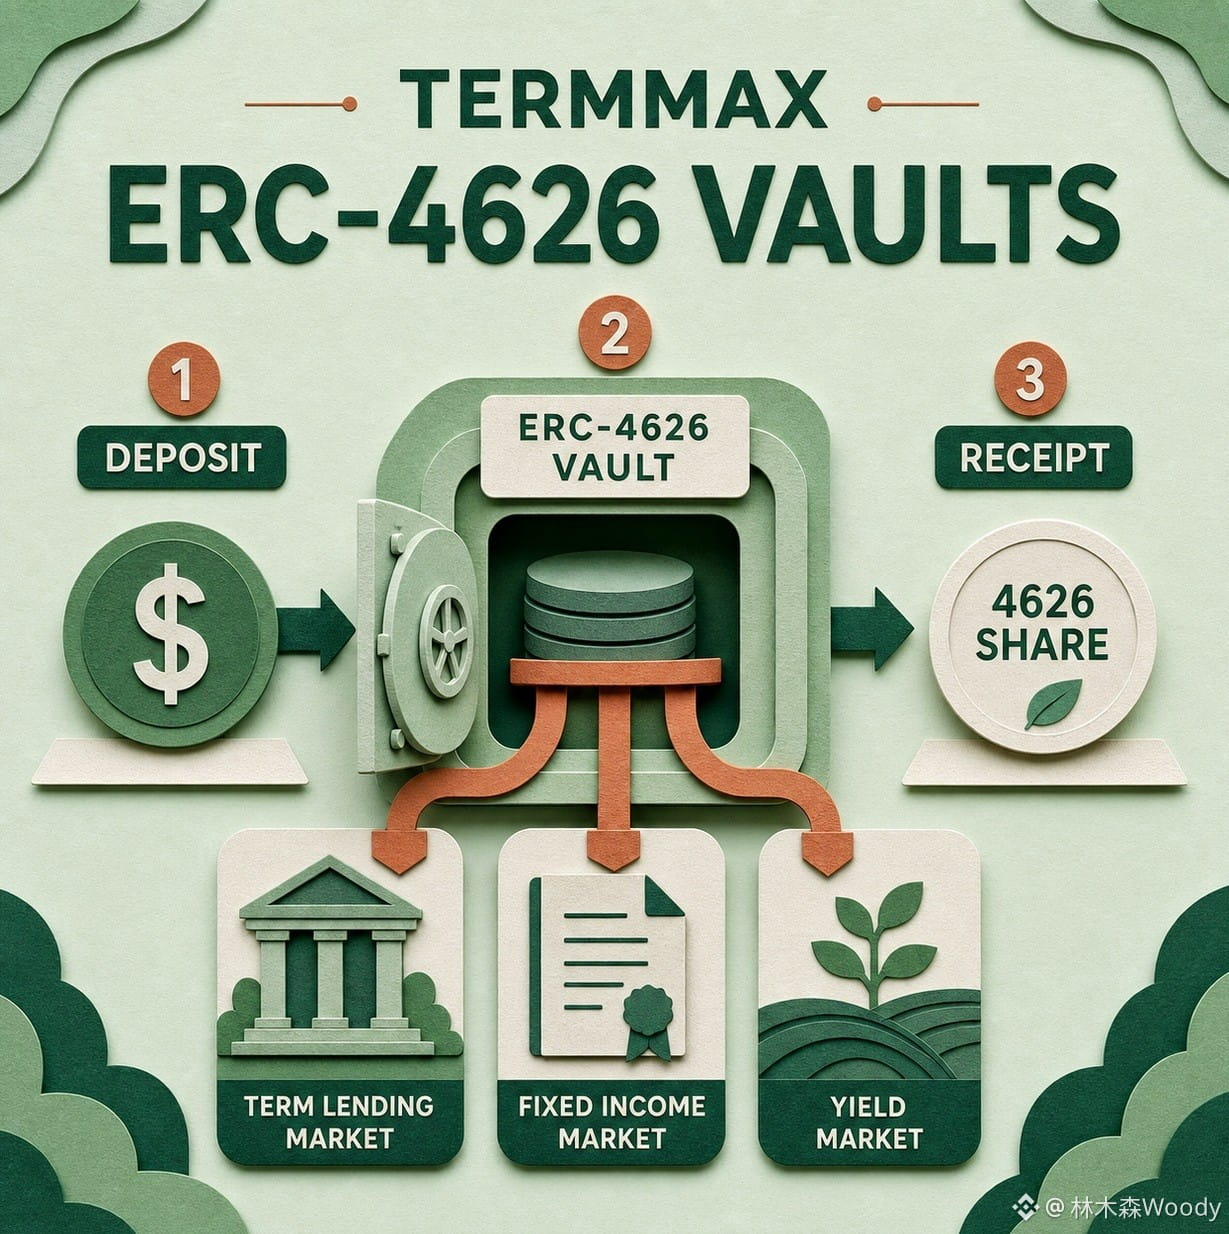
Eu revisei novamente, do começo ao fim, o mecanismo de taxa fixa do @TermMax , e quanto mais leio, mais sinto que as duas palavras “fixo” podem relaxar a vigilância das pessoas. A taxa de fato consegue travar durante a negociação, mas o meu resultado final também ficou “fixo” de verdade?
Primeiro, o empréstimo. O TermMax define, para cada mercado, previamente os ativos da dívida, os bens em garantia e a data de vencimento. O tomador trava o colateral no GT e depois cunha o FT que representa a dívida com vencimento. O custo não fica oscilando com a utilização — eu admito isso — pelo menos não preciso ficar encarando taxa de empréstimo flutuante de madrugada. Mas, assim que o LTV encostar no LLTV, a posição ainda entra no processo de liquidação. O que está fixo é o preço do capital, não o preço do colateral, e muito menos a segurança do principal. Promover essas três coisas como se fossem a mesma coisa me parece fácil de induzir ao erro.
Agora, a data de vencimento. A documentação é bem clara: o não pagamento ao final do prazo aciona a liquidação, com uma janela de liquidação de duas horas aberta. Se a dívida não tiver sido resolvida totalmente, passa para a physical delivery, e o pool de resgate que o detentor de FT recebe pode incluir tanto os ativos subjacentes quanto os bens em garantia. Eu achava que comprar FT é esperar até o vencimento para receber exatamente a mesma dívida subjacente, mas em cenários extremos, posso acabar com uma cesta de colaterais que eu mesmo vou precisar administrar. Isso ainda é “renda fixa” no sentido que a maioria das pessoas entende?
A parte dos oráculos também não dá para contornar. O próprio TermMax lista como pontos de risco as fontes de preço da Chainlink e da RedStone. Se houver anomalia na alimentação de preços, isso pode causar liquidação incorreta ou insuficiência de garantia. A taxa fixa não consegue blindar para mim contra falha dessas fontes; esse risco só saiu da curva de juros e foi parar na avaliação e no fluxo de liquidação.
E o custo da liquidação não se resolve com uma frase tipo “overcollateral”. Regras públicas dizem que, ao liquidar dívidas, há uma penalidade de 10% calculada sobre o valor da dívida liquidada: metade para o liquidante e metade para o tesouro de reservas do protocolo. Quando a dívida excede 10.000 dólares, por transação normalmente o máximo é processar 50%. Isso pode evitar que uma posição grande seja cortada toda de uma vez. Mas se o mercado realmente continuar despencando, o processamento em partes é suficiente? Ou dá tempo? Depende da execução on-chain e da liquidez.
Então, quando vejo #TermMax , não basta perguntar se o APY da página está travado ou não. A pergunta certa é: qual é o colateral? Onde fica o LLTV? Quem é responsável pelo pagamento no vencimento? Depois da entrega física, o que eu vou receber? A taxa de juros foi fixada, mas o risco não ficou preso no mesmo lugar, ficou? Não foi isso?
$GPS $ETH