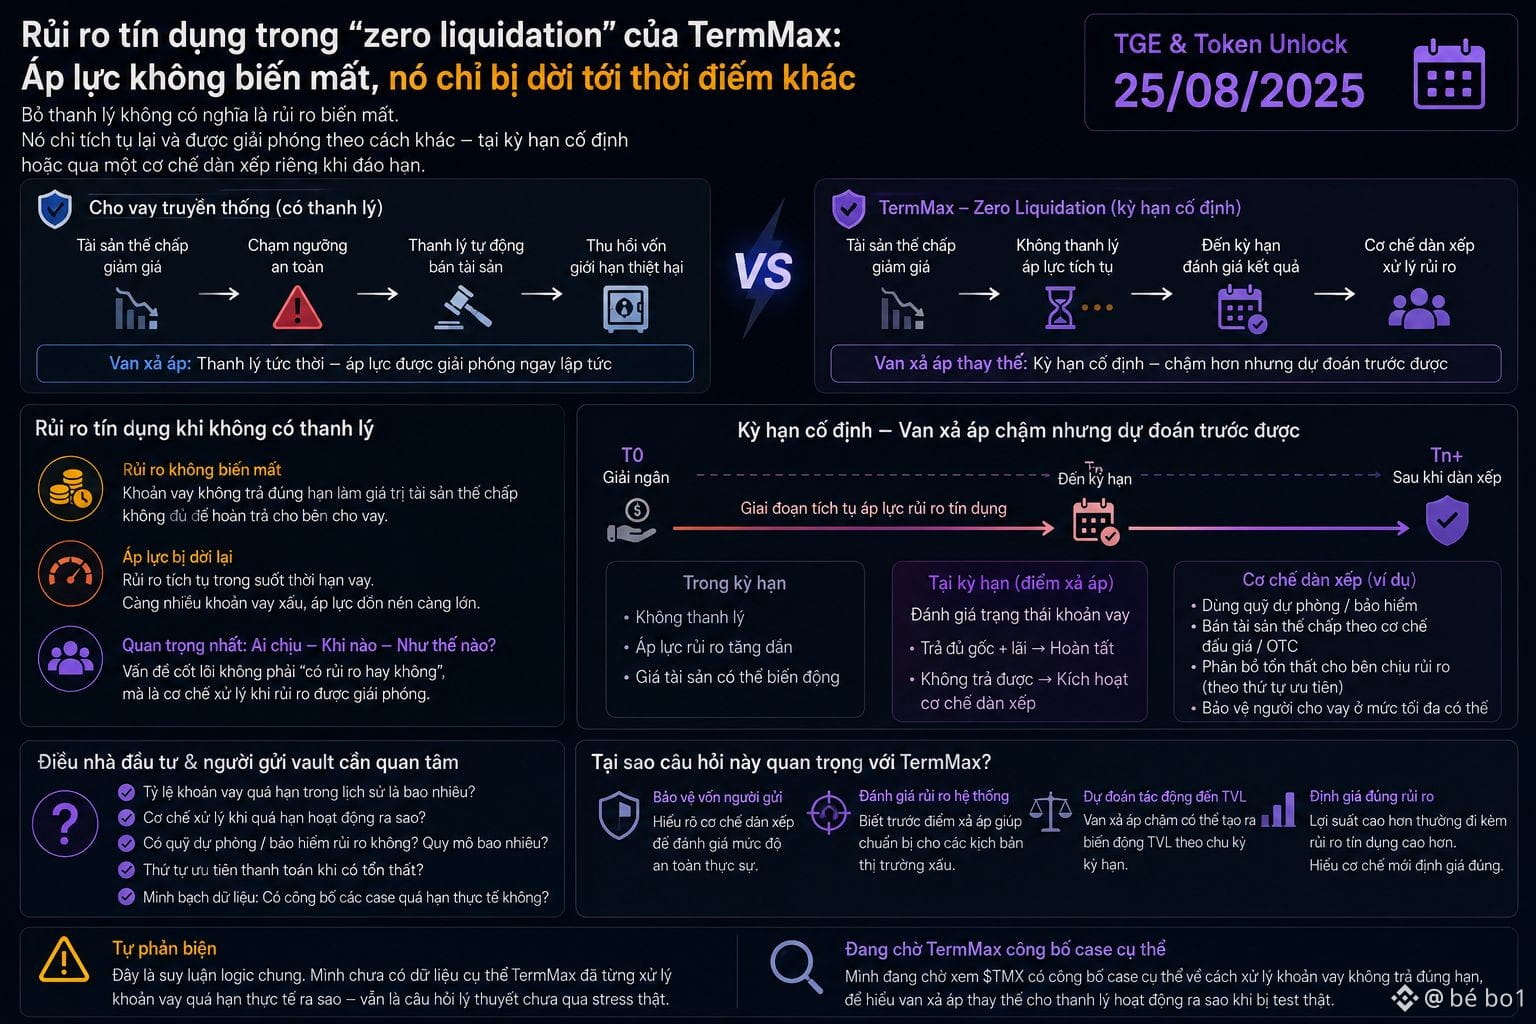
Mình có một thứ mình nhận ra khi thử đặt câu hỏi: nếu rủi ro tín dụng trong cơ chế “zero liquidation” của TermMax không xử lý bằng thanh lý, vậy điều gì xảy ra khi một khoản vay thực sự không trả đúng hạn. Trong cho vay truyền thống, thanh lý là van xả áp — giá trị tài sản thế chấp giảm dưới ngưỡng an toàn, hệ thống tự động bán để thu hồi vốn, giới hạn thiệt hại ở mức dự đoán trước được.
Bỏ van xả áp đó không có nghĩa áp lực biến mất, nó chỉ tích tụ lại đâu đó cho đến khi được giải phóng theo cách khác — qua kỳ hạn cố định, hoặc một cơ chế dàn xếp riêng khi đáo hạn. Đây là lý do câu hỏi quan trọng nhất không phải “TermMax có an toàn không”, mà là “áp lực rủi ro tín dụng đang được dời tới thời điểm nào, ai xử lý khi thời điểm đó đến”.
Hệ thống không có thanh lý tức thời vẫn có thể an toàn, miễn có cơ chế đáo hạn đủ rõ để xử lý phần rủi ro bị dồn lại, thay vì để nó âm thầm tích tụ không giới hạn. @TermMax với kỳ hạn cố định có thể đã tính đến điều này từ thiết kế — kỳ hạn rõ ràng tự nó là van xả áp khác, chậm hơn nhưng dự đoán trước được so với thanh lý tức thời.
Tự phản biện: đây là suy luận logic chung, mình không có dữ liệu cụ thể TermMax đã từng xử lý khoản vay quá hạn thực tế ra sao — vẫn là câu hỏi lý thuyết chưa qua stress thật.
Mình đang chờ xem TMX có công bố case cụ thể về cách xử lý khoản vay không trả đúng hạn, để hiểu van xả áp thay thế cho thanh lý hoạt động ra sao khi bị test thật.
#termmax $BTC $ETH
Bỏ van xả áp đó không có nghĩa áp lực biến mất, nó chỉ tích tụ lại đâu đó cho đến khi được giải phóng theo cách khác — qua kỳ hạn cố định, hoặc một cơ chế dàn xếp riêng khi đáo hạn. Đây là lý do câu hỏi quan trọng nhất không phải “TermMax có an toàn không”, mà là “áp lực rủi ro tín dụng đang được dời tới thời điểm nào, ai xử lý khi thời điểm đó đến”.
Hệ thống không có thanh lý tức thời vẫn có thể an toàn, miễn có cơ chế đáo hạn đủ rõ để xử lý phần rủi ro bị dồn lại, thay vì để nó âm thầm tích tụ không giới hạn. @TermMax với kỳ hạn cố định có thể đã tính đến điều này từ thiết kế — kỳ hạn rõ ràng tự nó là van xả áp khác, chậm hơn nhưng dự đoán trước được so với thanh lý tức thời.
Tự phản biện: đây là suy luận logic chung, mình không có dữ liệu cụ thể TermMax đã từng xử lý khoản vay quá hạn thực tế ra sao — vẫn là câu hỏi lý thuyết chưa qua stress thật.
Mình đang chờ xem TMX có công bố case cụ thể về cách xử lý khoản vay không trả đúng hạn, để hiểu van xả áp thay thế cho thanh lý hoạt động ra sao khi bị test thật.
#termmax $BTC $ETH