#bstockscis $NFLXB | @BinanceCIS #bStocksCIS — O maior custo da Netflix também é o mais mal compreendido.
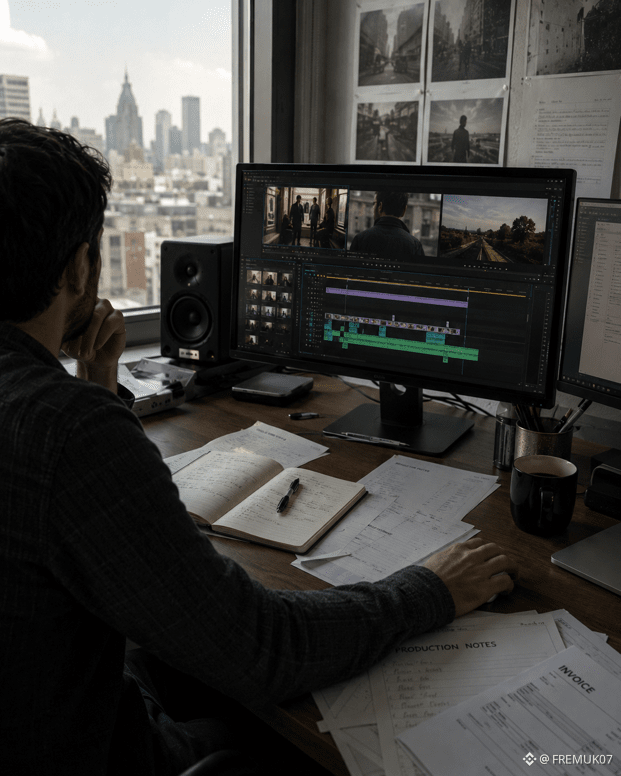
Uma nova série pode atrair espectadores hoje à noite, mas a Netflix não despesa todo o orçamento de produção hoje à noite. Os custos de conteúdo são amortizados ao longo do período em que a Netflix espera que os títulos gerem valor. Isso faz com que os lucros trimestrais sejam, em parte, uma história de timing.
A Netflix atingiu 325 milhões de assinaturas pagas no 4T de 2025, depois parou de divulgar números trimestrais de assinantes e disse que receita e margem operacional refletem melhor o negócio. No 2T de 2026, a receita subiu 13% ano a ano para US$ 12,6 bilhões, enquanto a amortização de conteúdo chegou a US$ 4,31 bilhões, acima dos US$ 3,83 bilhões de um ano antes. O fluxo de caixa operacional foi de US$ 1,74 bilhão e o fluxo de caixa livre foi de US$ 1,53 bilhão.
A outra face do livro é a monetização. A Netflix continua no caminho para aproximadamente US$ 3 bilhões de receita com publicidade em 2026, cerca de o dobro do nível de 2025.
Isso poderia permitir que um público maior gere mais receita sem depender apenas de aumentos no preço das assinaturas.
O risco é que a execução da publicidade, as taxas de acerto do conteúdo e o timing da amortização não avancem juntos. Uma manchete forte de assinantes pode coexistir com uma conversão de caixa mais fraca em um trimestre de muitos lançamentos. Como um certificado bStocks, $NFLXB oferece exposição econômica à Netflix em vez de propriedade direta de ações.
Qual métrica deve servir de base para a conversa sobre a Netflix: assinaturas, receita, margem ou fluxo de caixa livre?
Uma nova série pode atrair espectadores hoje à noite, mas a Netflix não despesa todo o orçamento de produção hoje à noite. Os custos de conteúdo são amortizados ao longo do período em que a Netflix espera que os títulos gerem valor. Isso faz com que os lucros trimestrais sejam, em parte, uma história de timing.
A Netflix atingiu 325 milhões de assinaturas pagas no 4T de 2025, depois parou de divulgar números trimestrais de assinantes e disse que receita e margem operacional refletem melhor o negócio. No 2T de 2026, a receita subiu 13% ano a ano para US$ 12,6 bilhões, enquanto a amortização de conteúdo chegou a US$ 4,31 bilhões, acima dos US$ 3,83 bilhões de um ano antes. O fluxo de caixa operacional foi de US$ 1,74 bilhão e o fluxo de caixa livre foi de US$ 1,53 bilhão.
A outra face do livro é a monetização. A Netflix continua no caminho para aproximadamente US$ 3 bilhões de receita com publicidade em 2026, cerca de o dobro do nível de 2025.
Isso poderia permitir que um público maior gere mais receita sem depender apenas de aumentos no preço das assinaturas.
O risco é que a execução da publicidade, as taxas de acerto do conteúdo e o timing da amortização não avancem juntos. Uma manchete forte de assinantes pode coexistir com uma conversão de caixa mais fraca em um trimestre de muitos lançamentos. Como um certificado bStocks, $NFLXB oferece exposição econômica à Netflix em vez de propriedade direta de ações.
Qual métrica deve servir de base para a conversa sobre a Netflix: assinaturas, receita, margem ou fluxo de caixa livre?