#dusk $DUSK
Eu costumava achar que a liquidação era instantânea em qualquer lugar. Você compra uma ação, fica sua, pronto. Aí eu aprendi que a maioria das negociações tradicionais na verdade liquida dois dias depois (T+2), e isso mudou a forma como eu leio o que o Dusk Trade está alegando.
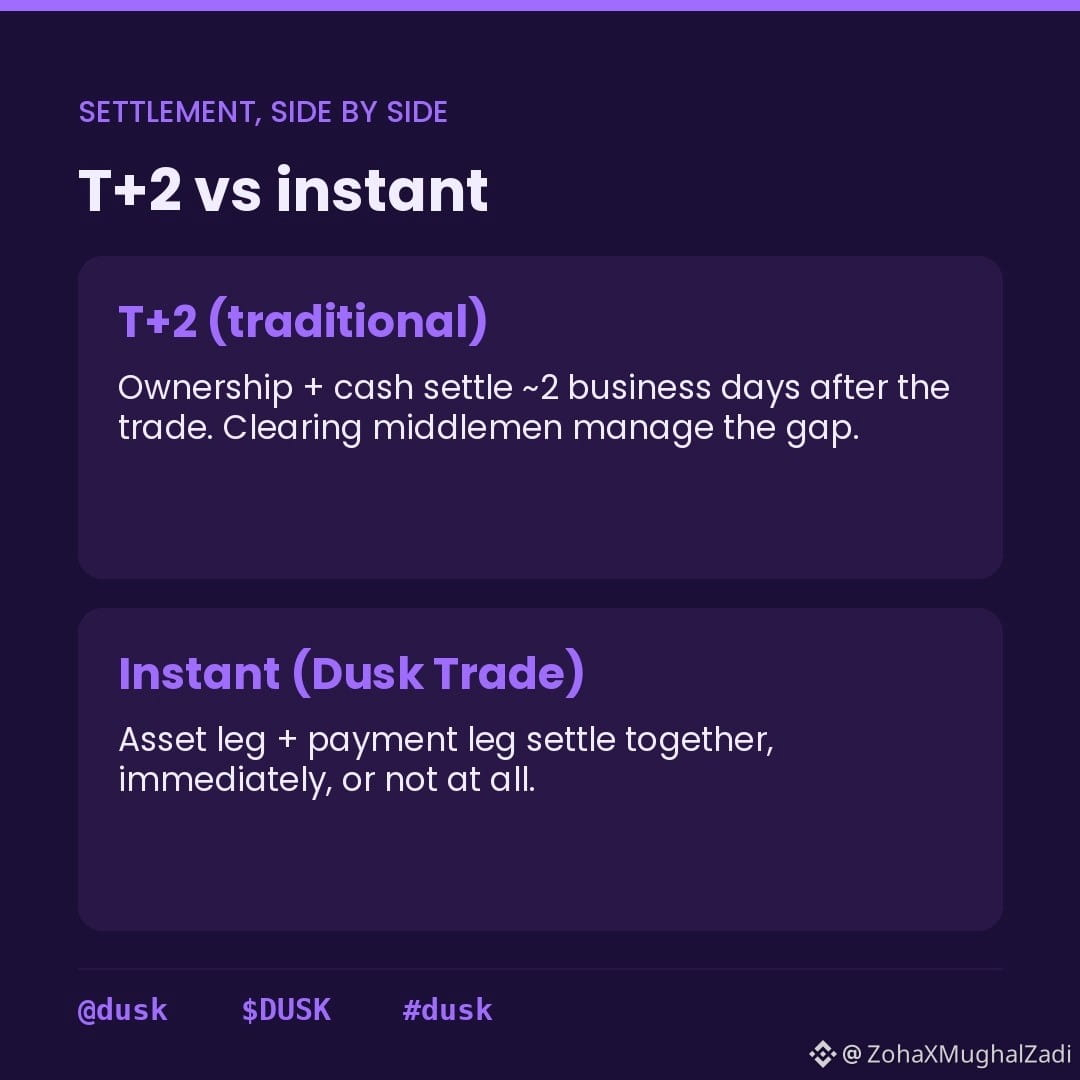
A parte estranha é esta. Quando você compra ações por um corretor comum, a negociação acontece agora, mas a propriedade da liquidação e a transferência do dinheiro de fato acontecem cerca de dois dias úteis depois. Por esses dois dias, uma grande coisa fica silenciosamente em “limbo”. A outra parte pode falhar. Seu capital fica comprometido, mas o ativo ainda não é totalmente seu. Intermediários de compensação existem principalmente para gerenciar essa lacuna.
O argumento do Dusk Trade vai no sentido oposto: liquidação atômica instantânea. A perna do ativo e a perna do pagamento são liquidadas juntas imediatamente — ou então não são liquidadas.
Então a comparação não é “mais rápido”. É: existe mesmo essa janela de risco de dois dias?
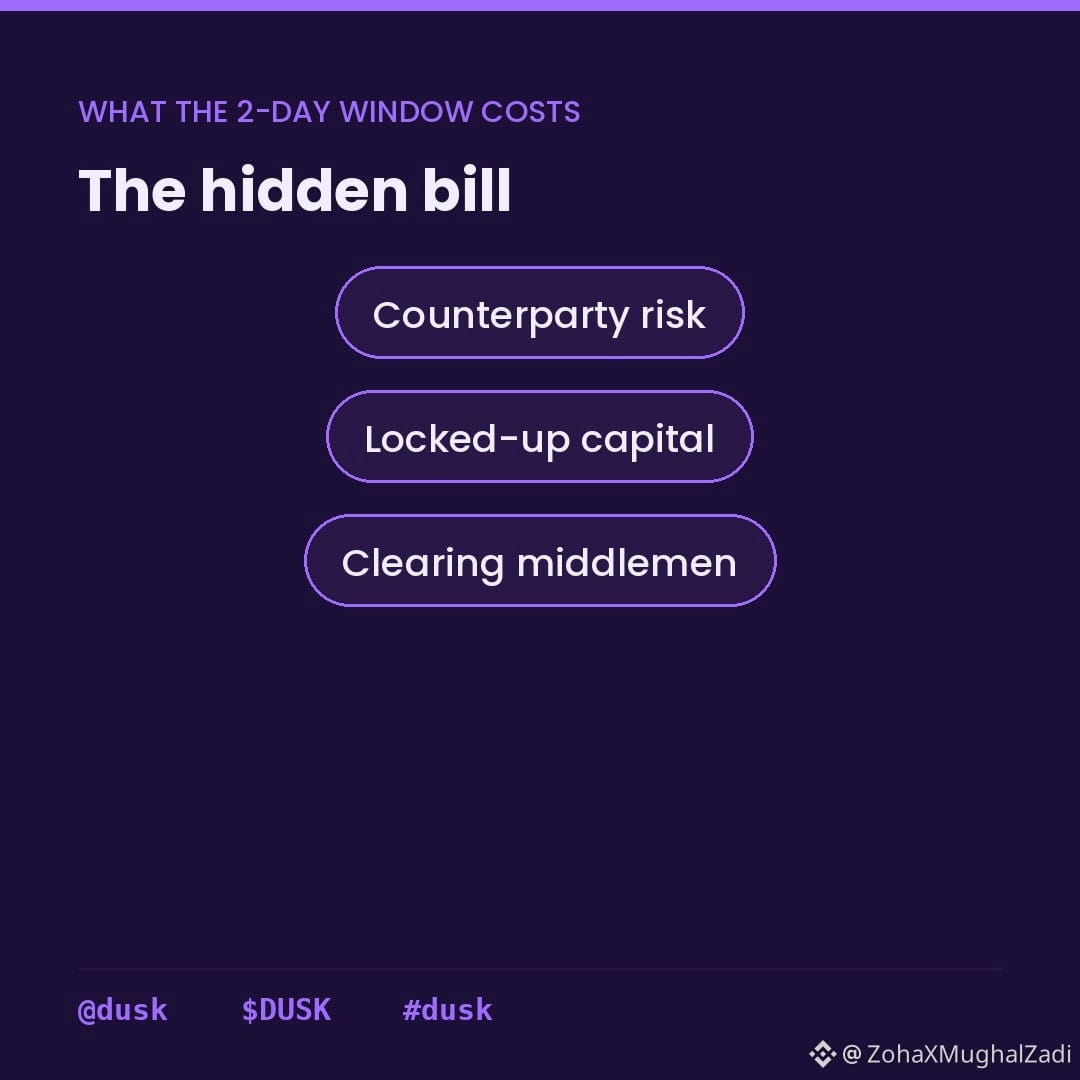
Para uma compra de varejo, T+2 é invisível; você não sente. Mas em escala institucional, dois dias de risco de contraparte e capital travado em volumes enormes é um custo real — parte do motivo de existirem bolsas de compensação (clearing houses) e garantias (colateral). Remover a janela não é um recurso de velocidade; é um recurso de risco e capital.
Com justiça, a liquidação instantânea também remove o “buffer” que T+2 às vezes dá: tempo para detectar erros, creditar contas, desfazer enganos. Atômica é mais limpa, mas menos tolerante.
T+2 é realmente um problema que vale a pena remover, ou esses dois dias de “buffer” estão fazendo um trabalho mais útil do que parece? Eu adoraria ouvir o ponto de vista de alguém que trabalhou com liquidação. @Dusk _Foundation
#dusk $HEMI $COW
Eu costumava achar que a liquidação era instantânea em qualquer lugar. Você compra uma ação, fica sua, pronto. Aí eu aprendi que a maioria das negociações tradicionais na verdade liquida dois dias depois (T+2), e isso mudou a forma como eu leio o que o Dusk Trade está alegando.
A parte estranha é esta. Quando você compra ações por um corretor comum, a negociação acontece agora, mas a propriedade da liquidação e a transferência do dinheiro de fato acontecem cerca de dois dias úteis depois. Por esses dois dias, uma grande coisa fica silenciosamente em “limbo”. A outra parte pode falhar. Seu capital fica comprometido, mas o ativo ainda não é totalmente seu. Intermediários de compensação existem principalmente para gerenciar essa lacuna.
O argumento do Dusk Trade vai no sentido oposto: liquidação atômica instantânea. A perna do ativo e a perna do pagamento são liquidadas juntas imediatamente — ou então não são liquidadas.
Então a comparação não é “mais rápido”. É: existe mesmo essa janela de risco de dois dias?
Para uma compra de varejo, T+2 é invisível; você não sente. Mas em escala institucional, dois dias de risco de contraparte e capital travado em volumes enormes é um custo real — parte do motivo de existirem bolsas de compensação (clearing houses) e garantias (colateral). Remover a janela não é um recurso de velocidade; é um recurso de risco e capital.
Com justiça, a liquidação instantânea também remove o “buffer” que T+2 às vezes dá: tempo para detectar erros, creditar contas, desfazer enganos. Atômica é mais limpa, mas menos tolerante.
T+2 é realmente um problema que vale a pena remover, ou esses dois dias de “buffer” estão fazendo um trabalho mais útil do que parece? Eu adoraria ouvir o ponto de vista de alguém que trabalhou com liquidação. @Dusk _Foundation
#dusk $HEMI $COW