


O ano de 2025 expôs uma crescente contradição no coração da estratégia de escalonamento do Ethereum. Redes de Camada 2 alcançaram um progresso técnico explosivo, no entanto, a maioria dos tokens L2 falhou em refletir esse sucesso em preço. À medida que os rollups absorviam usuários, transações e liquidez, questões desconfortáveis surgiram: as Camadas 2 são verdadeiramente simbióticas com o Ethereum, ou estão silenciosamente extraindo valor dele?
À medida que 2026 começa, uma coisa é clara. A era da narrativa acabou. As Camadas 2 estão entrando em uma fase onde apenas a receita real, o uso durável e a disciplina econômica importam.
O Estado do Ecossistema Layer 2 em 2025
Do ponto de vista técnico, a paisagem Layer 2 do Ethereum avançou a uma velocidade extraordinária. Essa aceleração não foi acidental. Seguiu um roadmap de upgrade deliberado e cada vez mais eficaz na camada base.
A atualização Dencun em março de 2024 introduziu blobs de dados através do EIP-4844, reduzindo drasticamente os custos de disponibilidade de dados e melhorando materialmente as margens dos sequenciadores. A Pectra seguiu em maio de 2025, dobrando a capacidade de blob via EIP-7691 e aproximando as taxas de transação médias do L2 de zero. Em dezembro de 2025, a Fusaka entregou PeerDAS sob o EIP-7892, expandindo ainda mais o throughput e a escalabilidade de dados.
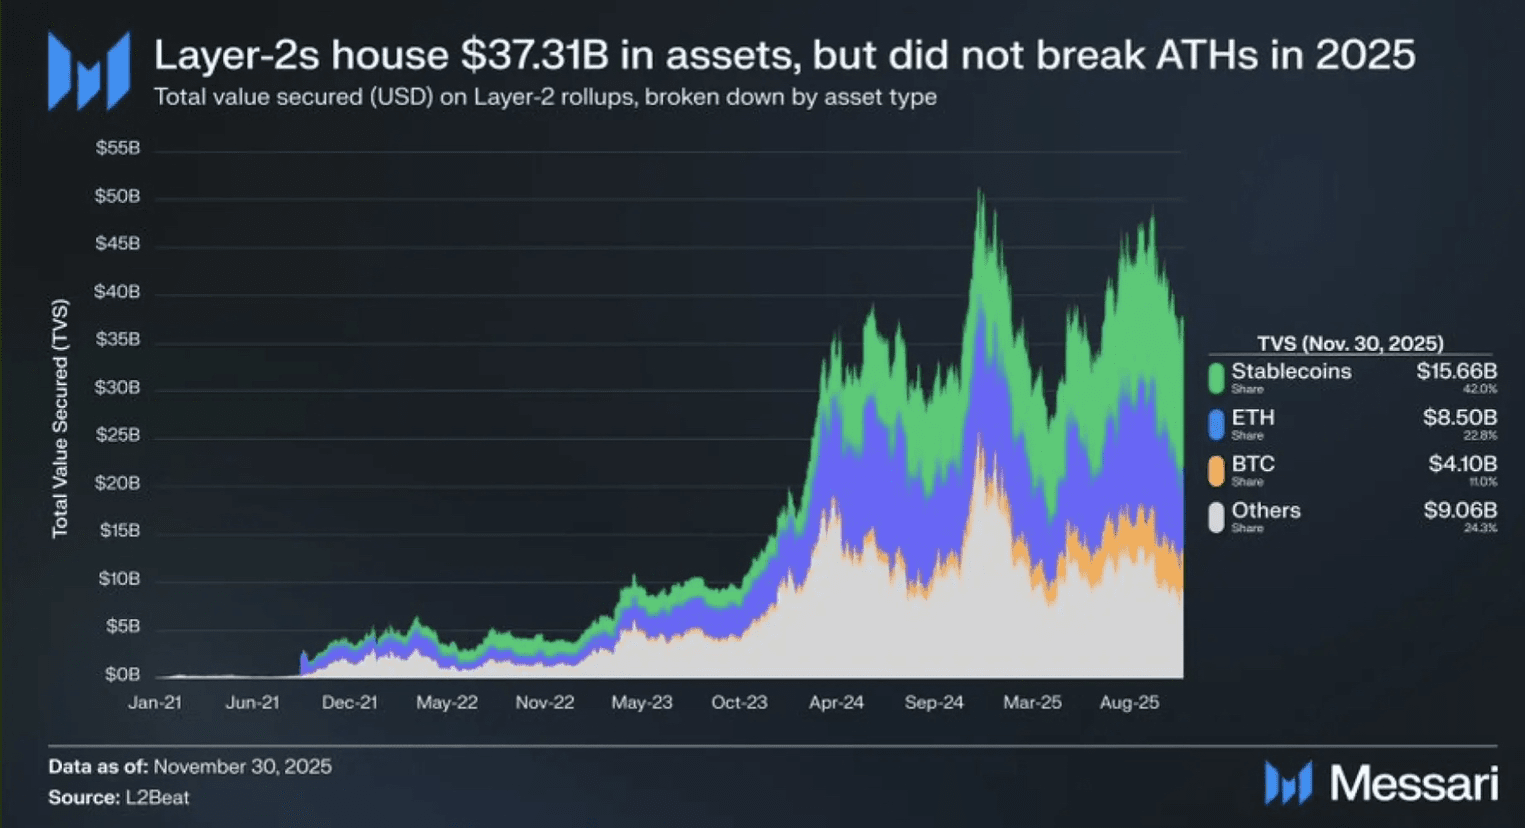
Essas mudanças remodelaram a realidade em cadeia. Até novembro de 2025, as redes Layer 2 representavam aproximadamente 95% do total de throughput de transações do Ethereum. A média de TPS em todo o sistema subiu de cerca de 50 em 2023 para mais de 325 em 2025. O capital seguiu o uso, com mais de $37 bilhões em ativos agora residindo em rollups.
Em termos puramente operacionais, o Ethereum se tornou um ecossistema centrado em rollups em pleno efeito.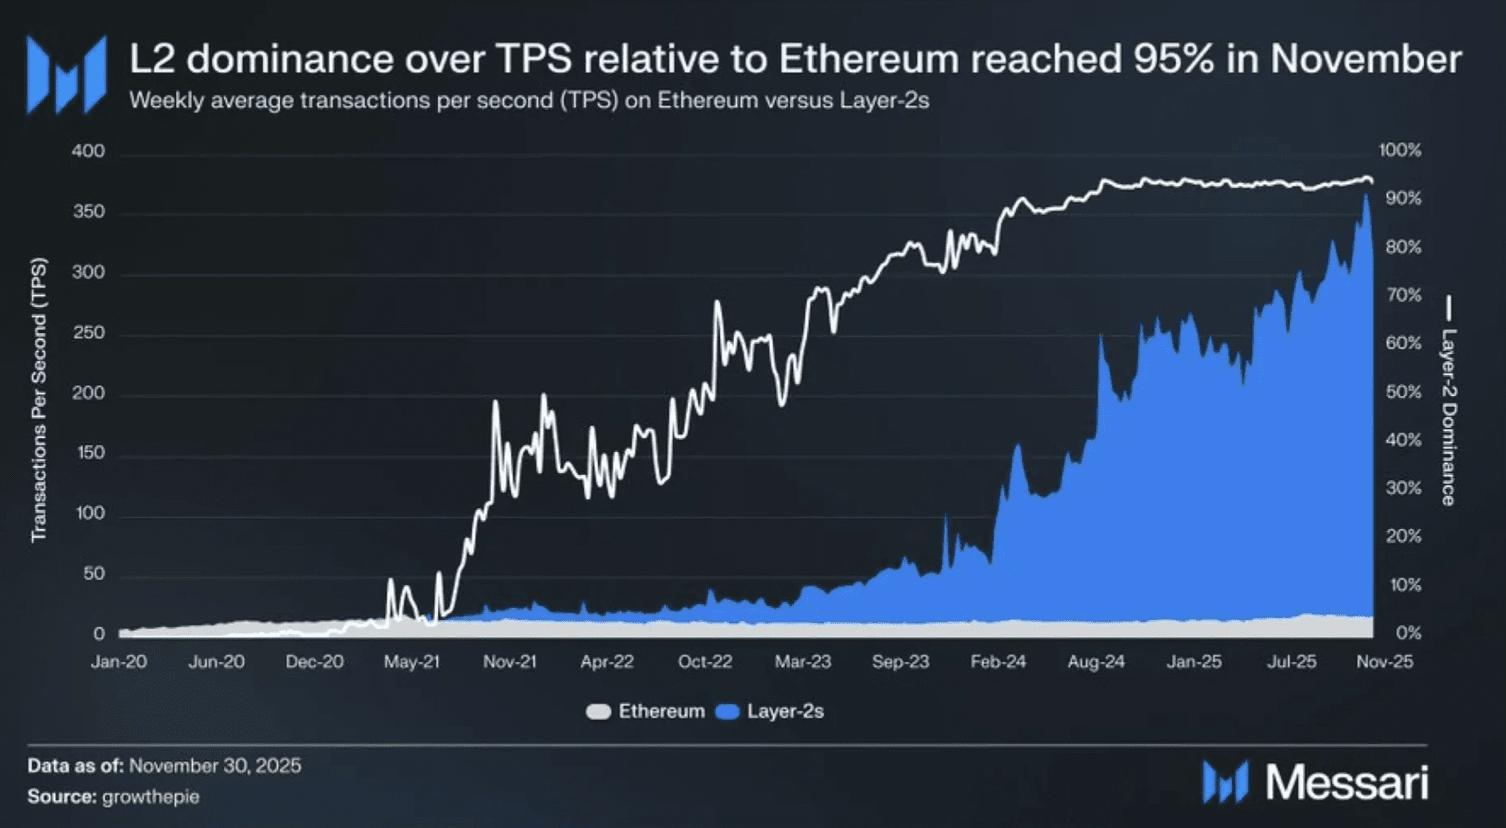
Os Layer 2s são “Parasitários” para o Ethereum?
Esse sucesso técnico criou uma segunda narrativa, mais desconfortável. Enquanto o Ethereum escalou dramaticamente, o ETH em si teve um desempenho inferior ao Bitcoin na maior parte de 2025. Muitos investidores começaram a questionar se o valor estava realmente retornando ao Ethereum.
A preocupação não é abstrata. As taxas de transação, uma vez a principal fonte de receita da mainnet do Ethereum, agora são amplamente capturadas por sequenciadores centralizados operando L2s. À medida que o throughput do sistema se expandiu de 50 TPS para mais de 300 TPS, a maior parte do lucro incremental permaneceu na camada de rollup. A Base sozinha gerou aproximadamente $75,4 milhões em receita em 2025, representando cerca de 62% da receita total do Layer 2, enquanto o Ethereum se apoiava cada vez mais em taxas de disponibilidade de dados relativamente modestas após Dencun.
Padrões de emissão de ativos reforçaram essa mudança. As representações do Bitcoin em rollups cresceram mais de 120% durante o ano, enquanto a oferta de stablecoins expandiu mais de 30%. Os usuários estão cada vez mais transacionando diretamente em L2s sem tocar na mainnet, enfraquecendo o papel do Ethereum como a camada de liquidez padrão e reduzindo a demanda orgânica por ETH.
Até o final de 2025, mais de 95% das transações relacionadas ao Ethereum estavam acontecendo fora da mainnet. O Ethereum corre o risco de se tornar uma camada de segurança e liquidação passiva, em vez de um hub econômico ativo.
No entanto, a ironia é aguda. Enquanto os L2s absorveram atividade, seus próprios tokens nativos sofreram. Em média, os tokens de governança Layer 2 perderam mais de 50% de seu valor até o momento. A mensagem do mercado foi clara: narrativas de alto P/E sem fluxo de caixa credível não são mais aceitáveis. O “meta da receita” chegou, e a tecnologia sozinha não é mais suficiente.
Fragmentação do Mercado e a Próxima Desagregação
A competição dentro da arena Layer 2 intensificou-se a um grau insustentável. Entre Arbitrum Orbit e o Optimism Superchain, mais de 80 cadeias já estão ativas. O capital, no entanto, está se concentrando rapidamente.
A Base domina a geração de receita. O Arbitrum lidera em ativos DeFi garantidos. Cadeias menores ou mal diferenciadas estão silenciosamente saindo. Projetos como Pirate Nation e Polygon zkEVM já pararam, enquanto empresas como Stripe e Circle escolheram construir Layer 1s dedicados, sublinhando o quão difícil se tornou para rollups genéricos justificar sua existência.
Olhando para frente, os Layer 2s provavelmente absorverão mais de 99% da atividade de transação do Ethereum. Mas o campo de batalha competitivo está mudando. O crescimento não será mais impulsionado pela especulação de varejo. Capital institucional, integração empresarial e modelos de receita sustentável decidirão os vencedores.
Novos entrantes podem desestabilizar ainda mais a hierarquia. A Robinhood Chain promete acesso direto a milhões de usuários de finanças tradicionais. MegaETH visa redefinir completamente as expectativas de desempenho. A questão não é mais quem pode escalar, mas quem pode monetizar a escala de forma responsável.
Onde Estão as Oportunidades em 2026
Arbitrum: DeFi Soberano em Escala
O Arbitrum continua sendo a espinha dorsal do DeFi em cadeia, garantindo aproximadamente $16,8 bilhões em TVL e hospedando mais de $8,6 bilhões em stablecoins. É lar de protocolos estabelecidos como Aave e Uniswap, enquanto também incubando sucessos nativos como GMX e Hyperliquid.
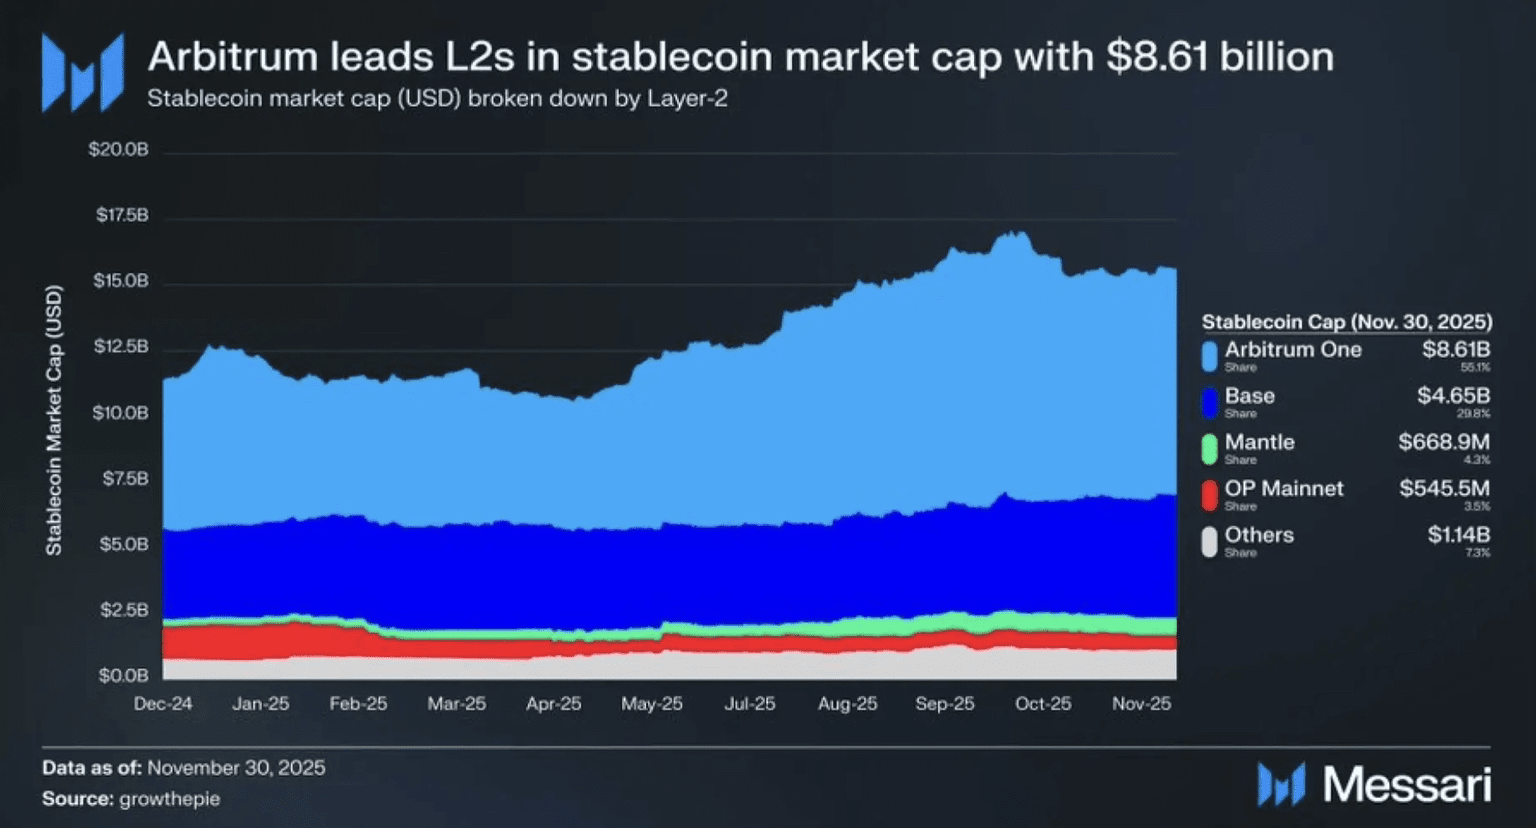
O foco estratégico para 2026 é menos sobre expansão e mais sobre soberania. Através das cadeias Orbit, vendas de espaço em bloco e mecanismos como Timeboost, o Arbitrum DAO está construindo fluxos de receita diversificados e não inflacionários. Um potencial stablecoin nativo poderia transformar ainda mais o Arbitrum em uma jurisdição digital geradora de rendimento, ao invés de uma rede subsidiada por tokens.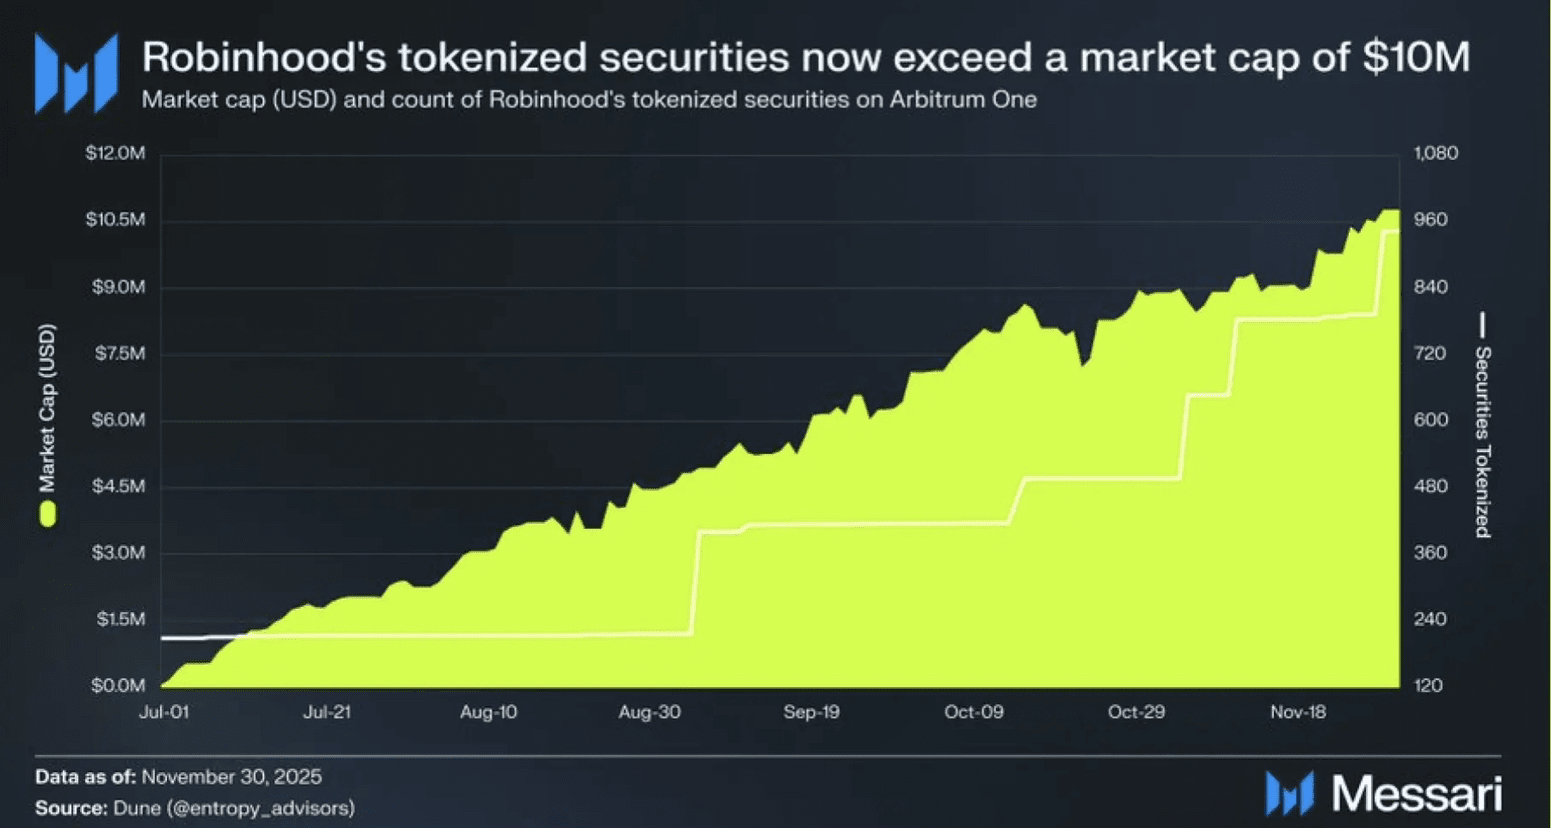
Optimism: Reequilibrando o Superchain
A Optimism enfrentou um ano difícil, com a OP apresentando desempenho abaixo do esperado. No entanto, sua pegada técnica continua enorme. O OP Stack agora alimenta a maior parte do volume de transações Layer 2.
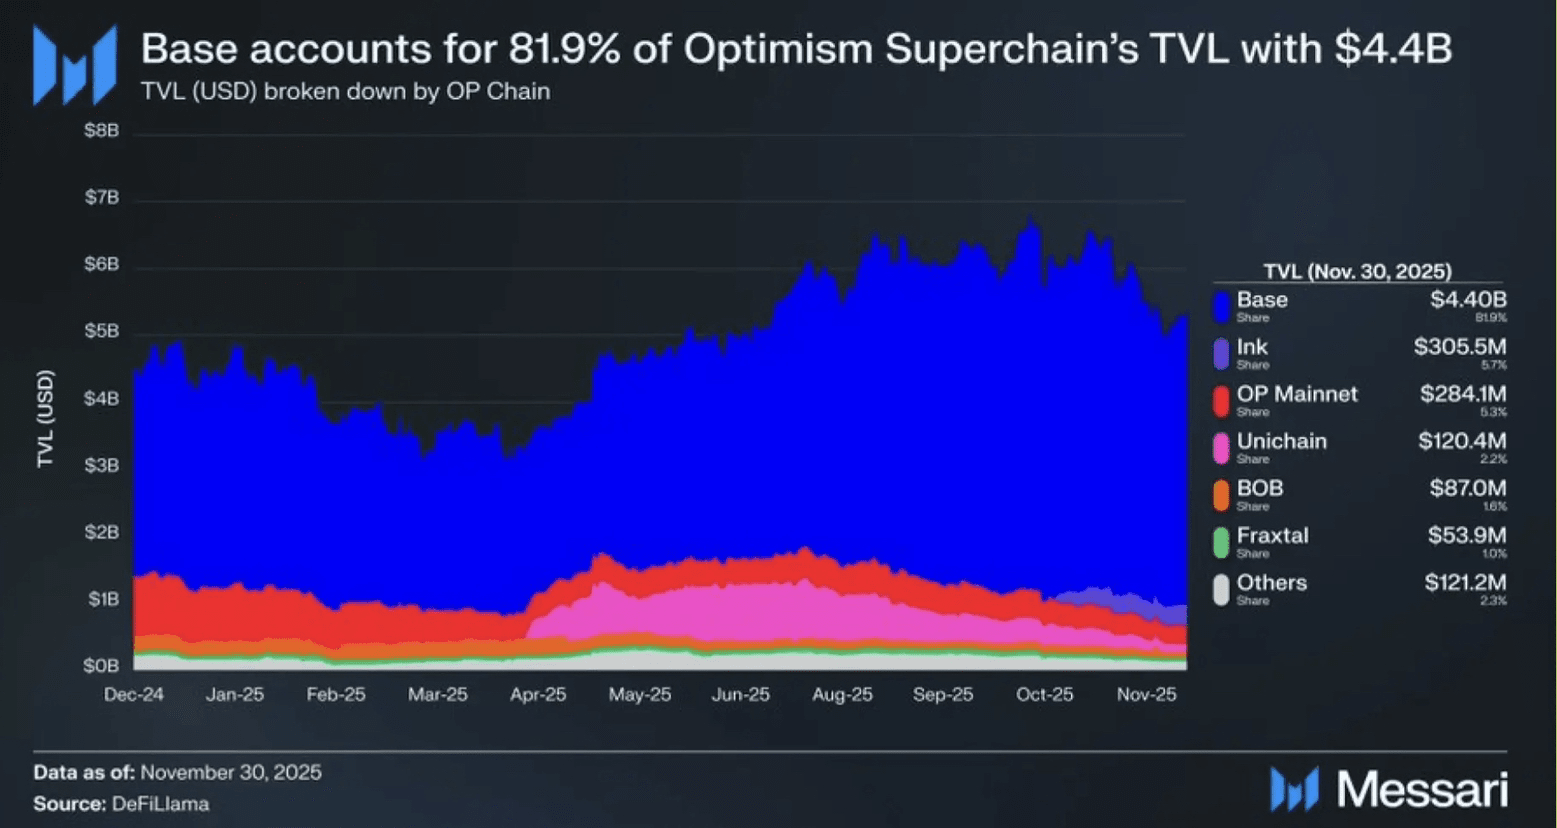
O desafio é o risco de concentração. A Base representa mais de 80% do TVL do Superchain e a maior parte da receita compartilhada. Reconhecendo esse desequilíbrio, a Optimism está transferindo o foco de volta para a OP Mainnet, onde 100% da receita vai para o DAO. Esse movimento reflete uma realização mais ampla: ecossistemas compartilhados só funcionam se gerarem fluxo de caixa significativo e retido.
Base: Receita, Distribuição e Aplicativos para Consumidores
A Base é a líder indiscutível em receita de 2025. Seus $75,4 milhões em receita em cadeia não foram impulsionados por incentivos, mas por distribuição. Apoiada pela Coinbase, a Base acessa diretamente milhões de usuários verificados.
Além do DeFi, a Base está evoluindo para uma plataforma de aplicativos para consumidores que abrange IA, jogos, empréstimos e economias de criadores. Sua ambição para 2026 gira em torno do “Base App”, uma interface tudo-em-um que combina carteira, social, NFTs e mensagens. Se bem-sucedida, a Base pode se tornar o primeiro super aplicativo verdadeiramente mainstream em cadeia. Um token de rede pode surgir, mas as expectativas de airdrops fáceis estão diminuindo. Qualquer design de token provavelmente enfatizará o comportamento do usuário a longo prazo em vez da mineração de liquidez de curto prazo.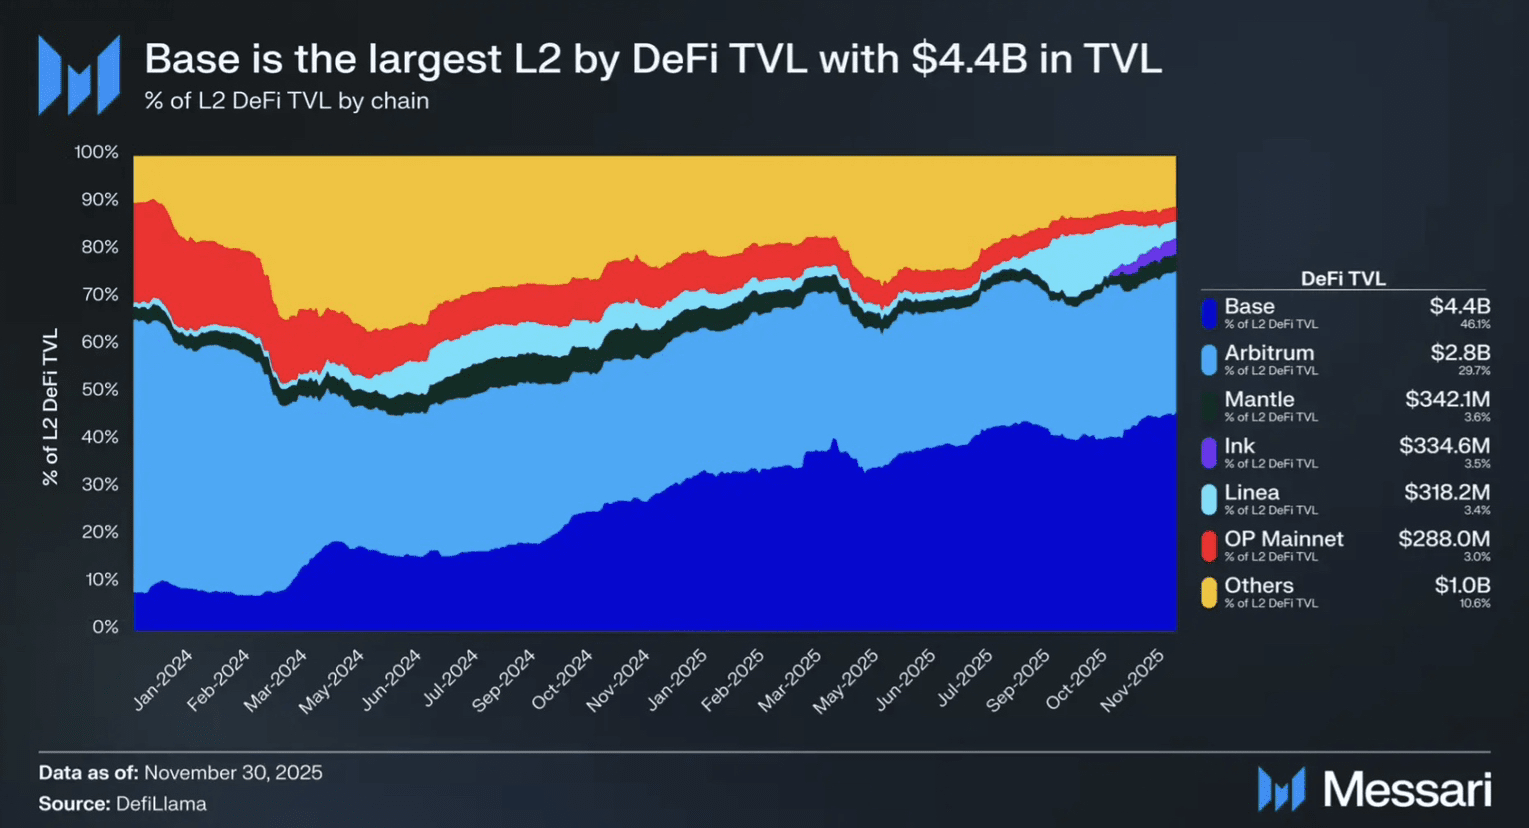
MegaETH: Blockchain em Tempo Real como Produto
MegaETH representa uma tese completamente diferente. Em vez de melhorias incrementais de velocidade, ele propõe uma blockchain em tempo real capaz de processar até 100.000 TPS com tempos de bloco tão baixos quanto 10 milissegundos.
Sua estratégia de ecossistema é cuidadosamente curada através da MegaMafia, um conjunto de aplicativos construídos especificamente para explorar a execução em tempo real. A receita é incorporada cedo via USDm, um stablecoin nativo, enquanto o token MEGA tem utilidade explícita em staking de sequenciadores e leilões de prioridade de transação. A distribuição de tokens focada na comunidade do projeto também se destaca em um mercado cansado de alocações pesadas de VC.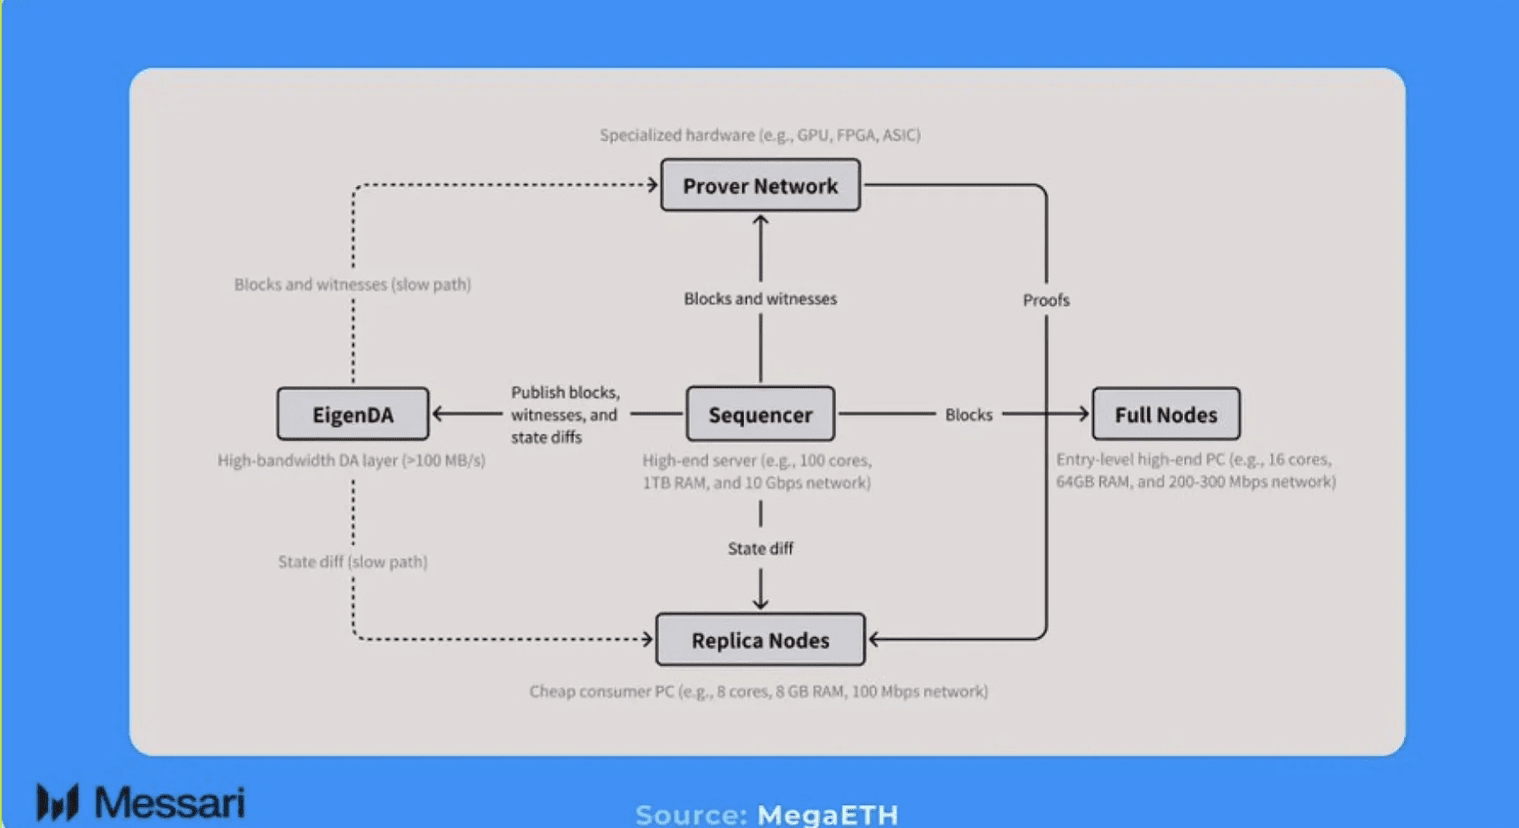
Mantle: Infraestrutura Financeira Institucional
A diferenciação da Mantle vem da integração, não do espetáculo. Estreitamente alinhada com a Bybit, a Mantle se posiciona como uma cadeia financeira verticalmente integrada. Produtos como mETH, cmETH, FBTC e parcerias profundas na tokenização de ativos do mundo real fazem da Mantle um lar natural para capital institucional.
Seu roadmap se divide claramente entre a integração de varejo via aplicativos móveis e a tokenização como serviço de nível empresarial. Em um mercado obcecado pela qualidade do rendimento, a estratégia da Mantle é silenciosamente eficaz.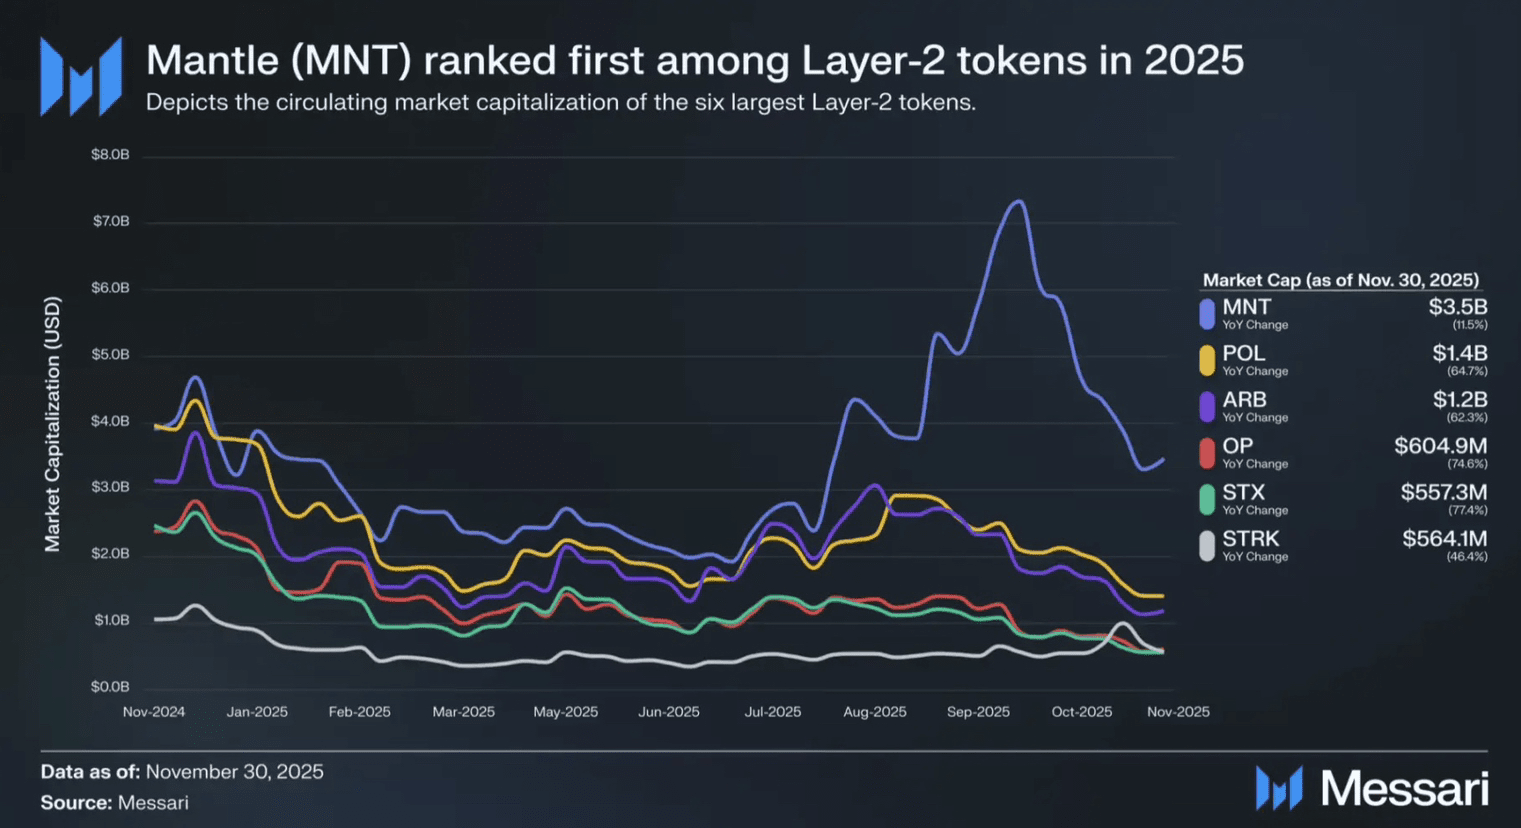
ZKsync: Escalonamento em Primeiro Lugar para Conformidade
Enquanto outros buscam usuários, a ZKsync está construindo para bancos. Com atualizações como Airbender e Atlas, está otimizando para finalidades rápidas, baixos custos de prova e confiabilidade institucional.
Seu modelo Prividium permite cadeias privadas e em conformidade que ainda se conectam à liquidez do Ethereum, atraindo entidades regulamentadas, como grandes bancos. Em 2026, a ZKsync planeja ativar um mecanismo de recompra e queima baseado em taxas, transformando o uso da rede diretamente em valor de token.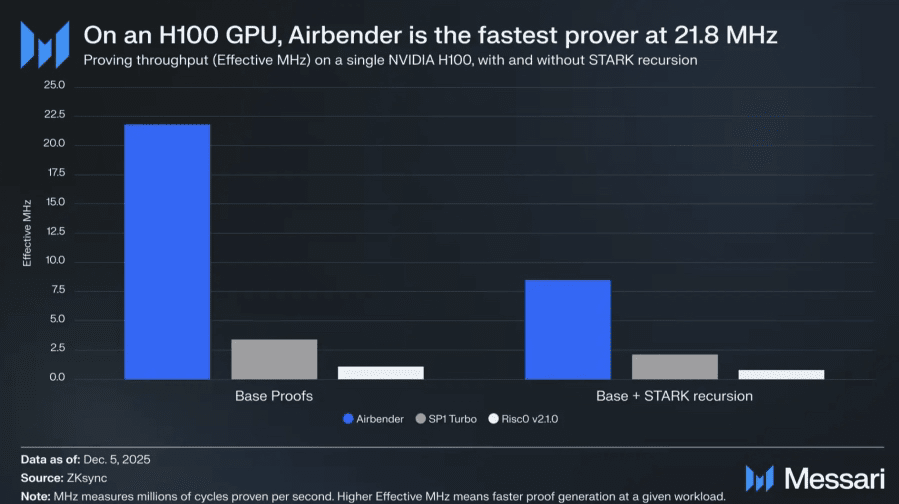
De Narrativas a Números
A lição de 2025 é inequívoca. A dominância técnica não garante sucesso econômico, e escalar sozinho não justifica a avaliação. À medida que os Layer 2s entram em 2026, apenas aqueles que funcionam como negócios rentáveis em cadeia sobreviverão.
O mercado não está mais recompensando promessas. Está precificando fluxo de caixa, eficiência de capital e clareza estratégica. Para os investidores, isso marca uma mudança de especulação em estilo loteria para um pensamento de propriedade genuína.
Layer 2 não é mais sobre quem pode escalar o Ethereum mais rápido. É sobre quem pode transformar escala em valor duradouro.
Este artigo é apenas para fins informativos. As informações fornecidas não são aconselhamento de investimento
#Binance #wendy #Layer2 #ETH $ETH $ARB $OP


