

Bitwise acabou de lançar um sinal digno de atenção: está em parceria com a Superstate para explorar a tokenização de seus fundos e, o primeiro produto que provavelmente entraria nesse plano, muito provavelmente, é o Bitwise Solana Staking ETF, cujo código é BSOL.
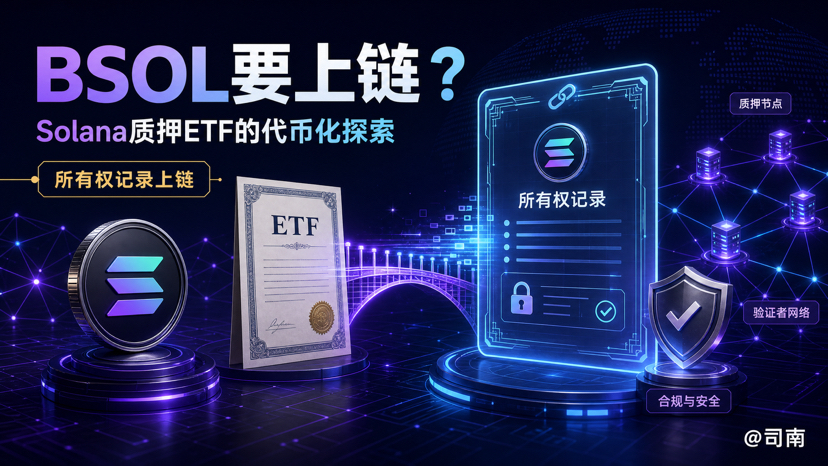
Não se apresse em entender isso como “o BSOL já se tornou um token on-chain”. A formulação mais precisa, por enquanto, é: a Bitwise está pesquisando como adicionar ao BSOL uma forma de registro on-chain de propriedade de quotas, e o projeto ainda está em fase de exploração.
O que realmente importa aqui não é apenas o surgimento de mais um conceito de Solana, mas sim o registro de propriedade dos ETFs tradicionais começando a tentar se conectar à infraestrutura de blockchain.
O que exatamente será colocado na blockchain desta vez?
De acordo com informações divulgadas pelo The Block, a Bitwise e a Superstate estão pesquisando um arcabouço de tokenização de fundos. Nesse arcabouço, o que muda principalmente é a forma como a propriedade das cotas é registrada, e não os direitos de investimento do próprio fundo.
No futuro, os investidores podem ter duas formas de manter: continuar por meio de registros tradicionais em livro-razão, em que a custódia e o sistema de compensação registram as ações; ou optar por uma forma tokenizada, em que a propriedade das ações seja registrada na blockchain e mantida pela infraestrutura do agente de transferência da Superstate.
Aqui há um detalhe muito crucial: as cotas tokenizadas têm os mesmos direitos das cotas em livro-razão tradicional, mas as cotas tokenizadas não podem ser transferidas livremente fora desse sistema de blockchain.
Em outras palavras, não é transformar o BSOL em um “token livremente circulante” que pode ser transferido para qualquer carteira e qualquer protocolo DeFi; é adicionar ao ETF uma forma de registro baseada em blockchain.
O que é o BSOL em si?
O BSOL não é um fundo conceitual comum da Solana. Segundo os materiais oficiais da Bitwise, o BSOL começou a ser negociado na NYSE em 28 de outubro de 2025, oferecendo exposição direta a 100% ao SOL, e incorporando um mecanismo de staking.
Antes, a Bitwise afirmou que planeja, por meio de sua solução on-chain, com suporte técnico da Helius, fazer o staking do SOL detido pelo fundo para participar das recompensas de staking da rede Solana. Em comunicações oficiais, foi mencionado que as recompensas médias de staking da Solana são superiores a 7%; ao mesmo tempo, deixam claro que a taxa de recompensas pode mudar e não deve ser vista como uma garantia de desempenho futuro do fundo.
Isso significa que a lógica de investimento do BSOL tem duas partes: uma vem das próprias altas e quedas do preço do SOL; a outra vem de recompensas adicionais de tokens que podem ser geradas pelo staking.
Mas o rendimento do staking não é gratuito. O fundo precisa lidar com mudanças nas recompensas, penalidades de redução, riscos técnicos e operacionais, além do problema de que os ativos que estão em staking podem afetar a capacidade do fundo de atender às necessidades de resgate em tempo hábil.
Assim, os investidores não podem entender o BSOL simplesmente como “deter SOL e receber automaticamente juros fixos”. Ele ainda é um produto de ativo único com alta volatilidade; a tokenização de staking apenas adiciona uma camada adicional de fonte de rendimento e de estrutura de riscos.
Por que a Bitwise consideraria tokenizar o BSOL?
Minha avaliação é que o que a Bitwise está enxergando não é o conceito em si, mas a eficiência de distribuição e gestão de ativos na blockchain.
Os registros de propriedade de todos os ETFs tradicionais dependem normalmente de corretoras, instituições depositárias, sistemas de compensação e agentes de transferência. Depois que os tokens em blockchain forem adotados, parte dos processos de registro, transferência e gerenciamento de detentores poderá ser feita usando infraestrutura nativa da cadeia. Para instituições, isso pode trazer registros de ativos mais claros, caminhos de liquidação mais rápidos e a possibilidade de integração com aplicações financeiras on-chain.
Especialmente porque o próprio BSOL já tem exposição à Solana e atributos de staking. Fazer o registro on-chain de um ETF diretamente relacionado ao ecossistema da Solana traz certa sinergia de negócios: os ativos subjacentes ficam na cadeia, e a forma de registro das cotas do fundo também tenta se aproximar de um modelo on-chain.
Mas isso não significa que todos os processos serão imediatamente transferidos para a blockchain pública, nem que as etapas tradicionais de conformidade regulatória, custódia e compensação serão completamente substituídas.
O caminho mais realista talvez seja: primeiro dar a alguns investidores a opção de ter registros on-chain; depois testar gradualmente cenários de transferência on-chain, listas de permissões de conformidade, liquidação institucional e gestão de ativos.
Qual a diferença disso para comprar SOL diretamente?
A diferença é enorme.
Ao manter SOL diretamente, os investidores enfrentam questões de gerenciamento de carteira, segurança de chave privada, riscos de corretoras ou instituições depositárias e problemas técnicos inerentes à própria operação de staking. Já ao manter BSOL, os investidores obtêm exposição ao SOL de forma indireta por meio de um produto negociado na bolsa: o investidor negocia cotas de fundo, e o fundo é administrado pelo gestor, que é responsável pela gestão dos ativos subjacentes e pelas providências de staking.
Se, no futuro, o BSOL lançar cotas tokenizadas, os investidores não receberão uma nova “moeda” de SOL, e sim um registro on-chain que representa direitos do ETF. Seus direitos ainda derivam das próprias cotas do fundo; não há como, apenas pelo fato de estar “na blockchain”, obter automaticamente maior liquidez ou mais espaço para ganhos.
Esse também é o lugar em que o mercado mais facilmente se engana: tokenizar um ETF não equivale a tornar o ETF descentralizado; registrar na blockchain não significa que o investidor receba automaticamente um direito totalmente livre de transferir os ativos.
O que isso significa para o ecossistema da Solana?
Se a implementação se concretizar, o BSOL pode se tornar uma ponte entre produtos financeiros tradicionais e a infraestrutura on-chain da Solana.
Por um lado, investidores tradicionais ainda podem obter exposição ao SOL via a forma familiar de ETF; por outro lado, cotas tokenizadas têm a oportunidade de se conectar, desde que em conformidade com regulamentação e regras do produto, a mais cenários de registro, liquidação e gestão de ativos on-chain.
Isso tem dois significados para a Solana.
Em primeiro lugar, a Solana não será usada apenas para emitir tokens nativos e rodar aplicações DeFi; ela também pode passar a acomodar a infraestrutura de registro e transferência de cotas de fundos tradicionais.
Em segundo lugar, o valor do ecossistema da Solana seria colocado ainda mais dentro do discurso de “ativos financeiros tokenizados on-chain”. Antes, ao discutir Solana, a maioria das pessoas focava em velocidade de transação, baixas taxas e atividade das aplicações; no futuro, fundos institucionais, stablecoins, ativos do tipo títulos e até compensação/liquidação on-chain também podem virar novas frentes de observação.
Claro, não dá para, apenas por causa de um plano de cooperação, anunciar diretamente que “os recursos institucionais já estão chegando em massa à Solana”. A tokenização ainda depende de permissões regulatórias, auditorias técnicas, regras de transferência, arranjos de custódia e também da liquidez de mercado atuando em conjunto.
Os riscos que realmente precisam ser observados
O primeiro é o risco de liquidez. Se as cotas tokenizadas só puderem ser transferidas dentro de sistemas de blockchain específicos, a liquidez talvez não seja melhor do que a dos ETFs tradicionais. A forma on-chain parece mais flexível, mas na prática o alcance das negociações pode ser limitado por listas de permissões de conformidade e restrições de transferência.
O segundo é o risco do valor líquido (NAV) versus o preço de mercado. Os materiais oficiais da Bitwise deixam claro que o preço de mercado do BSOL pode não ser totalmente igual ao valor líquido do fundo; e as cotas do fundo também não são resgatadas diretamente por SOL.
Em terceiro lugar, há o risco de staking. As recompensas do staking podem mudar; durante o processo, podem ocorrer reduções com penalidade, falhas operacionais ou situações em que os acordos de resgate sejam afetados. O chamado “rendimento de staking” não pode ser tratado diretamente como juros estáveis.
O quarto ponto é o risco de ativo único. O BSOL é construído principalmente em torno desse único ativo: o SOL. Quando o preço do SOL oscila fortemente, o valor líquido do fundo também é afetado de forma evidente. A tokenização só pode mudar a forma de registro das cotas, mas não elimina o risco do ativo subjacente.
Em quinto lugar, há riscos regulatórios e técnicos. Depois que as cotas do fundo forem registradas on-chain, será necessário definir regras claras para: como identificar os detentores, como executar restrições de transferência e como lidar com a relação entre os registros on-chain e os documentos legais tradicionais.
Minha conclusão
A colaboração entre a Bitwise e a Superstate merece atenção, mas ainda não é adequado embalá-la como “o BSOL já está na blockchain” ou como “os ETFs da Solana vão entrar totalmente no DeFi”. A avaliação mais precisa hoje é: a Bitwise está explorando adicionar uma forma tokenizada de manter o BSOL; a mudança central é registrar a propriedade on-chain, enquanto os direitos do investidor, em princípio, permanecem inalterados.
O valor de longo prazo disso está em potencialmente transformar o ETF, saindo do simples produto negociado em bolsa, e evoluindo para um ativo financeiro que possa ser registrado, gerenciado e liquidado on-chain.
Mas, no curto prazo, o mercado precisa se concentrar em alguns problemas práticos: quando as cotas tokenizadas serão lançadas formalmente, quais investidores poderão participar, se será possível transferi-las on-chain, se haverá integração com cenários específicos de DeFi e como converter cotas em livro-razão tradicional em cotas on-chain.
Eu, pessoalmente, acho que isso não é uma notícia capaz de impulsionar o preço do SOL de imediato; é um sinal que ajuda a narrativa da infraestrutura da Solana.
Se o ETF spot for a porta de entrada do dinheiro tradicional para o mercado de cripto, então um ETF tokenizado talvez esteja explorando como a infraestrutura cripto pode servir ao mercado financeiro tradicional de volta.
Depois que o BSOL for tokenizado, qual você acha que tem mais chance de ser implementado primeiro: liquidação on-chain, custódia institucional ou conexão com protocolos DeFi? Convidamos você a compartilhar sua opinião nos comentários.
