
早上买煎饼,中午点外卖,晚上打车回家,全程一部手机搞定。这种日子过得太顺,顺到我们都忘了追问一句:二维码、移动支付,最早是谁鼓捣出来的?答案有点意外。
二维码来自日本,移动支付的雏形在美国。可这两样东西被拿到中国,愣是被玩出了另一番天地。
发明的人没吃到最大的红利,反倒是后来者跑得最远。这里头的故事,比技术本身更有意思。
先讲二维码。1994年,日本爱知县,电装公司仓库里堆满了汽车零件。一位叫原昌宏的工程师天天为条码发愁。
条码只能存二十几个字符,扫描还得摆正角度,工人一天下来手腕都酸。原昌宏那年三十七岁,法政大学电气专业毕业,进厂已经十多年。他想搞个新东西,装得下更多信息,横竖都能读。
灵感来自午休。日本媒体后来采访他,他说自己爱下围棋,某天盯着棋盘发呆,忽然觉得黑白棋子的排列很像一种密码。他就把这个思路搬到了纸上。
方阵里加三个定位角,扫描仪从哪个方向看都能识别。这就是QR码,Quick Response,快速响应的缩写。
研发花了一年半,团队只有两个人。电装公司做了一个让人佩服的决定:专利开放,谁都能用,不收钱。
这一步棋走得漂亮,让二维码在全球有了铺开的可能。可对电装自己来说,这也意味着放弃了一条最粗的赚钱管道。
日本本土呢,更偏爱RFID、FeliCa这种芯片方案,二维码反倒被冷落,长期只在工业、物流圈里打转。
再说太平洋对岸。1998年,美国硅谷冒出一家叫Confinity的小公司。1999年,一位南非来的年轻人马斯克搞了个网上银行,叫X.com。
2000年3月两者合并,2001年2月改名PayPal。这就是全球最具影响力的早期互联网支付平台之一。
彼时的美国互联网正在起飞,电商刚冒头,网上付款主要靠邮寄支票,慢得让人抓狂。PayPal解决了这个痛点。
2002年被eBay收购,后来又独立上市。2021年疫情期间,PayPal市值一度突破三千六百亿美元,风光无限。可这几年画风变了。
到了2026年,PayPal市值从高点缩水将近八成,市场上时不时传出要拆分、要卖身的消息。至于马斯克,合并后半年就被董事会赶下了CEO的位置。
他拿着分红去搞SpaceX和特斯拉,反倒因祸得福。美国街头,主流的付账方式一直是刷卡、Apple Pay、Google Wallet。
这些都基于信用卡账户,扫码几乎见不到。餐馆给小费还得手写小票,出租车还得划卡。
为什么走不通扫码这条路?根子在利益。美国信用卡产业每年产生的收入超过八百亿美元,其中刷卡手续费占了近一半。
Visa、Mastercard、美国运通和几大银行早就绑成了一条绳。商家每笔交易被抽走2%到3%的手续费,这块蛋糕又厚又稳。
要是让扫码这种硬件门槛很低方式冲进来,整个格局都要塌。既得利益太重,改革的推力就弱。
这也是很多外国朋友到中国旅游后感慨的一点:他们回国之后再看自家的支付方式,反而觉得落后了。
隐私焦虑也绕不开。美国人对个人数据格外敏感,欧洲那边的《通用数据保护条例》立了个严苛的样板。2024年秋天,欧盟境内一家第三方支付平台被曝出数据泄露,一百二十多万用户的身份信息被黑客拿走,平台吃到了一亿两千万欧元的罚单。
这种事一出,普通消费者对绑定手机号、身份证、银行卡的支付App,就更加不放心。
技术上的坎也是真的。美国地广人稀,很多地方连4G信号都不稳。移动支付需要网络实时确认,网速一慢,用户体验就崩。
加上美国人从八十年代就开始刷卡,几十年的习惯改起来难。日本情况也别扭。二维码是他们发明的,可在日本推广得极慢。
日本人到现在还习惯口袋里揣着现金,很多小店甚至只收现金。
日本还有一层麻烦是标准之争。PayPay、乐天Pay、d払い各家平台互不兼容,二维码分成静态、动态、条码好几种。小店老板墙上贴一排花花绿绿的二维码,看着都眼晕。
日本经济产业省从数年前就开始推"无现金愿景",目标是2025年把无现金支付占比拉到40%。到2026年这个数据刚过58%出头,跟中国动辄90%以上的普及率没法比。
有件事挺讽刺。日本高中教科书现在几乎每本都印着二维码,扫一下能听英语发音、看物理实验视频。
二维码在教育场景里遍地开花,可到了付账环节,很多店铺还是只收硬币纸币。发明的人没能让它在本土长大,长得最壮的地方偏偏是海外。
这种反差,放在科技史上也不多见。
2000年前后,二维码悄悄进入中国,一开始也就是快递单、火车票背面偶尔出现,没什么水花。真正让它翻身的,是2013年那场移动支付大战。
那年前后,微信支付刚上线,支付宝也在寻找从电脑端跳到手机端的突破口。两家团队面对同一个难题:怎么让菜市场大妈、街角包子铺老板也能收电子付款?
装POS机太贵,一台好几千,小商户根本用不起。这时候,被日本人"雪藏"了近二十年的二维码,成了完美答案。
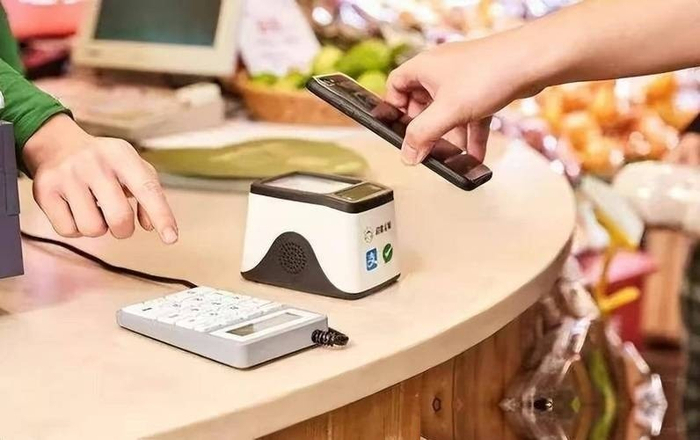
一张A4纸、一台打印机、一部智能手机,全套装备成本不到十块钱。
补贴大战由此拉开。2014年春节,微信红包一夜之间让百万人绑上了银行卡;支付宝跟进推出集五福,把线下商家也拉了进来。滴滴打车、快的打车又把大额补贴烧进了出租车行业,硬生生把老一辈司机培训成了扫码达人。
身边六十多岁的邻居阿姨都学会了打开付款码,手指在屏幕上比划两下就完事,比数零钱还快。到2016年前后,扫码支付基本席卷了中国每一个角落。
西藏转经道旁边卖酥油茶的大爷,贴着二维码;新疆喀什巴扎里卖馕的老人,身前也挂着收款码。前几年去皖南山村,碰到一个卖山货的老太太,八十多岁,不识字,却能熟练地把二维码递过来让我们扫。
一句"叮咚"到账,她眯着眼笑得像收下真金白银。这种画面,比任何数据都直观。
数字也能说明问题。2026年春节假期,也就是今年2月15日到23日那九天,银联和网联合计处理了393.02亿笔交易,涉及金额13.12万亿元。日均笔数比去年同期涨了37.45%。
今年五一假期,境外来华人员支付交易笔数同比增长超过45%。
前几年入境游客用不了国内的移动支付一直是老大难。2024年央行推动了"外卡内绑"和境外钱包互通。Visa、Mastercard可以直接绑到支付宝里,香港的AlipayHK、韩国的Kakao Pay也能在内地扫码。
原昌宏本人怎么看这件事?这位老爷子如今快七十岁,仍在电装工作。
2025年他到访中国参加科普活动,公开说中国把二维码用出了他当年完全没预料到的深度和广度,尤其是小额高频支付上的规模化应用,是"教科书级别的落地"。他还提到,二维码作为低成本高可靠的数据载体,未来在物联网、工业追溯、医疗档案上还有巨大空间。
有个细节值得琢磨。二维码从工业仓库里的方块,变成十几亿人生活的入口,中间隔的不是一项发明,而是无数场景的打磨、无数商户的教育、无数补贴的砸下去。
这背后是一整个互联网产业、金融监管、通信基础设施配合的结果。4G、5G基站铺得早、铺得密,智能手机白菜价,实名制银行账户全国联网。
任何一环出问题,这个"扫一扫"都跑不起来。放到2026年这个节点看,故事还在往前走。
今年央行推动的数字人民币已经在长三角、粤港澳大湾区做深度试点,硬件钱包、可穿戴支付、跨境结算都在推进。东盟十国刚跟中国签了跨境二维码互认协议。
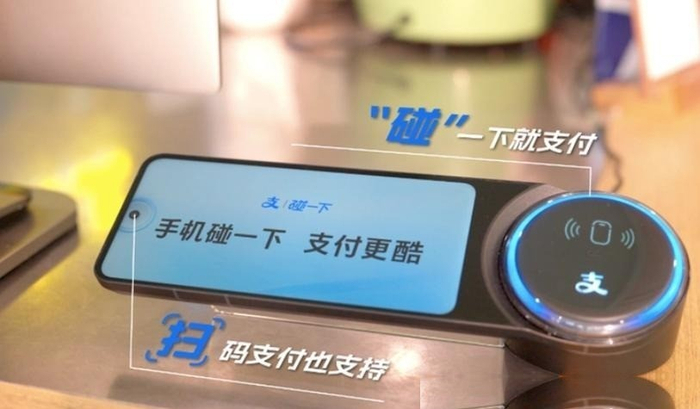
泰国的PromptPay、越南的NAPAS都在跟微信、支付宝打通。用不了多久,从昆明到河内,从广州到雅加达,一张二维码可能就能横扫东南亚半个大陆。
台湾地区那边,扫码支付的普及率也在追赶,只是本地几家支付平台之间标准还没打通,很多店家仍以刷卡为主。同为华人生活圈,这种差距挺让人感慨。
创新这件事,"从零到一"值得敬佩,但"从一到亿"更需要功力。日本人把种子育出来了,却没能找到最适合它生长的土壤;美国人在支付赛道上先跑了几十年,可老规则的锁扣把新玩法困死了。
到了中国这边,人口基数够大,基础设施够硬,商家和用户都愿意试新东西,各种条件凑齐了,一颗种子终于长成了参天大树。站在普通人的角度,我们不需要关心哪家公司市值多少、哪个技术标准更牛。
真正让人感慨的,是清晨在早点摊买一份豆浆油条,掏出手机"叮"一声,摊主头也不抬地招呼下一位客人。这种流畅感,这种彻底融进日常的便利,才是技术最动人的样子。
原昌宏1994年画下那个方块的时候,大概没想过它会在东方的一个国家,变成十几亿人每天早晨的一个手势。