
A prata tem uma longa história de enganar observadores. Ao contrário das ações ou mesmo do ouro, a prata raramente sinaliza seus movimentos mais importantes apenas através do preço. Os sinais reais emergem na estrutura de mercado de derivativos e física, muito antes do gráfico se tornar óbvio.
Atualmente, a prata apresenta um paradoxo. O preço está avançando, mas a participação continua contida. A volatilidade realizada está se comprimindo, mas os prêmios de opções estão se expandindo. Os futuros estão mostrando sinais de backwardation, mas não há uma frenesi especulativa em volume ou sentimento.
Essa combinação não é contraditória. É diagnóstica.
O mercado de opções de prata não está precificando uma continuidade suave ou um blow-off especulativo. Está precificando a descontinuidade, uma reprecificação repentina para cima impulsionada pelo estresse estrutural em vez de entusiasmo.
1. O Preço Está Subindo Sem Especulação
À primeira vista, os futuros de prata parecem construtivos, mas nada notável. O preço tem feito altos mais altos e baixos mais altos de forma controlada, em um padrão de degraus. As correções são rasas e de curta duração. Não há aceleração parabólica, nem estrutura de vela caótica, e nenhuma compra em pânico visível.
Crucialmente, esse avanço está ocorrendo sem uma expansão significativa no volume.
Na maioria das classes de ativos, preços em alta com baixo volume levantam suspeitas. Na prata, eles sinalizam algo muito diferente. A prata é um mercado pesado em papel, onde grande parte da liquidez aparente é fornecida por vendedores a descoberto. Quando esses vendedores se afastam em vez de pressionar, o preço pode subir com surpreendentemente pouca atividade.
O que essa ação de preço reflete não é demanda agressiva, mas uma ausência silenciosa de oferta. Os vendedores estão recuando, não os compradores avançando. Esta é uma condição frágil, uma que muitas vezes precede gaps em vez de tendências.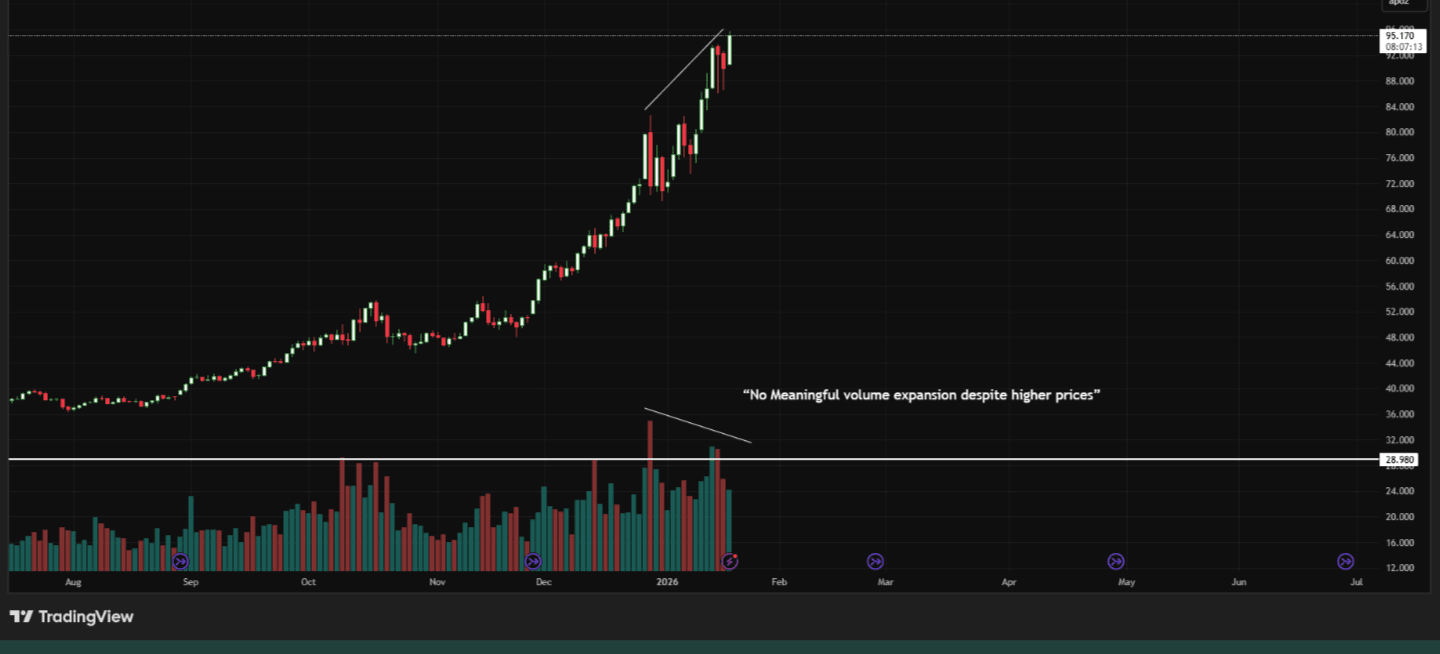
2. A Volatilidade Realizada Está Caindo Enquanto o Risco Está Aumentando
O sinal de aviso mais claro reside na divergência entre a volatilidade realizada e a implícita. (Muito rara)
A volatilidade histórica (realizada) da prata tem se comprimido. As faixas diárias recentes são relativamente estreitas, reforçando a impressão de um mercado calmo e ordenado. Na superfície, o risco parece estar diminuindo.
No entanto, ao mesmo tempo, a volatilidade implícita nas opções de prata (VXSLV) continua a subir.
Essa divergência é rara e significativa. As opções são instrumentos que olham para o futuro. Quando a volatilidade implícita aumenta apesar da queda da volatilidade realizada, isso indica que os escritores de opções não confiam na calma aparente. Eles estão precificando não o risco de tendência, mas o risco de salto.
Em outras palavras, o mercado de opções está sinalizando que o próximo movimento significativo é esperado para ser descontínuo—um salto ou movimento de ar que não pode ser protegido suavemente.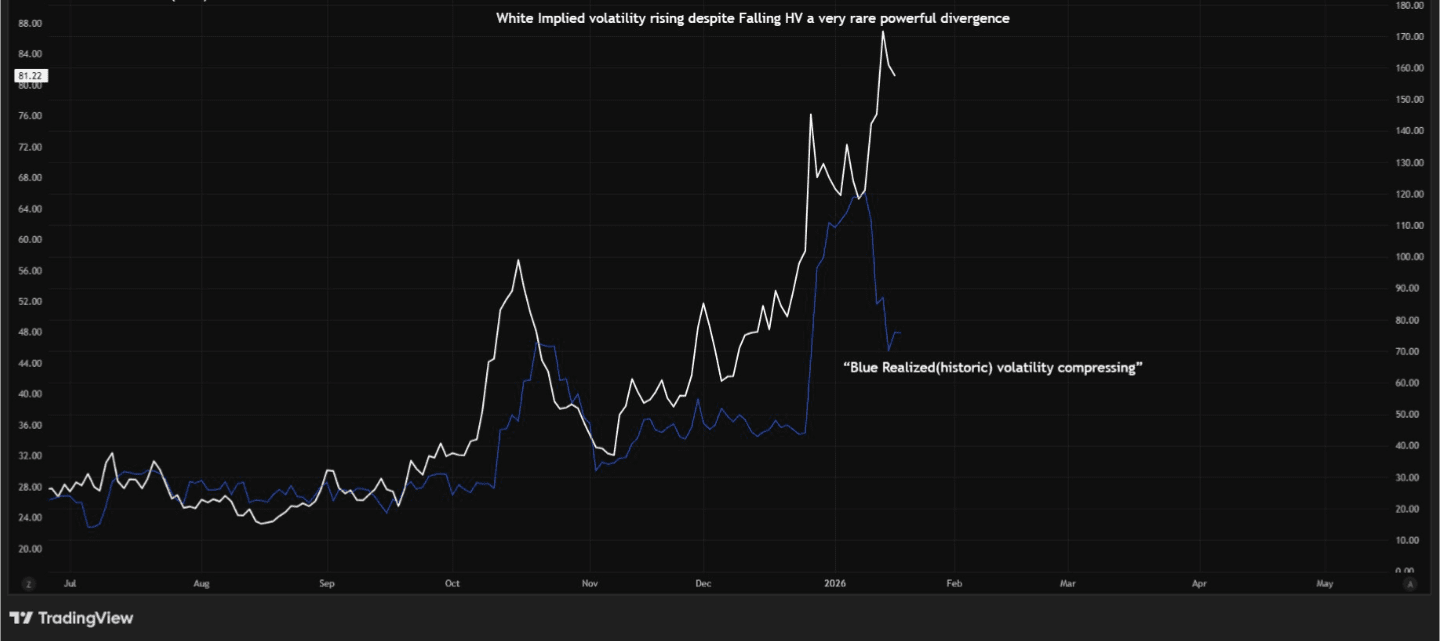
A volatilidade realizada na prata continuou a se comprimir mesmo à medida que a volatilidade implícita aumenta. Essa rara divergência indica que o mercado de opções está precificando risco de salto em vez de risco de tendência, alertando para um possível movimento descontínuo apesar da ação de preço calma recente.
3. O Estresse Migrou do Ouro para a Prata
Em condições normais, a volatilidade do ouro lidera e a volatilidade da prata segue. O ouro atua como o sinal monetário; a prata o amplifica.
Atualmente, essa relação quebrou.
A volatilidade do ouro (GVZ) começou a se estabilizar e esfriar, sugerindo que o estresse macro mais amplo—taxas, bancos centrais, geopolítica—já foi absorvido. A volatilidade da prata, no entanto, continua a subir de forma independente.
Essa divergência indica migração de estresse. O risco não é mais macro-monetário; é interno à própria estrutura do mercado da prata, onde a alavancagem é maior, a liquidez é mais fina e as restrições físicas são mais vinculativas.
Historicamente, isso é uma configuração de estágio avançado: o ouro avisa primeiro, a prata reage por último—e violentamente.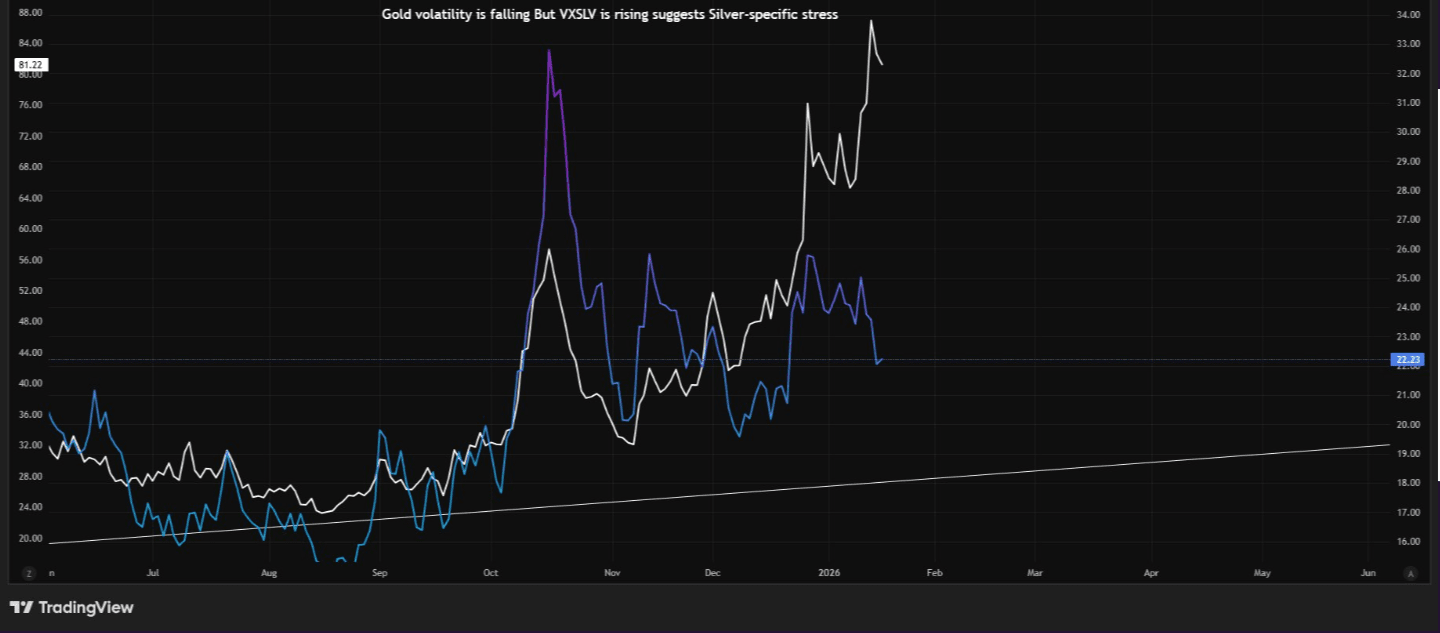
A volatilidade do ouro se estabilizou enquanto a volatilidade da prata continua a subir. Essa divergência sugere que o estresse é específico da prata
4. O Mercado de Opções Está Protegendo a Alta, Não a Baixa
Um dos sinais mais reveladores vem do spread de volatilidade implícita de put-call de 25 delta nas opções SLV.
Esse spread se moveu para níveis profundamente negativos, significando que as chamadas de alta são significativamente mais caras do que as puts de baixa. Importante, essa condição é persistente, não passageira, e abrange maturidades de longo prazo.
Isso não é como a perseguição especulativa de chamadas se parece. A especulação de varejo tende a ser de curto prazo, localizada e revertida à média à medida que os dealers reduzem a demanda.
O que vemos em vez disso é a proteção sistemática contra caudas de alta. Os participantes do mercado estão dispostos a pagar um prêmio para se proteger contra um movimento acentuado para cima. Esse comportamento é consistente com a gestão de risco de balanço, por bancos de bullion, produtores ou grandes vendedores a descoberto, não com especulação estilo loteria.
O mercado não está apostando na alta; está se protegendo contra ela.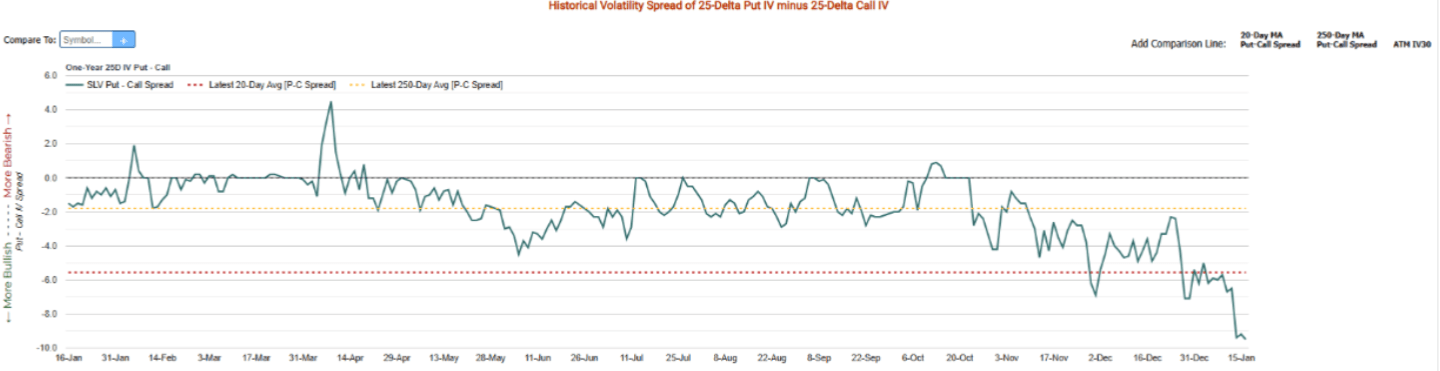
O spread IV negativo persistente de puts e calls mostra chamadas de alta precificadas mais ricas do que puts de baixa. Isso reflete proteção defensiva contra o risco de cauda para cima, em vez de compra especulativa de chamadas, consistente com a gestão de risco de balanço por grandes participantes do mercado.
5. O Sorriso IV Confirma o Risco de Gap
O sorriso da volatilidade implícita em várias expirações fornece mais clareza.
Em vencimentos de curto e médio prazo, a asa de chamada de alta é acentuada e sem limite. A volatilidade implícita aumenta acentuadamente à medida que os preços de exercício sobem, indicando que se espera que a liquidez exista apenas em níveis significativamente mais altos.
Nos mercados de commodities, as asas de chamadas de alta frequentemente são limitadas pela venda de produtores. Esse limite está conspicuamente ausente aqui. Os produtores não estão vendendo chamadas de forma agressiva, e os dealers estão relutantes em escrever proteção para cima barata.
É assim que o mercado de opções mapeia os bolsões de ar, zonas onde o preço pode precisar saltar porque há pouca liquidez descansando entre.
A mensagem é inequívoca: se a prata se move, espera-se que salte, não que suba.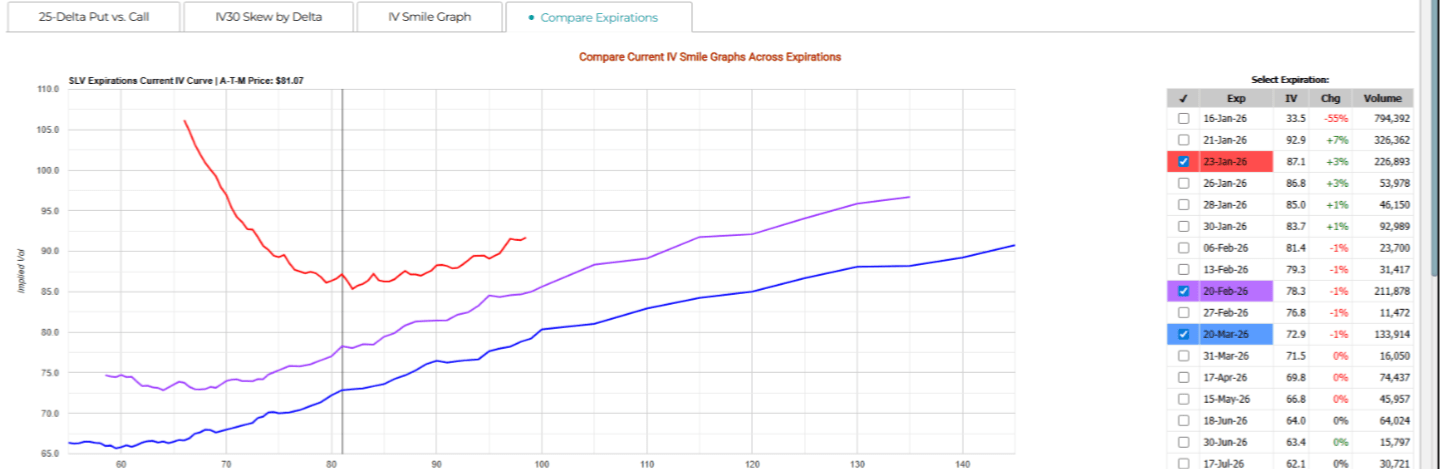
O sorriso de volatilidade implícita exibe uma asa de chamada de alta acentuada e persistente em várias expirações. Essa estrutura indica que o mercado de opções está precificando potenciais saltos de preço para níveis mais altos onde a liquidez existe, em vez de esperar uma descoberta de preço suave.
6. Backwardation Confirma a Apertura Física
Enquanto as opções refletem expectativas, as curvas de futuros refletem logística.
A prata entrando em backwardation—onde contratos de curto prazo negociam acima dos diferidos—é altamente incomum. Os custos de armazenamento são baixos, e a prata tipicamente negocia em contango.
Backwardation sinaliza que a entrega imediata é mais valorizada do que promessas futuras. Reflete disponibilidade física apertada, aumento da pressão de aluguel e dificuldade em rolar posições curtas para frente.
Isso introduz uma variável crítica: pressão temporal.
Backwardation não pode ser causada pelo entusiasmo do varejo. Surge de restrições físicas e de balanço. Significa que as posições em papel não podem mais adiar a liquidação de forma barata, aumentando o risco de ajuste forçado.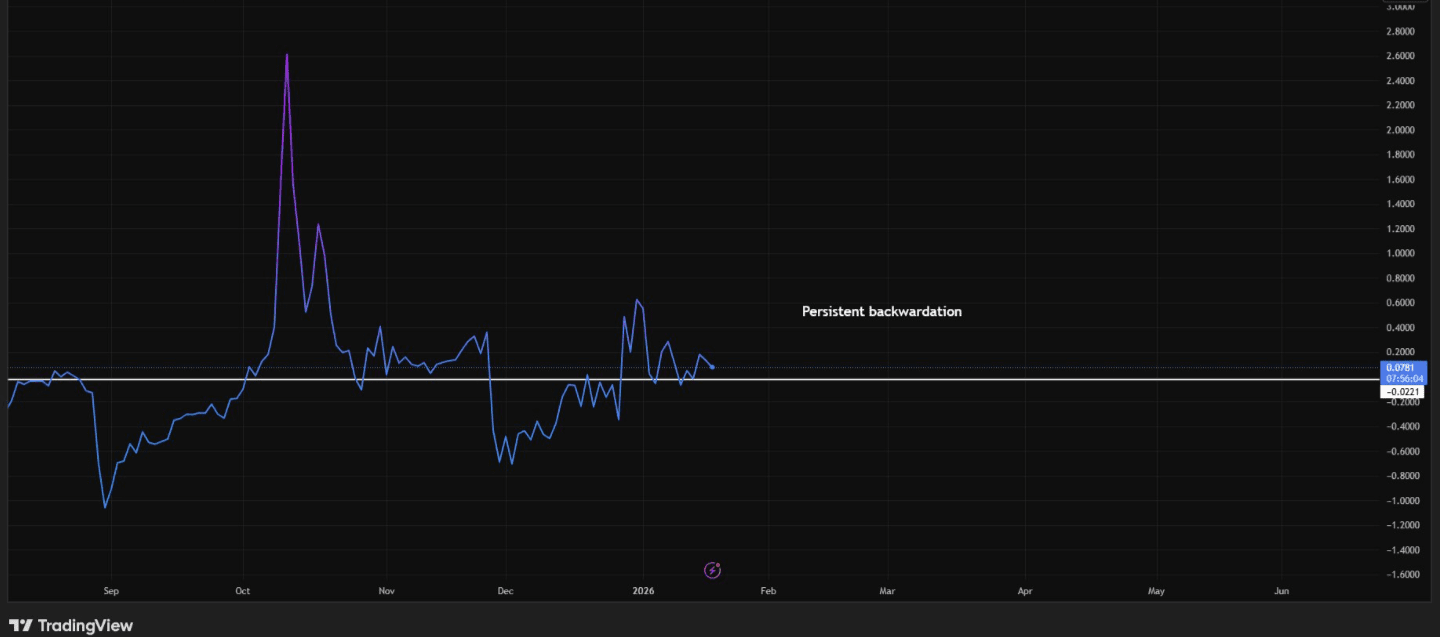
Os futuros de prata passaram para backwardation, com contratos de curto prazo com preços acima dos meses diferidos. Backwardation em prata é raro e sinaliza disponibilidade imediata restrita, aumento da pressão de entrega e crescente pressão temporal sobre posições curtas e carry.
7. Por Que Isso Não É um Topo Blow-Off
A ação rápida do preço muitas vezes leva os observadores a assumir um topo blow-off. Essa suposição é prematura aqui.
Os verdadeiros topos blow-off exibem uma estrutura muito específica:
Volume explosivo
Volatilidade realizada em expansão
Colapso da volatilidade implícita à medida que a complacência retorna
Contango se restaurando à medida que a oferta é liberada
Participação universal e certeza narrativa
A prata atualmente mostra o inverso:
Volume tranquilo
Queda da volatilidade realizada
Aumento da volatilidade implícita
Backwardation
Ceticismo persistente
Isso é reprecificação estrutural, não exaustão especulativa.
A velocidade sozinha não define um topo. A participação sim—e a participação permanece restrita.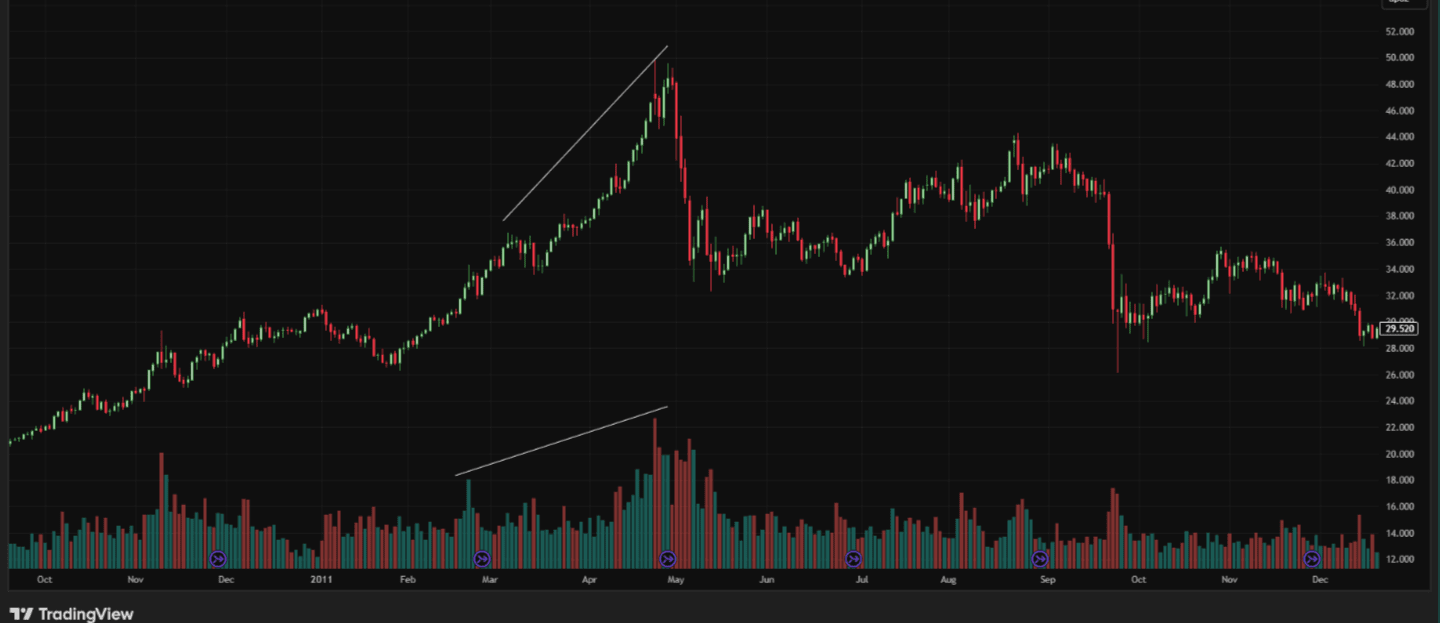
Os topos precisam de volume crescente, o que não é o caso agora
8. Uma Comparação Frequentemente Feita: GME
A comparação com a pressão do GameStop é compreensível, mas incompleta.
Ambas as situações compartilham semelhanças superficiais: shorts lotados, liquidez fina, loops de feedback de volatilidade-margem e ação de preço descontínua.
A diferença é fundamental. GameStop foi uma pressão impulsionada pelo sentimento. A prata é uma pressão impulsionada pelo balanço e pela entrega.
As pressões de sentimento terminam quando o entusiasmo se desvanece. As pressões estruturais terminam apenas quando o preço sobe o suficiente para liberar a oferta e restaurar o equilíbrio. Esse processo geralmente envolve um excesso, não uma moderação.
O Que o Mercado de Opções Está Se Preparando Para
Tomados juntos, as evidências são consistentes e reforçadoras.
O preço está subindo porque a oferta está se retirando
O volume está contido porque a participação está restrita
A volatilidade realizada está calma porque o movimento ainda não ocorreu
A volatilidade implícita está aumentando porque o movimento é esperado para ser abrupto
A inclinação das opções mostra medo de gaps para cima
Backwardation confirma estresse físico e temporal
O mercado de opções de prata está se preparando para uma reprecificação repentina para cima—não uma tendência gradual, não um derretimento especulativo e não um topo iminente.
Essa reprecificação é provável que ocorra através de gaps e bolsões de ar, muitas vezes desencadeada por catalisadores aparentemente menores, à medida que a liquidez se evapora e a proteção falha.
Conclusão
A prata raramente se move quando está barulhenta. Ela se move quando está quieta e estressada.
A estrutura de mercado de hoje, em preço, volume, volatilidade, opções e futuros, aponta para um sistema sob crescente estresse interno. A superfície parece calma, mas o mercado de derivativos está precificando uma quebra na continuidade.
Quando a volatilidade implícita aumenta antes do preço, não é excitação.
É medo do que não pode ser protegido.
O mercado de opções de prata está nos dizendo, clara e repetidamente, que a próxima fase não é um esforço—é uma reprecificação.
Nota: Isso não é aconselhamento financeiro. Para fins educacionais apenas.