

O “trio” touro-urso do setor de ações de armazenamento: uma enxurrada de notícias positivas, mas existe uma preocupação oculta se aproximando
Você tem ações de empresas de armazenamento nas mãos?
Se houver, o clima dos últimos dias é mais ou menos como andar numa montanha-russa — primeiro fui assustado pelo relatório dos ganhos da SanDisk, que “morreu na luz”, e quase pensei em cortar perdas; quando olho de novo, a SK Hynix já anunciou um plano de recompra de 100 trilhões de won sul-coreano.
Sobe e não ouso perseguir; cai e não ouso comprar.
Por quê? Porque o setor de armazenamento está encenando um dos duelos mais confusos entre touros e ursos da história.
Os touros têm um catalisador de nível de “bomba nuclear”, enquanto os ursos têm uma lógica que corta fundo — faca que vê sangue.
Hoje não vamos cantar “a favor” nem “contra”. Vamos colocar os argumentos dos dois lados na mesa e você decide por si.
⚡️ Trinca de compradores
Primeira: bomba-relâmpago no retorno aos acionistas
Em 8 de agosto, a mídia sul-coreana revelou que a SK Hynix está preparando um plano de retorno aos acionistas de 1.000 trilhões de won (cerca de US$ 71 bilhões) — o tamanho é 7 vezes o do ano passado.
Entre elas, as recompra de ações somam cerca de 400 trilhões de won coreano, mais de 2% do total de ações em circulação da empresa — praticamente igual a todas as novas ações emitidas anteriormente para o IPO via ADR.
O mercado interpretou diretamente esta recompra como “um hedge substancial contra a diluição do capital próprio”.
A Samsung também não fica atrás. A KB Securities prevê que a escala do retorno anual aos acionistas da Samsung ficará entre 1000 trilhões e 2000 trilhões de won, mais de 10 vezes o nível atual. O Bank of America estima que a Samsung devolverá 50% do fluxo de caixa livre aos acionistas, incluindo mais de 300 mil bilhões de won em dividendos especiais e mais de 400 mil bilhões de won em recompra de ações.
As duas maiores empresas sul-coreanas de memória precisam colocar direto no bolso dos acionistas o dinheiro que ganharem com a IA.
Isso não é o jogo das ações cíclicas; é o jogo das ações de valor.
Segunda: trinca de vendidos virando para o bull
Você lembra do analista do Morgan Stanley, Shawn Kim, que em julho xingou as ações de memória dizendo que não valiam nada?
É aquele homem a quem o mercado sul-coreano chama de “porta-voz dos vendidos”.
Em 7 de agosto, ele publicou um relatório, cujo título são apenas cinco palavras: “Ajustando a reta final”.
Ele descreveu este ajuste como “uma pequena turbulência dentro de um superciclo de IA”. Mantém as metas de preço para SK Hynix e Samsung; em relação aos preços atuais, as metas embutem um potencial de alta de mais de 60% para ambas as empresas.
O mais duro é — ele elevou em 13% a previsão de EPS da SK Hynix para 2026.
De vender a comprar: bastou um mês.
Terceira: demanda rígida.
O UBS prevê que a demanda por HBM crescerá 90% YoY em 2026 e mais 77% em 2027.
Na FMS 2026, a Micron lançou uma bomba: a parcela da memória no valor total do sistema já disparou de 10% (há trinta anos) para quase 50% hoje.
As palavras exatas da administração da Micron foram: “A memória como parte do valor do sistema subiu de 10% para quase 50%, e a demanda por AI Agent está na fase de ‘aquecimento pré-temporada’”.
O aquecimento nem começou oficialmente, e já ocupa metade do valor do sistema.
Depois que a competição oficial começa?
De acordo com a estimativa do Goldman Sachs, em 2026 o déficit global entre oferta e demanda de DRAM será de -4,9%, o mais grave dos últimos 15 anos. A administração da Samsung e da SK Hynix, ambas, julgaram que não haverá aumento significativo de oferta antes de 2028.
Falta oferta e demanda — até 2028, de forma contínua.
⚠️ Trinca de vendidos
Primeira: desaceleração na inclinação do aumento de preços
O Morgan Stanley já havia alertado em julho: o ritmo de crescimento das taxas dos contratos de DRAM deve atingir o pico no 4º trimestre de 2026.
Os dados já são bem claros: no 1º trimestre de 2026, os preços de DRAM subiram 93–98%; no 2º trimestre, subiram 58–63%; no 3º trimestre, a previsão é apenas alta de 13–18%; e no 4º trimestre, pode sobrar só 3–8%.
A velocidade de alta dos preços despenca em queda abrupta.
A taxa de alta dos lucros líquidos na indústria de armazenamento já caiu do pico de 92% para 77%.
O principal motor que impulsiona a alta das cotações — “resultados continuadamente acima do esperado” — está se exaurindo.
Segunda: ciclo de expansão se aproximando
O analista Shuli Ren divulgou um relatório afirmando: a escassez de chips de memória globais atingirá o pico no 2º trimestre de 2026; a partir do 1º trimestre de 2027 começa a melhorar, e a possível superoferta de capacidade aparece mais rapidamente em 2028.
O professor de economia da Universidade Sungkyunkwan de Seul, 警告 Xu Jun, alerta: se a demanda de IA não corresponder às expectativas, os planos de expansão de alguns dos maiores players de memória podem elevar o estoque da indústria em 2028 e desencadear superoferta de oferta.
O presidente do setor de semicondutores da Samsung, Kyung K. Hyeong, foi ainda mais direto: os preços globais dos chips de memória podem começar a cair já no 2º semestre de 2027.
O destino de todas as ações cíclicas — expansão de capacidade e, depois, colapso.
Terceira: valuation já não está barato
A Micron já subiu 207% de 2026 até agora. Atualmente, o PE prospectivo está em cerca de 5,5x.
5,5x parece barato? Só que o mercado está precificando usando valuation do “topo do ciclo” — assumindo que os lucros extraordinariamente altos de agora não são sustentáveis.
O Morgan Stanley reduziu em 10% a previsão de EPS da Samsung para 2026, porque o negócio de eletrônicos de consumo segue fraco.
De um lado, a SK Hynix revisando para cima; do outro, a Samsung revisando para baixo. Na mesma indústria, a divergência já começou.
Então, afinal, em quem devo acreditar?
Vou ser bem sincero — as duas partes estão certas, mas em dimensões diferentes.
Na lógica de curto prazo, os compradores estão negociando: retorno aos acionistas, Morgan Stanley virando para o bull e HBM com falta de oferta e demanda. Esses catalisadores devem ser materializados nas próximas semanas.
A lógica de meio de ciclo dos vendidos na negociação: desaceleração dos aumentos de preços, ciclo de expansão de capacidade e esgotamento do valuation. Esses riscos vão ficando evidentes pouco a pouco nos próximos trimestres.
Ações de memória não são que não possam ser compradas, mas você precisa separar — está jogando o “lógica de negociação” ou a “lógica de manter”?
A curto prazo, apostar em uma recuperação; com a trinca de compradores, chega.
No meio do caminho, manter a ação a longo prazo: as três lâminas dos vendidos—cada uma corta fundo.
Por fim, uma sinalização mais recente —
Em 9 de agosto, (The Wall Street Journal) revelou: a Apple está testando chips de DRAM da ChangXin, para iPhone e MacBook.
Os fabricantes chineses de memória já começaram a entrar na cadeia de suprimentos da Apple.
Isto não é uma simples história de “substituição nacional” — é o recado ao mercado: a oferta substituta está tomando forma.
A ChangXin Memory já abriu capital em 27 de julho. O Goldman Sachs disse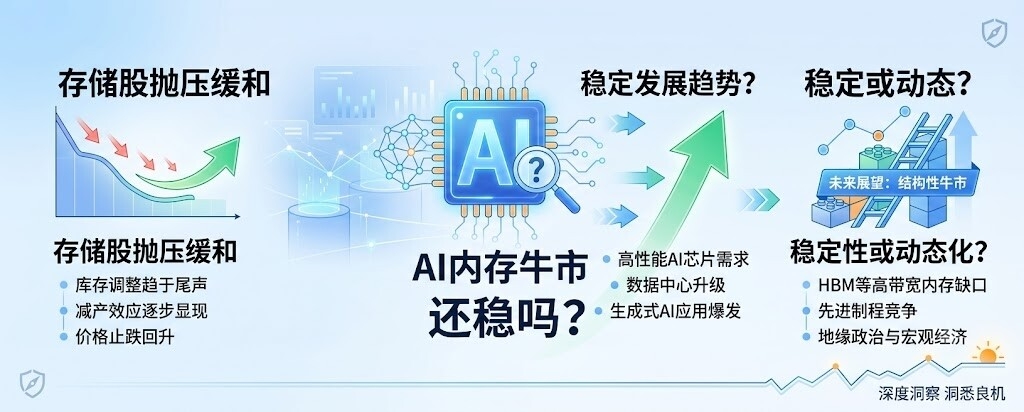 que seu impacto no panorama global de tensões é limitado — mas “limitado” não significa “ausência”.
Quando as três maiores gigantes globais estão ampliando produção, e quando fabricantes chineses começam a entrar na cadeia de suprimentos da Apple, a superoferta de capacidade de 2028 vai ser só um alarme exagerado?
$SKHYNIX $SAMSUNG #pressão de venda nas ações de memória ameniza — o bull market de memória para IA ainda está firme? $GOOGL.US #台积电7月营收增长45%