HertzFlow removeu o livro de ordens da tela, não a contraparte.
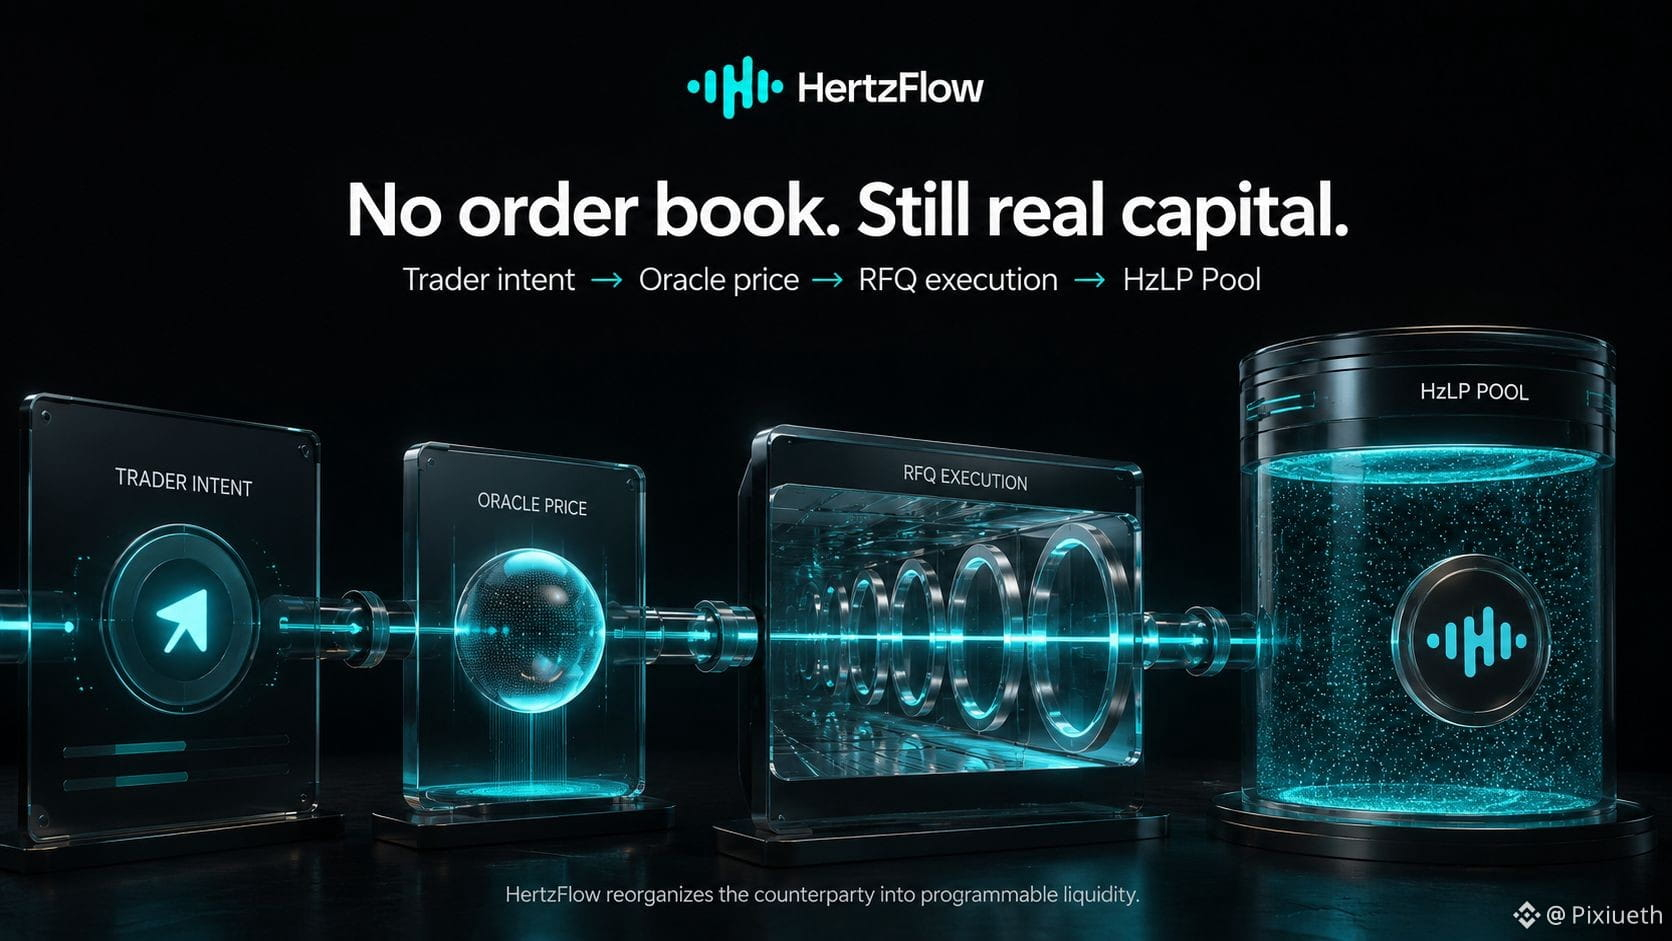
No design atual do testnet, @Hertzflow_xyz envia uma negociação alavancada por uma cadeia clara: intenção do trader → preço validado por oráculo → execução via RFQ → o pool HzLP do mercado.
A cotação do maker desaparece da visão, mas o capital do outro lado não.
Esse último passo é fácil de subestimar porque o HzLP muitas vezes é lido como um lugar para obter rendimento. Estruturalmente, ele é mais importante do que isso. A própria documentação da HertzFlow afirma que LPs são as contrapartes das negociações em seu pool quando os traders vencem: o pool paga; quando os traders perdem, o pool cresce.
Assim, a RFQ pode reorganizar a execução, mas não pode fabricar capital do nada. Os preços do oráculo enquadram a negociação, a RFQ a executa, e o pool carrega o resultado econômico. Nenhum livro de ordens elimina o pareamento visível do maker, mas a relação do balanço por baixo ainda é muito real.
É essa a parte da World Leverage Engine que eu manteria após cada métrica do testnet expirar. Mais ativos só importam se cada mercado puder conectar um preço ao capital disposto a sustentar a alavancagem. Os parâmetros exatos do Mainnet ainda não foram confirmados, mas a pergunta duradoura não vai mudar: para cada novo mercado, de onde vem o capital da contraparte?
Um teste útil de produto no Mainnet seria verificar se os usuários conseguem enxergar essa cadeia com clareza no próprio produto: fonte do preço, caminho de execução e o pool que dá suporte ao mercado. Quando essa relação fica visível, nenhum livro de ordens continua soando como mágica e passa a ser lido como estrutura de mercado.