O lucro líquido aumentou. Então por que o EPS pode quase não mudar?
Porque o lucro por ação tem um denominador:
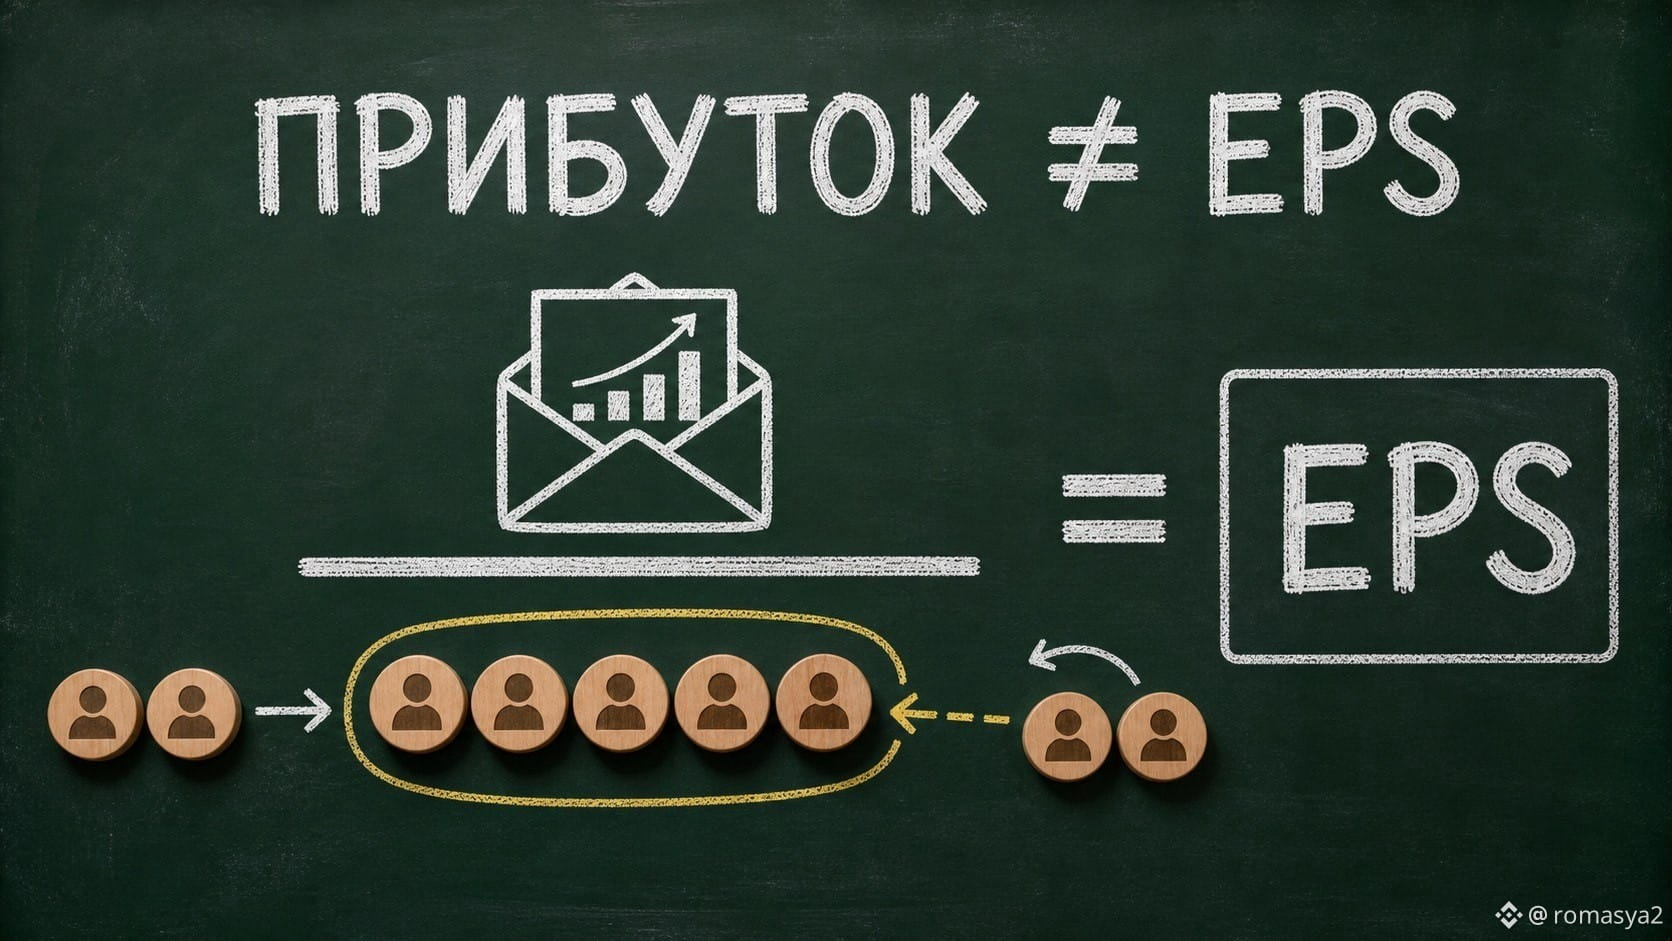
Diluted EPS = lucro atribuível aos acionistas ordinários ÷ quantidade de ações diluídas média ponderada.
Se a empresa emitir ações ativamente como compensação ou captar capital, a quantidade de ações pode crescer. Então um lucro maior é distribuído por um número maior de unidades. A recompra de ações funciona em outro sentido, mas o efeito dela também precisa ser verificado no relatório, não assumido.
Para bStocks como $PLTRB, $AAPLB ou $AMZNB, eu olharia direto para três linhas: net income, basic weighted-average shares e diluted weighted-average shares.
Outra armadilha — comparar o EPS reported com o EPS ajustado. São métricas diferentes e os ajustes precisam ser lidos na reconciliation table.
Minha conclusão prática: a análise de EPS não começa no próprio EPS, mas no seu numerador e denominador.
Você normalmente verifica a mudança na quantidade de ações?
@BinanceCIS #bStocksCIs
Porque o lucro por ação tem um denominador:
Diluted EPS = lucro atribuível aos acionistas ordinários ÷ quantidade de ações diluídas média ponderada.
Se a empresa emitir ações ativamente como compensação ou captar capital, a quantidade de ações pode crescer. Então um lucro maior é distribuído por um número maior de unidades. A recompra de ações funciona em outro sentido, mas o efeito dela também precisa ser verificado no relatório, não assumido.
Para bStocks como $PLTRB, $AAPLB ou $AMZNB, eu olharia direto para três linhas: net income, basic weighted-average shares e diluted weighted-average shares.
Outra armadilha — comparar o EPS reported com o EPS ajustado. São métricas diferentes e os ajustes precisam ser lidos na reconciliation table.
Minha conclusão prática: a análise de EPS não começa no próprio EPS, mas no seu numerador e denominador.
Você normalmente verifica a mudança na quantidade de ações?
@BinanceCIS #bStocksCIs