
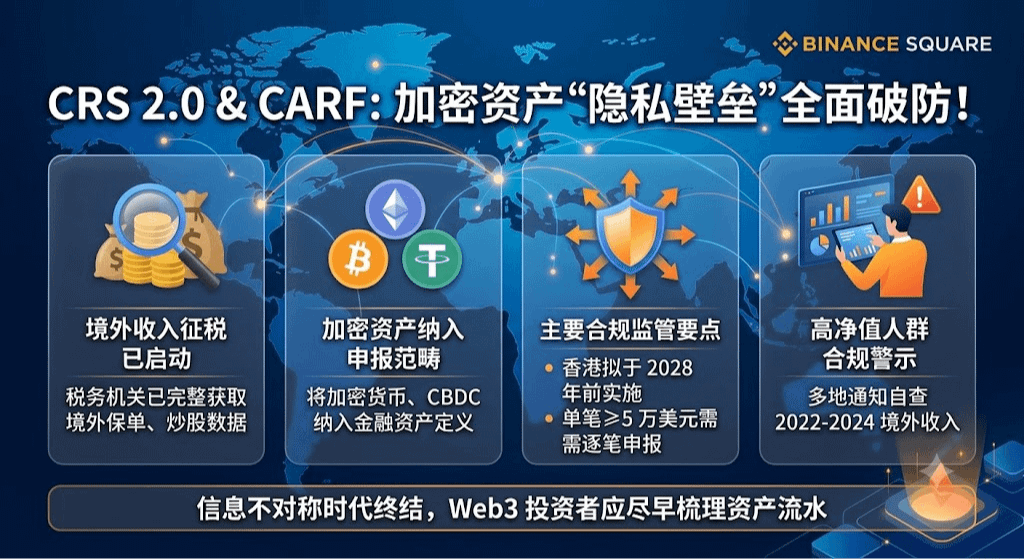
De acordo com o Caixin.com, com a normalização das trocas de informações do CRS, os dados de dividendos de apólices no exterior e de valores em dinheiro já foram totalmente dominados pelas autoridades fiscais, e a tributação da renda auferida no exterior foi oficialmente iniciada.
Ao mesmo tempo, o CRS 2.0 lançado pela OCDE e o CARF correspondente (estrutura de declaração de ativos criptografados) estão sendo implementados em ritmo acelerado:
Expansão do escopo de abrangência: ativos criptográficos como BTC, ETH e USDT, além de CBDC e moedas eletrônicas, foram oficialmente incluídos na definição de ativos financeiros.
Implementação em Hong Kong antes de 2028: bolsas de valores, corretores e operadores de ATMs de criptomoedas precisam reportar, por transação, o total de posições em carteira, o número de transações e o valor de mercado total; pagamentos de varejo de valor unitário ≥ US$ 50.000 devem ser declarados separadamente.
Sinais-chave e alerta de conformidade Desde 2025, autoridades fiscais em várias regiões da China já começaram a notificar contribuintes para autoinspecionar e declarar a renda no exterior referente aos anos de 2022—2024. Sob o mecanismo CRS 2.0:
Risco tributário: lucros de ações no exterior, apólices e a monetização de rendimentos Web3, se não declarados conforme a lei (20% de imposto de renda pessoal), estarão sujeitos a multa diária de 0,05% e penalidades de 0,5 a 5 vezes o valor devido.
Integração regulatória: a cadeia de capital no exterior pode acionar conjuntamente fiscalizações do órgão cambial e do departamento de combate à lavagem de dinheiro (AML), com foco em reprimir a compra irregular de moeda estrangeira e a saída e entrada ilegais do país.
A era de evasão fiscal offshore baseada em “assimetria de informação” chegou ao fim. Investidores de Web3 precisam organizar o quanto antes os fluxos de ativos on-chain e nas corretoras, aproveitando a janela de conformidade para autoinspeção!