


Repórter Luoyi Qi, do 21st Century Business Herald.
O aquecido mercado de chips de CPU está agora iniciando mais uma rodada de agitação.
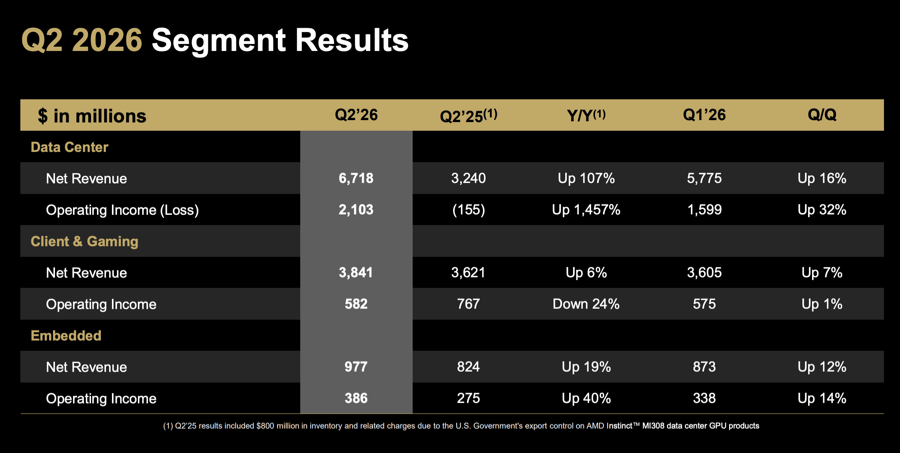
Na hora local, em 4 de agosto, a AMD entregou um resultado de alto crescimento. No 2º trimestre fiscal de 2026, a empresa registrou receita de US$ 11,5 bilhões, alta de 50% ano a ano e crescimento de 13% em relação ao trimestre anterior. A lucratividade atingiu o nível mais alto da história. Entre os destaques, a receita do segmento de data centers cresceu mais do que o dobro em termos anuais.
Mas esse relatório de resultados não acendeu o entusiasmo do mercado de capitais. No after-hours, as ações da AMD chegaram a cair mais de 9%. A razão é simples: o mercado esperava uma “explosão super” — porém, o desempenho ficou aquém das estimativas de algumas instituições.
O nível de expectativa é tão alto que reflete o otimismo generalizado do mercado em relação à demanda por chips de CPU. Além da AMD, as três grandes empresas — Intel, Qualcomm e Arm — divulgaram recentemente desempenho e perspectivas, que em conjunto estão delineando um cenário jamais visto no mercado de chips de CPU: oferta e demanda permanecem tensas, o panorama competitivo se torna ainda mais diversificado e a curva de crescimento já rompeu o ritmo tradicional.
O relatório financeiro do trimestre da AMD voltou a comprovar que a construção de infraestruturas de IA ainda está em fase de expansão acelerada.
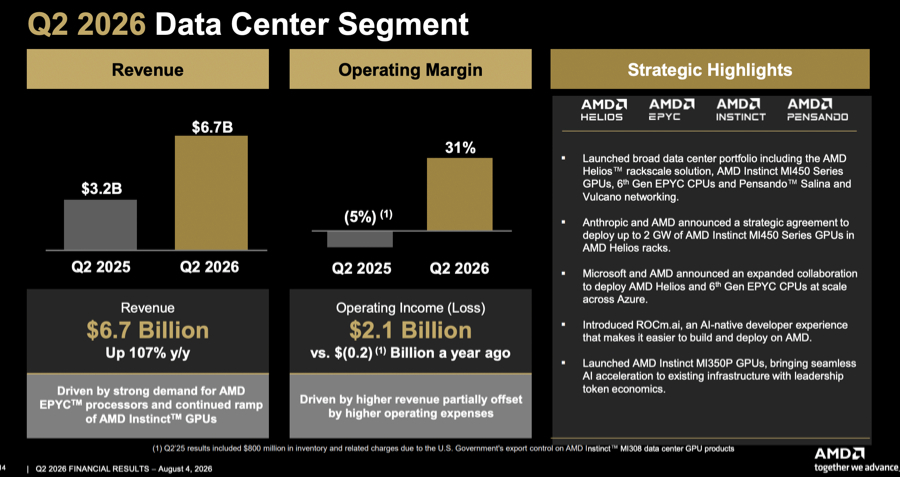
De acordo com a diretora-presidente da AMD e CEO, Su Zifeng, explicou que no segundo trimestre fiscal o negócio de data center da empresa dobrou a receita ano contra ano, passando a representar 58% do total de receitas da empresa; no mesmo período do ano anterior, era apenas 42%. Isso demonstra de forma plena a expansão acelerada do porte dos negócios de servidores e data centers para IA da empresa.
Ela listou um conjunto de dados para respaldar: a receita do segmento de data center cresceu 107% ano contra ano, para US$ 6,7 bilhões, atingindo uma máxima histórica. O motor do crescimento está na forte demanda por CPUs de servidores EPYC e aceleradores Instinct de IA. O negócio de CPUs de servidores vem registrando, consecutivamente, recordes de receita por cinco trimestres. As vendas pelos canais de computação em nuvem e implantação local (enterprise on-premises) cresceram, ambas, mais de 70% ano contra ano, superando a expectativa de resultados fornecida no trimestre anterior. A fatia de mercado da AMD em chips de CPU x86 para servidores também aumentou em relação ao ano anterior.
Com base no desempenho, Su Zifeng mencionou que espera-se que, no segundo semestre de 2026, as receitas de CPUs de servidor cresçam mais de 80% ano contra ano; em 2027, com uma base maior, o crescimento anual deverá superar 70% no ano inteiro. Considerando os dois grandes negócios, a empresa prevê que, em 2027, a receita total do segmento de data centers mais do que dobre em comparação com o ano anterior.
De acordo com estimativas da AMD, nos próximos anos o mercado geral de computação de alto desempenho e de capacidade de computação de IA deve crescer a uma taxa composta anual de cerca de 40%, e o tamanho do mercado total deve se aproximar de US$ 2 trilhões em 2030. Nesse contexto, a taxa de crescimento das receitas da empresa continuará superando a do mercado como um todo.
Na verdade, essa já não é a lógica de crescimento típica de avaliações tradicionais sobre a construção de infraestruturas de IA; está intimamente ligada à explosão de demanda por IA Agentic (agentes).
Segundo Parv Sharma, analista sênior da Counterpoint Research, a Agentic AI requer alocar mais núcleos de CPU para cada GPU, para lidar com tarefas como orquestração (orchestration), gerenciamento de múltiplos agentes (sub-agents) e chamadas de ferramentas. Além disso, os hyperscalers continuam construindo data centers de IA em grande escala e elevando continuamente os gastos de capital (CapEx), o que impulsiona ainda mais a demanda por CPUs de servidor.
Isso também pode ser observado nos resultados dos pares da AMD.
Em uma recente teleconferência de resultados, executivos da Intel mencionaram que a demanda no mercado de chips de CPU está muito forte; em termos de volume embarcado, a proporção entre CPU e GPU já está perto de 1:1 e, no futuro, pode até pender mais para CPU. Com base nos gastos de capital dos fabricantes a jusante e nos acordos de longo prazo já assinados, é possível prever que esse mercado terá um crescimento significativo. “O maior desafio, no momento, é aumentar a oferta para atender às necessidades dos clientes”, acrescentou a empresa.
Dá para entender, assim, que gigantes como a Qualcomm e a Arm também tenham entrado no mercado de CPUs para data center.
Executivos da Qualcomm explicaram em recente conferência de resultados que cargas de trabalho de Agentic AI estão remodelando a economia de IA; a geração eficiente de tokens (palavras/ tokens) e o custo total de propriedade (TCO) são cruciais para o crescimento em escala da IA. Essa é também a oportunidade que levou a empresa a reentrar, neste momento, no mercado de chips de CPU para data center.
Embora ainda esteja em fase de desenvolvimento de portfólio de produtos, a Qualcomm está acelerando sua entrada em quatro dimensões: primeiro, conectividade; apoiando-se na aquisição anterior da Alphawave, a Qualcomm aprimorou sua capacidade de conexão com processadores eletro-ópticos digitais em nível de rack e de data center. Segundo, chips customizados; o núcleo desse negócio é o design completo (full-stack) de acordo com as necessidades dos clientes. Terceiro, chips de aceleração de IA; no segundo trimestre de 2027, a Qualcomm lançará a próxima geração de chips de aceleração de IA, que será o primeiro acelerador de computação “near-memory” (próxima à memória) do setor. Quarto, chips de CPU; até o segundo semestre de 2028, a Qualcomm lançará soluções de computação para servidores no nível Oryon (incluindo núcleo/IP e arquitetura). Na ocasião, também divulgará uma matriz completa de produtos de CPU, cobrindo três cenários: IA para agentes (Agentic AI), computação geral e Head Node de IA.
O investimento da Arm já mostrou resultados. No último relatório financeiro, a empresa informou que, no primeiro trimestre fiscal, sua receita de royalties foi de US$ 715 milhões, aumento de 22% ano contra ano. Dentre isso, a receita de royalties para data center voltou a mais do que dobrar em comparação ao ano anterior, sendo o maior motor do crescimento de royalties. O crescimento vem da adoção contínua de chips de servidores baseados na arquitetura Arm por todos os principais hyperscalers e do aumento da implantação de chips de rede para data center (especialmente DPU e placas de rede inteligentes).
Nos últimos dois anos, o mercado vinha considerando que o principal gargalo limitante para o desenvolvimento da indústria de IA era a GPU. Contudo, de acordo com as mais recentes avaliações dos quatro principais fabricantes de CPU, com a Agentic AI impulsionando a evolução contínua das arquiteturas de computação para IA, as CPUs estão saindo gradualmente do papel de “processadores auxiliares” no sentido tradicional e se tornando uma nova variável que determina a eficiência das infraestruturas de IA. Além de determinar o teto de capacidade de processamento sobre a GPU, a CPU começa a determinar quantos agentes o sistema completo de IA consegue executar, quão complexas são as rotinas de inferência que ele consegue concluir e a eficiência do agendamento e alocação de recursos de todo o data center.
Com a CPU se tornando “o item mais cobiçado”, a escassez de oferta e o cenário de aumento de preços naturalmente vieram junto.
Desde o início deste ano, a Intel e a AMD ajustaram os preços de chips de CPU de servidores. Parv Sharma, analista sênior da 21st Century Business Herald, analisou que, em 2026, os aumentos de preços de CPU se concentraram principalmente no mercado de CPUs para servidores, com variações geralmente entre 10% e 20%. Os reajustes foram influenciados sobretudo por gargalos na capacidade de fabricação de wafers da Intel, bem como pelo aumento dos custos de fabricação da TSMC, que são repassados para os segmentos a jusante. Do ponto de vista histórico, o aumento do preço médio de venda (ASP) das CPUs de servidores tende a ser relativamente moderado, impulsionado principalmente pelo crescimento do número de núcleos. Já o prêmio desta rodada foi causado mais por um salto na demanda por CPUs de servidor impulsionado pela Agentic AI, em conjunto com escassez de fornecimento. Ao mesmo tempo, algumas CPUs de modelos mais antigos também apresentaram efeito de prêmio, mas o nível geral de tensão na oferta ainda não chega ao nível grave do mercado de chips de memória atual.
Mesmo com algum acúmulo no mercado, já que a Arm tem presença em CPUs, a empresa está acelerando a disputa por fatia de mercado. De acordo com estatísticas do IDC (instituto de terceiros), no primeiro trimestre de 2026 os gastos globais com infraestrutura de IA atingiram US$ 89,7 bilhões. Um novo tendência que não pode ser ignorada: servidores de GPUs em nível de rack baseados em arquitetura Arm (rack-scale GPU servers) ultrapassaram x86 e se tornaram a principal plataforma de computação acelerada.
Nas últimas décadas, o mercado de CPUs de servidores foi quase sempre o “reino” do ecossistema x86. A Intel manteve por muito tempo a posição dominante absoluta, enquanto a AMD foi conquistando fatias de mercado de forma contínua. As duas empresas travaram competição em torno de desempenho, processo, eficiência energética e preço, formando o panorama básico do mercado global de CPUs para data centers.
Mas, à medida que os data centers de IA entram em uma nova rodada de construção, esse cenário de competição entre dois grandes players por vários anos está recebendo uma nova variável.
Na mais recente conferência de resultados, tanto a Arm quanto a Qualcomm colocaram as CPUs para data center na posição de mais central para a estratégia da empresa nos próximos anos.
Pouco tempo atrás, a Arm lançou chips de CPU físicos e, na apresentação de resultados, divulgou novos avanços: o produto inicial já foi entregue a vários clientes, o valor dos pedidos já superou US$ 2 bilhões e continua crescendo com a entrada de novos clientes.
Quanto à capacidade produtiva escassa, a Arm já reservou capacidade de fabricação necessária para atingir a meta de receita de US$ 1 bilhão anunciada anteriormente. Além disso, a empresa vem avançando na busca por fornecimentos adicionais, na otimização do mix de clientes e nos termos comerciais. Conforme descrito, a CPU da Arm para AGI cobrirá três grandes áreas: servidores tradicionais, nós principais (Head Node) e aplicações de agentes (Agentic). Atualmente há clientes em todas essas três áreas.
O CEO da Arm, Rene Haas, apontou que em março deste ano a empresa estimou o espaço total de mercado endereçável (TAM) para CPUs em US$ 100 bilhões, mas atualmente as previsões da indústria já subiram para US$ 220 bilhões.
A Qualcomm também comentou orientações relacionadas a desempenho. A empresa espera que comece a gerar receitas relacionadas a data center a partir de dezembro de 2026; em seguida, o crescimento ocorrerá gradualmente ao longo do ano fiscal de 2027. No geral, a receita do negócio de data centers deve crescer para US$ 5 bilhões no ano fiscal de 2027 e chegar a US$ 15 bilhões no ano fiscal de 2029.
No entanto, como a Qualcomm é uma entrante mais tardia, diante da atual situação de tensão contínua na cadeia de suprimentos e de aumentos de preços, ela também enfrentará, no início do desenvolvimento, perdas de margem bruta em certa medida.
A Qualcomm afirmou que, devido a que as receitas iniciais vêm principalmente do negócio de chips customizados, sua margem bruta é significativamente inferior ao patamar-base da empresa, chegando até a prejudicar a margem bruta geral em certa medida.
No entanto, isso não significa que o x86 esteja perdendo rapidamente sua vantagem.
Parv Sharma disse ao repórter que, na disputa por fatia do mercado de CPUs para data center, o ecossistema baseado em Arm ainda enfrenta três grandes desafios: falta de capacidade de SMT (Simultaneous Multi-Threading) para cargas de trabalho de Agentic AI; problemas de compatibilidade de cauda longa do ecossistema de software; e a limitação de que a maioria dos chips Arm atende apenas ao uso interno de provedores de nuvem, sem ecossistema aberto.
Outra questão que vale observar é que a maior diferença nesta disputa entre “campos” de chips de CPU é que a competição já não é apenas uma briga pelo desempenho de uma única CPU.
Os principais fabricantes citados acima mencionaram, de forma praticamente simultânea, a lógica de gestão de “sinergia entre múltiplos produtos”. Isso também mostra que o que cada empresa está disputando não é apenas fatia de mercado de chips de CPU para servidores, mas sim a voz na próxima geração de infraestruturas de IA.
Talvez este seja um novo sinal: a CPU continua sendo o ponto de partida da competição; mas o que realmente define o resultado será como a CPU, junto com a GPU, ASIC, redes de interconexão, memória e a plataforma de software, forma um sistema completo de computação para IA.