
O comprador enviou um pagamento inicial tranquilo de ₹4.000 para uma negociação de USDT na Binance P2P. No entanto, cinco horas depois, ele colocou mais ₹20.000 na conta do vendedor por meio de duas transações não solicitadas (₹3.000 e ₹17.000). O comprador imediatamente exigiu um reembolso direto, alegando que foi um "erro de auto-transferência" acidental.
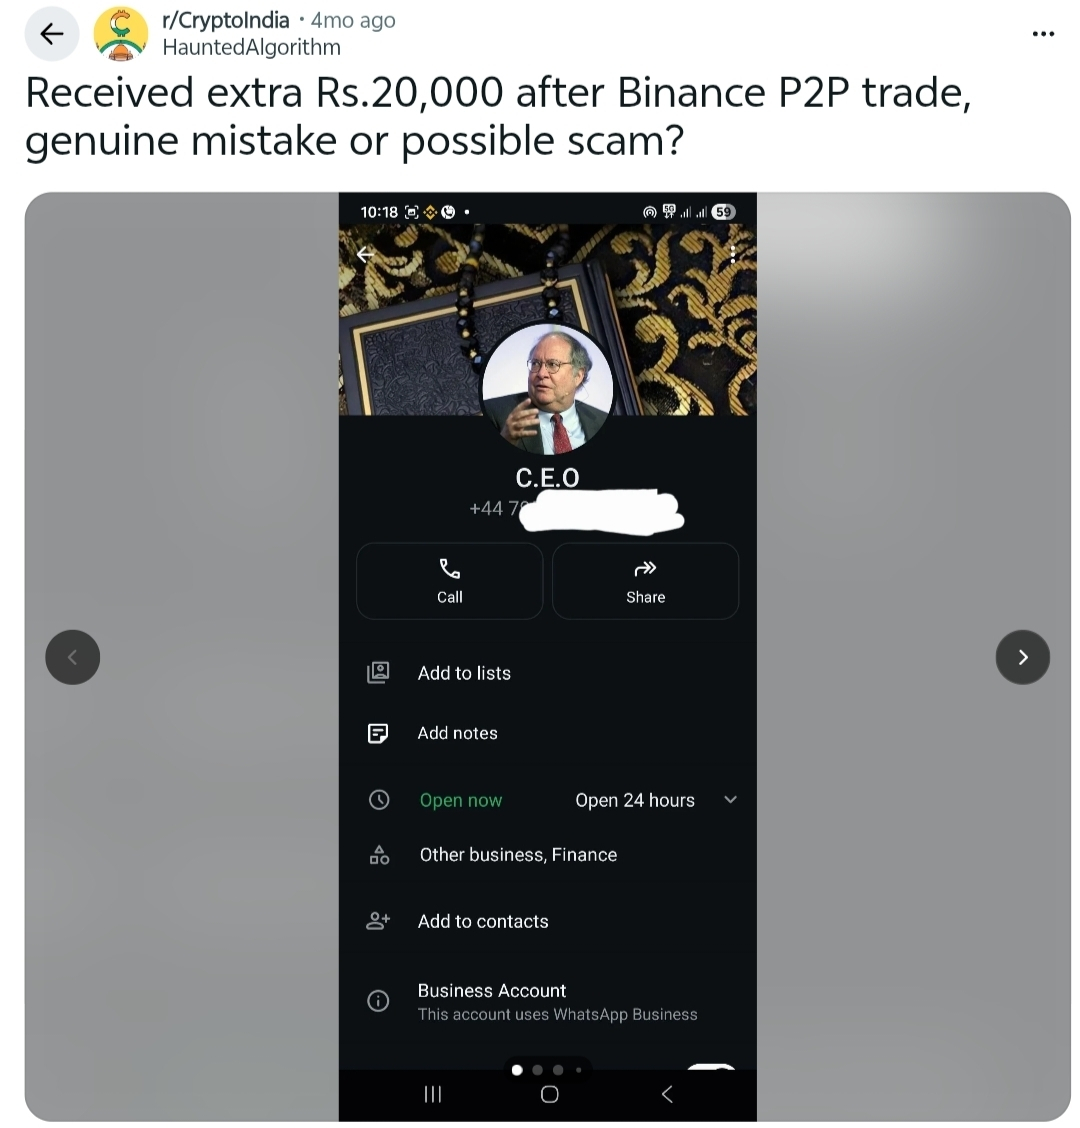
A transação se desfez rapidamente sob análise quando o vendedor percebeu um número de empresa baseado no Reino Unido (+44...) no print do comprador, apesar de o comprador alegar que o dinheiro veio de uma conta bancária indiana. A explicação do comprador então mudou para um "irmão que mora no Reino Unido" e eles começaram a usar forte manipulação emocional sobre um pai/mãe doente quando o vendedor se recusou a enviar dinheiro de volta sem questionar. Ao reconhecer os sinais clássicos de um esquema de fraude de chargeback em P2P, o vendedor recusou uma transferência manual direta e orientou o comprador a iniciar uma reversão oficial através do banco. Apesar dessa cautela, o comprador entrou com um recurso na Binance, que congelou 196 USDT do vendedor, enquanto foi colocada uma penhora de ₹20.000 na conta bancária deles.
A armadilha do P2P: Como um depósito “equivocado” de ₹20.000 pode congelar toda a sua vida
É uma noite tranquila, e você acabou de encerrar uma venda P2P impecável de USDT no valor de ₹4.000. A transação está feita, o dinheiro entrou, e você segue seu dia. Mas cinco horas depois, o celular vibra com duas notificações. Mais ₹3.000 entram na sua conta bancária, imediatamente seguidos por mais ₹17.000.
De repente, um desconhecido acaba de colocar ₹20.000 em dinheiro não solicitado diretamente na sua mão. Antes mesmo de você conseguir entender o que aconteceu, seu chat P2P explode com mensagens desesperadas.
"Por favor! Meu telefone deu um bug e transferiu o dinheiro automaticamente! Devolva agora!"
Esse cenário exato aconteceu com um trader de cripto bem dentro da nossa comunidade, levando-o a um confronto de alto risco entre agir como um bom samaritano e preservar o dinheiro arduamente conquistado.
A anatomia de uma fraude de alta tecnologia
Nosso trader, HauntedAlgorithm, sentiu na hora a pontada da culpa. A maioria das pessoas honestas apertaria “Transferir” imediatamente para devolver um dinheiro que não é delas. Mas, quando olhou com mais atenção, a história do comprador começou a rachar como vidro barato:
O rastro incompatível: O dinheiro chegou de uma conta bancária local na Índia, mas um print enviado pelo comprador acabou revelando, sem querer, uma janela de notificação de um número de WhatsApp de um negócio no Reino Unido altamente suspeito (+44...).
A narrativa que muda: Quando questionado, o comprador de repente desistiu da desculpa do “bug no telefone” e alegou que a conta no Reino Unido pertencia a um irmão.
O chantagem emocional: Assim que o trader recusou fazer uma transferência manual não regulamentada, o comprador acionou instantaneamente desculpas severas de emergência familiar ("Minha mãe está criticamente doente!") para pressionar um pagamento rápido.
A armadilha do “duplo recebimento” explicada
E se você devolver o dinheiro manualmente? Você perde tudo.
Esse é o golpe clássico de Terceiro / Chargeback. O hacker ou golpista usa uma conta bancária comprometida, roubada ou de terceiro para te enviar os extra ₹20.000. Eles querem desesperadamente que você transfira manualmente esse dinheiro de volta para uma conta totalmente diferente, controlada por eles.
Depois que você devolve os fundos, a vítima real da conta bancária roubada descobre o dinheiro que faltou e sinaliza um chargeback fraudulento ou uma reclamação cibernética com o próprio banco. Então, o banco retira mais ₹20.000 do seu saldo ou coloca uma retenção restritiva no seu perfil. O golpista vai embora com um lucro limpo de ₹20.000 às suas custas diretas, deixando suas contas financeiras congeladas em um limbo.
No caso do nosso trader, fazer a coisa segura ainda teve consequências. Ele recusou corretamente a transferência manual e orientou o comprador a processar uma reversão oficial do banco. Em retaliação, o comprador malicioso entrou com um recurso na Binance e registrou uma reclamação cibernética, conseguindo bloquear 196 USDT do vendedor e impondo um bloqueio bancário de ₹20.000.
Como imunizar seu portfólio P2P
Se uma entidade desconhecida, por engano, depositar dinheiro extra na sua conta após uma negociação, priorize sua segurança digital em vez de se ajustar rapidamente:
Nunca devolva fundos manualmente: Absolutamente não transfira dinheiro de volta por conta própria para um identificador UPI não verificado ou para uma conta de terceiro fornecida pelo comprador.
Exigir reversões oficiais do banco: Oriente o comprador a registrar uma alegação explícita de erro/reversão junto à sua instituição financeira. Diga claramente que você dará consentimento prontamente apenas quando o seu banco entrar oficialmente em contato com você para aprovar o rollback interno e seguro.
Notifique proativamente seu ramal: Entre na sua filial local ou ligue para o suporte ao cliente para sinalizar o fluxo inesperado de fundos. Apresente o histórico de transações P2P como prova escrita de uma trilha de ativos legais para impedir que seu perfil seja totalmente bloqueado.
Explore saídas seguras: Assentamentos P2P tradicionais são um terreno fértil para estornos maliciosos (chargebacks). Reduza seu risco de exposição considerando métodos alternativos de liquidez como Máquinas de Depósito em Dinheiro (CDM) ou gateways diretos, totalmente verificados e regulamentados.